超实用!个税综合所得汇算清缴自行申报条件及表格填写说明
来源: 51个税管家
个人所得税汇算清缴,事关千千万万纳税人!与之相关的消息一出,立马引起广泛关注。
近日,国家税务总局印发《居民综合所得个人所得税年度自行申报》,就让纳税人更加贴切地感受到“汇算清缴真的来了”。
笔者看了一遍,发现该申报纳税指南还是很有意义的,里面详细讲到了取得综合所得需要办理汇算清缴的纳税申报条件、所需材料等。
【申报条件及注意事项】
据了解,居民个人取得工资、薪金所得、劳务报酬所得、稿酬所得、特许权使用费所得等综合所得且符合下列情形之一的纳税人,在取得所得的次年3月1日至6月30日内填报《个人所得税年度自行纳税申报表》及其他相关资料,办理汇算清缴或者随汇算清缴一并办理纳税申报:
1、从两处以上取得综合所得,且综合所得年收入额减除专项扣除后的余额超过6万元;
2、取得劳务报酬所得、稿酬所得、特许权使用费所得中一项或者多项所得,且综合所得年收入额减除专项扣除的余额超过6万元;
3、纳税年度内预缴税额低于应纳税额;
4、纳税人申请退税;
5、纳税人取得综合所得,扣缴义务人未扣缴税款的。
笔者提醒广大纳税人,居民综合所得个人所得税年度自行申报注意事项如下:
1、纳税人对报送材料的真实性和合法性承担责任。
2、文书表单可在省(自治区、直辖市和计划单列市)税务局网站“下载中心”栏目查询下载或到办税服务厅领取。
3、税务机关提供“最多跑一次”服务。纳税人在资料完整且符合法定受理条件的前提下,最多只需要到税务机关跑一次。
4、纳税人未按照规定的期限办理纳税申报和报送纳税资料的,将影响纳税信用评价结果,并依照《中华人民共和国税收征收管理法》有关规定承担相应法律责任。
5、享受子女教育、继续教育、住房贷款利息或者住房租金、赡养老人专项附加扣除的纳税人,自符合条件开始,可以向支付工资、薪金所得的扣缴义务人提供上述专项附加扣除有关信息办理扣除;也可以向汇缴地主管税务机关办理汇算清缴申报时扣除。
纳税人未取得工资、薪金所得,仅取得劳务报酬所得、稿酬所得、特许权使用费所得需要享受专项附加扣除的,应当自行向汇缴地主管税务机关报送《个人所得税专项附加扣除信息表》,并在办理汇算清缴申报时扣除。
享受大病医疗专项附加扣除的纳税人,由其自行向汇缴地主管税务机关办理汇算清缴申报时扣除。
6、纳税人因移居境外注销中国户籍的,且在注销户籍年度取得综合所得的,应当在注销户籍前,办理当年综合所得的汇算清缴,并报送《个人所得税年度自行纳税申报表》。尚未办理上一年度综合所得汇算清缴的,应当在办理注销户籍纳税申报时一并办理。
7、纳税人办理注销户籍纳税申报时,需要办理专项附加扣除、依法确定的其他扣除的,应当向税务机关报送《个人所得税专项附加扣除信息表》《商业健康保险税前扣除情况明细表》《个人税收递延型商业养老保险税前扣除情况明细表》等。
8、纳税人有未缴或者少缴税款的,应当在注销户籍前,结清欠缴或未缴的税款。纳税人存在分期缴税且未缴纳完毕的,应当在注销户籍前,结清尚未缴纳的税款。
9、需要办理汇算清缴的纳税人,向任职、受雇单位所在地主管税务机关办理纳税申报。纳税人有两处以上任职、受雇单位的,选择向其中一处任职、受雇单位所在地主管税务机关办理纳税申报;纳税人没有任职、受雇单位的,向户籍所在地或经常居住地主管税务机关办理纳税申报。
10、纳税人办理综合所得汇算清缴,应当准备与收入、专项扣除、专项附加扣除、依法确定的其他扣除、捐赠、享受税收优惠等相关的资料,并按规定留存备查或报送。
【办理材料及填表说明】
5哥提醒,居民综合所得个人所得税年度自行申报需要的材料名称为:《个人所得税年度自行纳税申报表》。
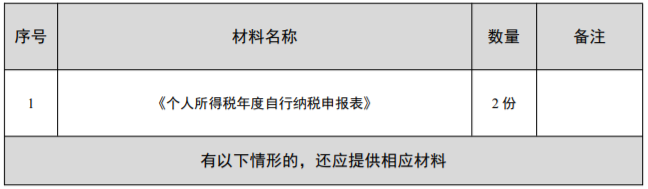
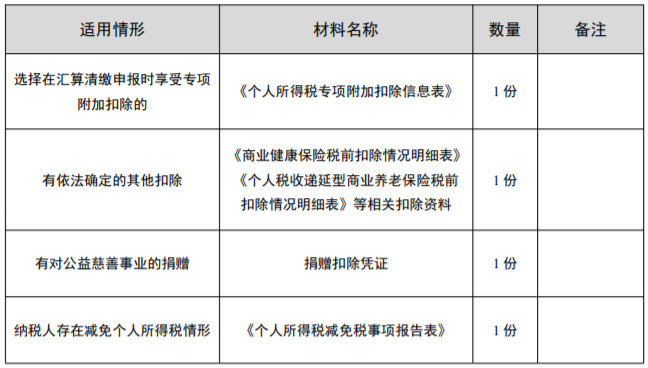
有以下情形的,还应提供相应材料:
(1)选择在汇算清缴申报时享受专项附加扣除的,需要提供1份《个人所得税专项附加扣除信息表》。
(2)有依法确定的其他扣除,需要提供1份《商业健康保险税前扣除情况明细表》、《个人税收递延型商业养老保险税前扣除情况明细表》等相关扣除资料。
(3)有对公益慈善事业的捐赠,需要提供1份捐赠扣除凭证。
(4)纳税人存在减免个人所得税情形,需要提供1份《个人所得税减免税事项报告表》。
最后,笔者重点为大家介绍一下《个人所得税年度自行纳税申报表》填表说明,纳税人需要重点查看!
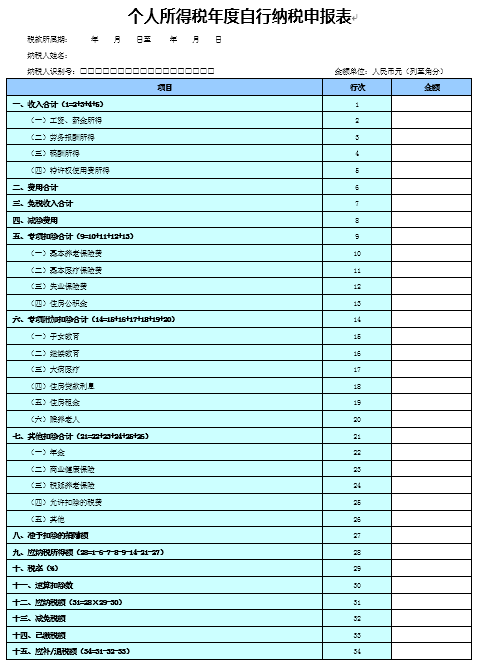
一、适用范围
本表适用于居民个人取得境内综合所得,按税法规定进行个人所得税汇算清缴。纳税人取得境外所得的,不适用本表。
二、报送期限
居民个人取得综合所得需要办理汇算清缴的,应当在取得所得的次年3月1日至6月30日内,向主管税务机关办理汇算清缴,并报送本表。
三、本表各栏填写
(一)表头项目
1、税款所属期:填写纳税人取得所得应纳个人所得税款的所属期间。如2019年1月1日至2019年12月31日。
2、纳税人姓名:填写自然人纳税人姓名。
3、纳税人识别号:有中国公民身份号码的,填写中华人民共和国居民身份证上载明的“公民身份号码”;没有中国公民身份号码的,填写税务机关赋予的纳税人识别号。
(二)表内各行
1、第1行“收入合计”:填写纳税人本年度取得综合所得的收入合计金额。第1行=第2行+第3行+第4行+第5行。
2、第2行“工资、薪金所得”:填写本年度应当并入综合所得计税的工资、薪金收入总额。
3、第6行“费用合计”:纳税人取得劳务报酬所得、稿酬所得、特许权使用费所得时,填写减除20%费用的合计金额。
4、第7行“免税收入合计”:填写本年度符合税法规定的免税收入合计金额。其中,税法规定“稿酬所得的收入额减按70%计算”,对减计的30%部分,填入本行。
5、第8行“减除费用”:按税法规定的减除费用标准填写。
6、第9行“专项扣除合计”:填写按规定本年度可在税前扣除的基本养老保险费、基本医疗保险费、失业保险费、住房公积金的合计金额。
第9行=第10行+第11行+第12行+第13行。
7、第14行“专项附加扣除合计”:填写按规定本年度可在税前扣除的子女教育、继续教育、大病医疗、住房贷款利息或住房租金、赡养老人等专项附加扣除费用的合计金额。
第14行=第15行+第16行+第17行+第18行+第19行+第20行。
8、第21行“其他扣除合计”:填写按规定本年度可在税前扣除的年金、商业健康保险、税延养老保险、允许扣除的税费等其他扣除项目的合计金额。
第21行=第22行+第23行+第24行+第25行+第26行。
9、第27行“准予扣除的捐赠额”:填写按规定本年度准予在税前扣除的捐赠额的合计金额。
10.第28行“应纳税所得额”:根据相应行次计算填报。
第28行=第1行-第6行-第7行-第8行-第9行-第14行-第21行-第27行。
11、第29~30行“税率”“速算扣除数”:填写按规定适用的税率和速算扣除数。
12、第31行“应纳税额”:按照相关行次计算填报。
第31行=第28行×第29行-第30行。
13、第32行“减免税额”:填写符合税法规定的可以减免的税额,并附报《个人所得税减免税事项报告表》。
14、第33行“已缴税额”:填写本年度内纳税人在中国境内已经缴纳或者被扣缴税款的合计金额。
15、第34行“应补/退税额”:根据相关行次计算填报。
第34行=第31行-第32行-第33行
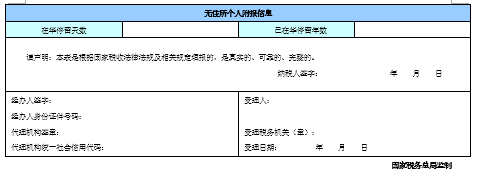
(三)无住所个人附报信息:本栏由无住所个人填写。不是,则不填。
1、在华停留天数:填写一个纳税年度内,无住所居民个人在中国境内停留的天数。
2、已在华停留年数:填写无住所个人已在华连续停留的年份数。
四、其他事项说明
以纸质方式报送本表的,应当一式两份,纳税人、税务机关各留存一份。