创业投资企业涉税问题和管理办法
答税原创 作者:何文中
一、名称:创业投资企业涉税问题和管理办法
二、专题引述:
创业投资企业是指在中华人民共和国境内注册设立的主要从事创业投资的企业组织。所称创业投资是指向创业企业进行股权投资,以期所投资创业企业发育成熟或相对成熟后主要通过股权转让获得资本增值收益的投资方式。所称创业企业是指在中华人民共和国境内注册设立的处于创建或重建过程中的成长性企业,但不含已经在公开市场上市的企业。根据《中华人民共和国企业所得税法》,《中华人民共和国企业所得税法实施条例》和后续税收规定,创业投资企业享受企业所得税税收优惠。本专题对创业投资企业所享受的优惠,享受优惠之前的备案,相应的创业投资企业的管理规定进行阐述。
三、影响的对象:
所有创业投资企业。
四、涉及的税种:
1、创业投资企业从事国家需要重点扶持和鼓励的创业投资,可以按投资额的一定比例抵扣应纳税所得额。(源于《中华人民共和国企业所得税法》第三十一条)
2、企业所得税法第三十一条所称抵扣应纳税所得额,是指创业投资企业采取股权投资方式投资于未上市的中小高新技术企业2年以上的,可以按照其投资额的70%在股权持有满2年的当年抵扣该创业投资企业的应纳税所得额;当年不足抵扣的,可以在以后纳税年度结转抵扣。(源于《中华人民共和国企业所得税法实施条例》第九十七条)
3、创业投资企业采取股权投资方式投资于未上市的中小高新技术企业2年(24个月)以上,凡符合以下条件的,可以按照其对中小高新技术企业投资额的70%,在股权持有满2年的当年抵扣该创业投资企业的应纳税所得额;当年不足抵扣的,可以在以后纳税年度结转抵扣。
(1)经营范围符合《暂行办法》规定,且工商登记为“创业投资有限责任公司”、“创业投资股份有限公司”等专业性法人创业投资企业。
(2)按照《暂行办法》规定的条件和程序完成备案,经备案管理部门年度检查核实,投资运作符合《暂行办法》的有关规定。
(3)创业投资企业投资的中小高新技术企业,除应按照科技部、财政部、国家税务总局《关于印发〈高新技术企业认定管理办法〉的通知》(国科发火〔2008〕172号)和《关于印发〈高新技术企业认定管理工作指引〉的通知》(国科发火〔2008〕362号)的规定,通过高新技术企业认定以外,还应符合职工人数不超过500人,年销售(营业)额不超过2亿元,资产总额不超过2亿元的条件。
2007年底前按原有规定取得高新技术企业资格的中小高新技术企业,且在2008年继续符合新的高新技术企业标准的,向其投资满24个月的计算,可自创业投资企业实际向其投资的时间起计算。
(4)财政部、国家税务总局规定的其他条件。
(源于国税发[2009]87号)
4、中小企业接受创业投资之后,经认定符合高新技术企业标准的,应自其被认定为高新技术企业的年度起,计算创业投资企业的投资期限。该期限内中小企业接受创业投资后,企业规模超过中小企业标准,但仍符合高新技术企业标准的,不影响创业投资企业享受有关税收优惠。(源于国税发[2009]87号)
5、注册在中关村国家自主创新示范区内的有限合伙制创业投资企业采取股权投资方式投资于未上市的中小高新技术企业2年(24个月)以上,该有限合伙制创业投资企业的法人合伙人,可在有限合伙制创业投资企业持有未上市中小高新技术企业股权满2年的当年,按照该法人合伙人对该未上市中小高新技术企业投资额的70%,抵扣该法人合伙人从该有限合伙制创业投资企业分得的应纳税所得额,当年不足抵扣的,可以在以后纳税年度结转抵扣。(源于财税[2013]71号)
6、苏州工业园区有限合伙制创业投资企业法人合伙人企业以股权投资方式投资于未上市中小高新技术企业,在试点期间内满2年(24个月)的,其法人合伙人可按规定享受优惠政策。法人合伙人计算其投资额的70%抵扣从该创业投资企业分得的应纳税所得额。如果法人合伙人在苏州工业园区内投资于多个符合条件的创业投资企业,可合并计算其可抵扣的投资额和分得的应纳税所得额。当年不足抵扣的,可结转以后纳税年度继续抵扣;当年抵扣后有结余的,应按照企业所得税法的规定计算缴纳企业所得税。(源于国家税务总局公告[2013]25号)
五、创业投资企业备案
创业投资企业申请享受投资抵扣应纳税所得额,应在其报送申请投资抵扣应纳税所得额年度纳税申报表以前,向主管税务机关报送以下资料备案:
(一)经备案管理部门核实后出具的年检合格通知书(副本);
(二)关于创业投资企业投资运作情况的说明;
(三)中小高新技术企业投资合同或章程的复印件、实际所投资金验资报告等相关材料;
(四)中小高新技术企业基本情况(包括企业职工人数、年销售(营业)额、资产总额等)说明;
(五)由省、自治区、直辖市和计划单列市高新技术企业认定管理机构出具的中小高新技术企业有效的高新技术企业证书(复印件)。
(源于国税发[2009]87号)
六、创业投资企业管理
1、国家对创业投资企业实行备案管理。凡遵照《创业投资企业管理暂行办法》规定完成备案程序的创业投资企业,应当接受创业投资企业管理部门的监管,投资运作符合有关规定的可享受政策扶持。未遵照本办法规定完成备案程序的创业投资企业,不受创业投资企业管理部门的监管,不享受政策扶持。
2、创业投资企业可以以有限责任公司、股份有限公司或法律规定的其他企业组织形式设立。
3、创业投资企业向管理部门备案应当具备下列条件:
(1)已在工商行政管理部门办理注册登记。
(2)经营范围符合《创业投资企业管理暂行办法》第十二条规定。
(3)实收资本不低于3000万元人民币,或者首期实收资本不低于1000万元人民币且全体投资者承诺在注册后的5年内补足不低于3000万元人民币实收资本。
(4)投资者不得超过200人。其中,以有限责任公司形式设立创业投资企业的,投资者人数不得超过50人。单个投资者对创业投资企业的投资不得低于100万元人民币。所有投资者应当以货币形式出资。
(5)有至少3名具备2年以上创业投资或相关业务经验的高级管理人员承担投资管理责任。委托其他创业投资企业、创业投资管理顾问企业作为管理顾问机构负责其投资管理业务的,管理顾问机构必须有至少3名具备2年以上创业投资或相关业务经验的高级管理人员对其承担投资管理责任。
前款所称“高级管理人员”,系指担任副经理及以上职务或相当职务的管理人员。
4、创业投资企业的经营范围限于:
(1)创业投资业务。
(2)代理其他创业投资企业等机构或个人的创业投资业务。
(3)创业投资咨询业务。
(4)为创业企业提供创业管理服务业务。
(5)参与设立创业投资企业与创业投资管理顾问机构。
5、创业投资企业不得从事担保业务和房地产业务,但是购买自用房地产除外。
6、经与被投资企业签订投资协议,创业投资企业可以以股权和优先股、可转换优先股等准股权方式对未上市企业进行投资。
7、创业投资企业对单个企业的投资不得超过创业投资企业总资产的20%。
8、创业投资企业可以事先确定有限的存续期限,但是最短不得短于7年。
9、创业投资企业可以通过股权上市转让、股权协议转让、被投资企业回购等途径,实现投资退出。国家有关部门应当积极推进多层次资本市场体系建设,完善创业投资企业的投资退出机制。
(源于《国家发展和改革委员会令[2005]第39号》
七、深圳企业所得税优惠办理
1、办理材料
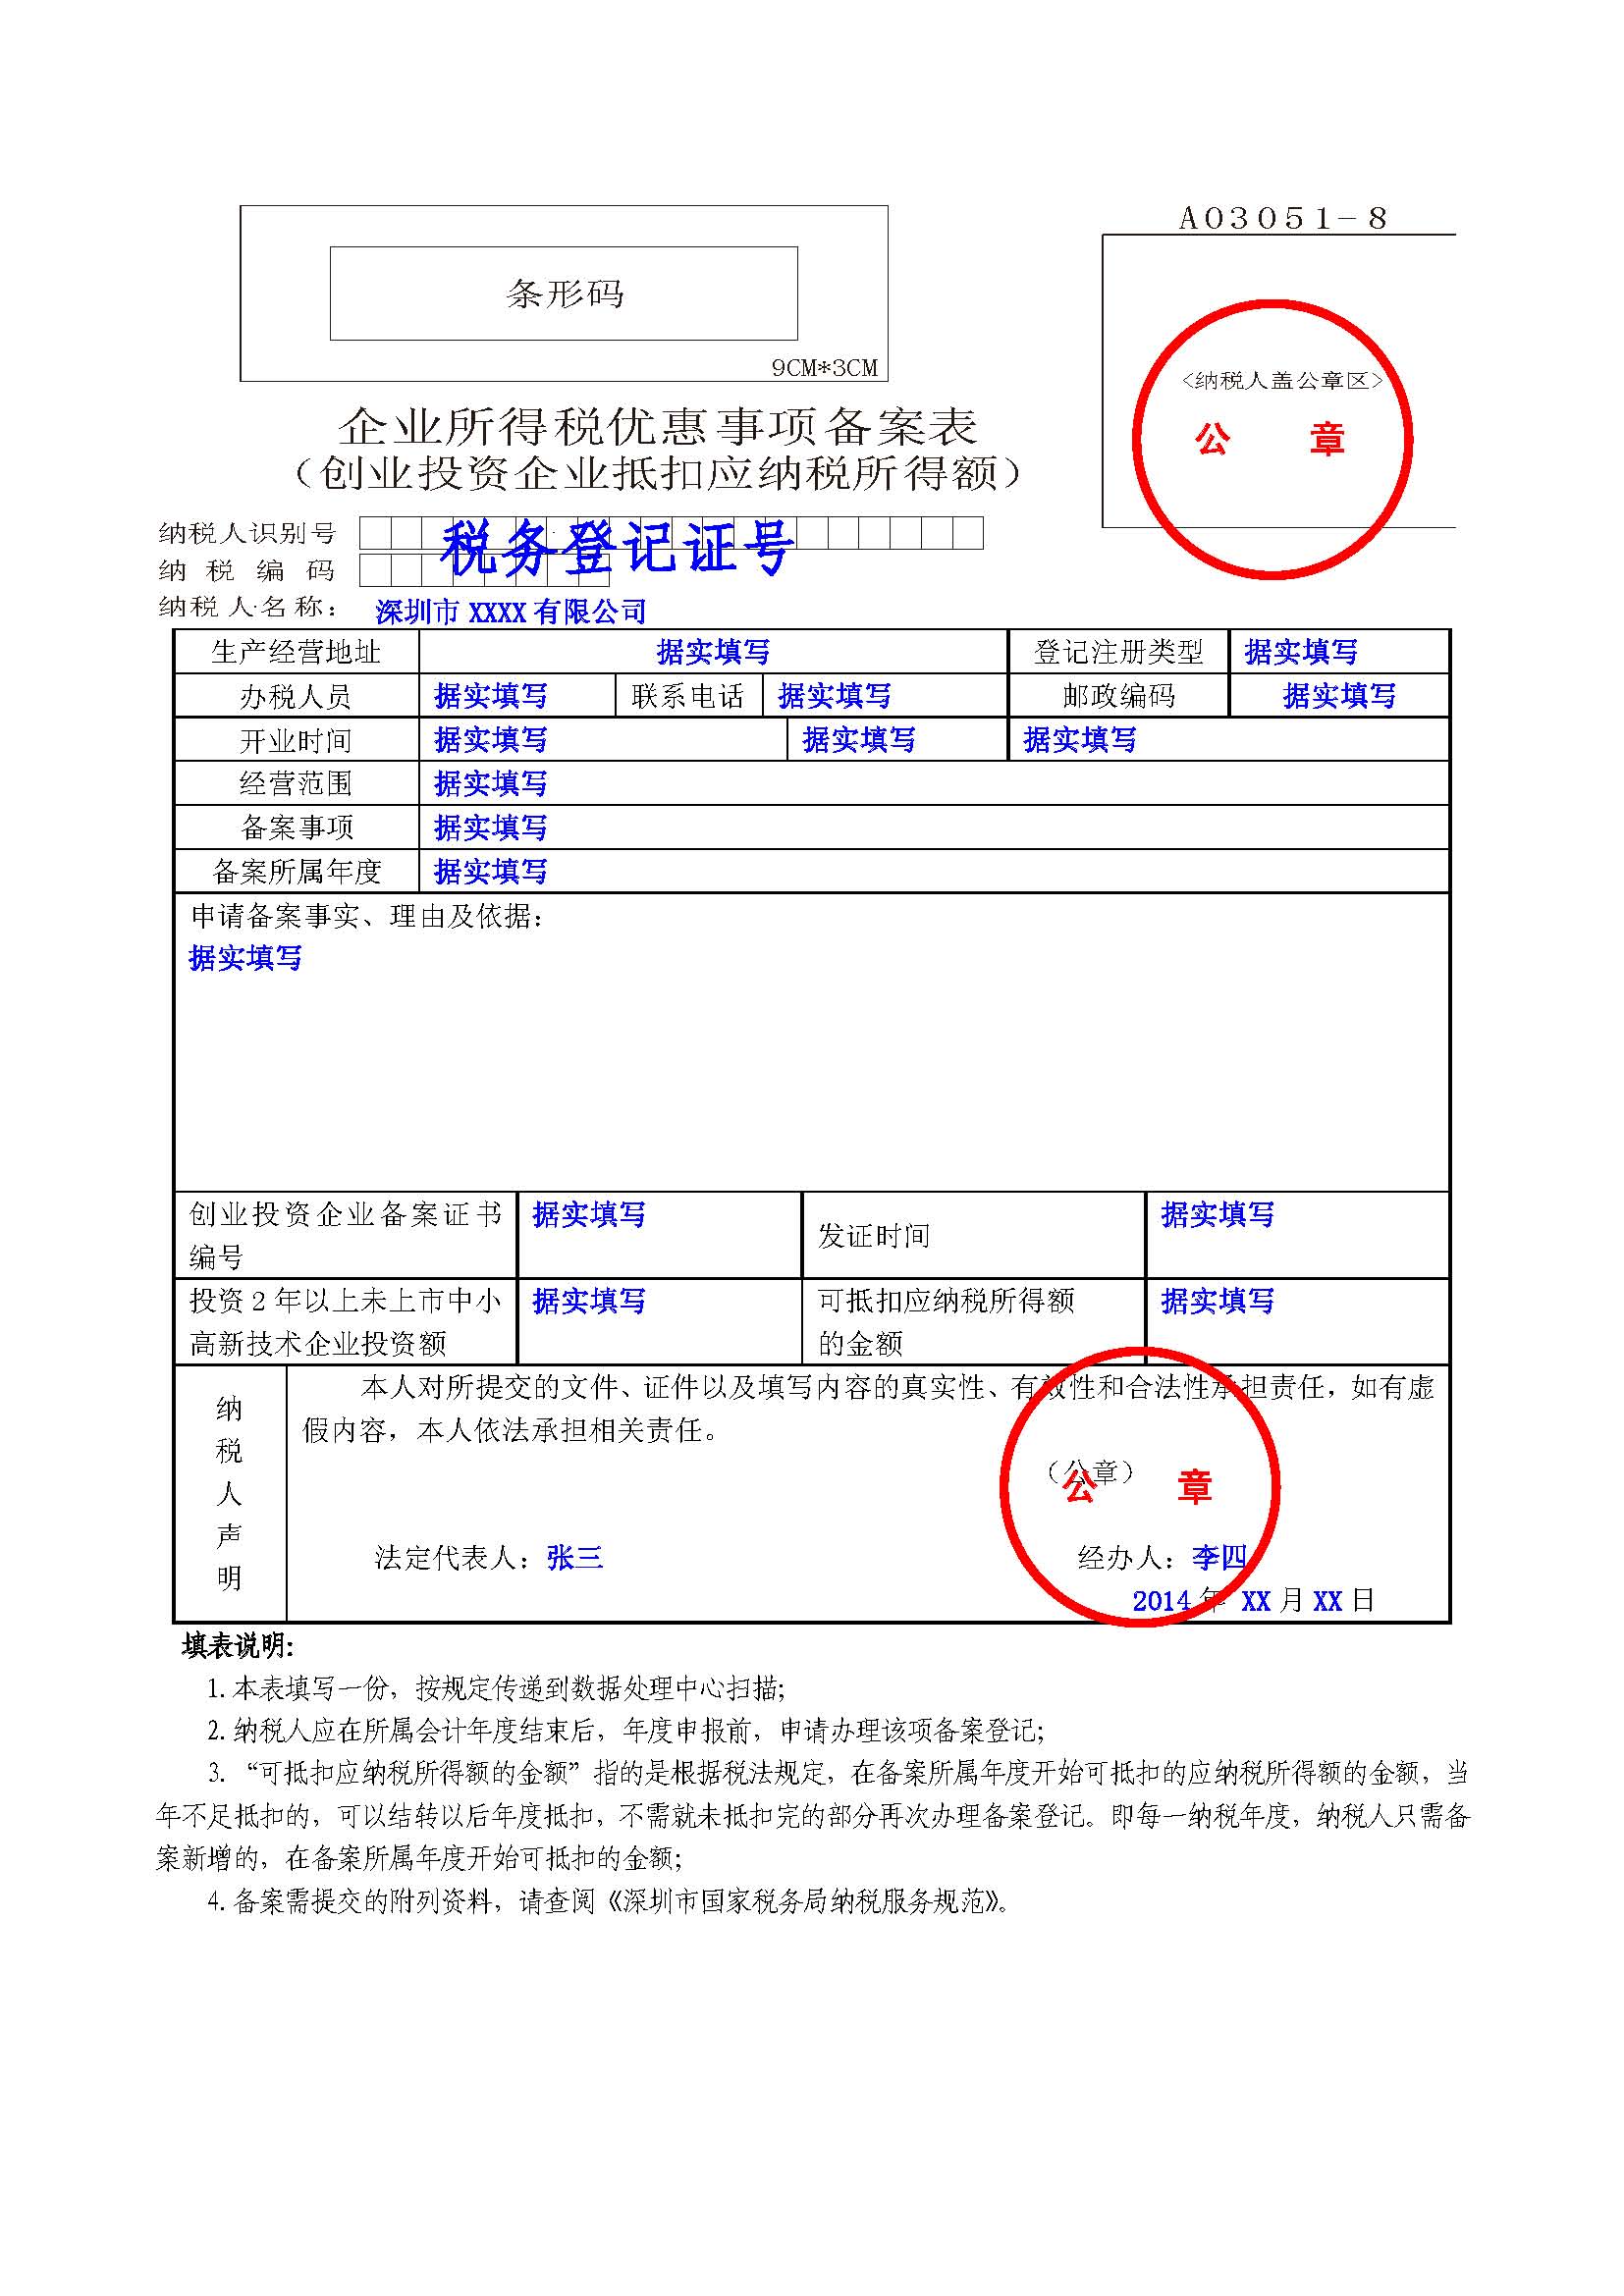
(1)《企业所得税优惠事项备案表》(创业投资企业抵扣应纳税所得额)。
(2)创业投资企业经备案管理部门核实后出具的年检合格通知书(副本)复印件。(复印件加盖公章)
(3)中小高新技术企业投资合同或章程复印件(复印件加盖公章)。
(4)由省、自治区、直辖市或计划单列市高新技术企业认定管理
机构出具的高新技术企业证书原件及复印件(复印件加盖公章)。
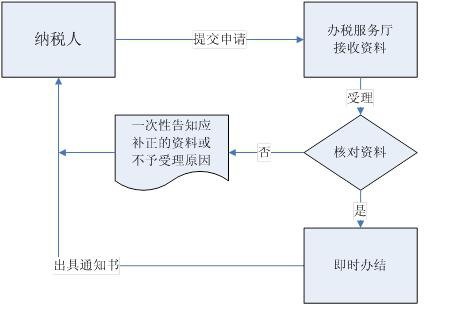
2、办理时间要求:在企业所得税年度申报前完成。
3、办理流程
4、企业所得税优惠事项备案表样表(创业投资企业抵扣应纳税所得额)
八、评述
略。
九、时效性
财税[2013]71号 2013年1月1日至2015年12月31日
国家税务总局公告[2013]25号 2012年1月1日至今
国税发[2009]87号 2008年1月1日至今
主席令[2007]63号 2008年1月1日至今
国务院令[2007]512号 2008年1月1日至今
国家发展和改革委员会令[2005]39号 2006年3月1日至今