证券投资基金信息披露编报规则第2号——基金净值表现的编制及披露
第一条 为规范证券投资基金(以下简称“基金”)的信息披露行为,提高基金净值表现编制与披露的合理性和可比性,特制订本规则。
第二条 基金信息披露义务人在基金定期报告等公开披露信息文件中披露有关基金净值表现时,应按照本规则进行编制或披露,并保证净值表现编制所采用的数据准确、连贯和完整。
第三条 基金应当按照《证券投资基金会计核算办法》的估值原则,以及基金契约和招募说明书载明的估值事项,对资产进行估值。具体应符合以下要求:
(一)封闭式基金和开放式基金应于每个交易日当天进行估值。
(二)任何上市流通的有价证券须以估值日在证券交易所挂牌的市价估值(封闭式基金按平均价估值,开放式基金按收盘价估值);估值日无交易的,以最近交易日的市价估值。配股和增发新股须以估值日在证券交易所挂牌的同一股票的市价估值。首次公开发行的股票,按成本估值。证券交易所市场未实行净价交易的债券按估值日收盘价减去债券收盘价中所含的债券应收利息得到的净价进行估值,估值日没有交易的,按最近交易日债券收盘价计算得到的净价估值。如有确凿证据表明按上述方法进行估值不能客观反映有价证券的公允价值,基金管理公司应根据具体情况与基金托管人商定后,按最能反映公允价值的价格估值。
(三)债券利息收入、存款利息收入、买入返售证券收入等固定收益的确认必须采用权责发生制原则。
(四)股利收入的确认必须采用权责发生制原则。
第四条 在编制和披露基金资产净值时,应当遵循以下原则:
(一)计算期基金净值变动数包括本期基金净收益、期末投资未实现利得变动数、本期向基金持有人分配收益产生的净值变动数,开放式基金计算期净值变动数还应包括本期因基金单位交易产生的基金净值变动数。
(二)计算期基金净收益应当在基金本期收入的基础上扣除本期基金管理费、基金托管费等基金运作过程中发生的各项费用。
(三)基金应只披露实际净值表现,而不能将实际净值表现与预计净值表现联系在一起不加区分地披露。
第五条 披露过往一定阶段单位基金资产净值增长率及其与同期业绩比较基准收益率的比较时,应参照如下例表格式进行列示:
基金XX历史各时间段净值增长率与同期业绩比较基准收益率比较例表
| 阶段 | 净值增长率① | 净值增长率标准差② | 业绩比较基准收益率③ | 业绩比较基准收益率标准差④ | ①-③ | ②-④ |
| 过去×个月 |
|
|
|
|
|
|
| 过去×年 |
|
|
|
|
|
|
| 自基金成立起至今 |
|
|
|
|
|
|
历史各时间段净值增长率的计算参照《证券投资基金信息披露编报规则第1号〈主要财务指标的计算及披露〉》第八条。
例表中的年和月均指自然年度和月份。在计算净值增长率及净值增长率标准差时,封闭式基金采用周净值数据,开放式基金采用交易日净值数据。
在计算过去×个月的相关指标时,若倒推×个月的当日没有单位净值,则采用该日之前披露的最近单位净值。
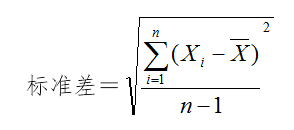
其中,Xi为第i周(或第i个交易日)的净值增长率或业绩比较基准收益率,为增长率或收益率的均值。
第六条 在披露基金自成立以来单位基金资产净值的变动情况,并与同期业绩比较基准的变动进行比较时,应参照如下例图进行列示:
基金XX累计净值增长率与业绩比较基准收益率的历史走势对比例图
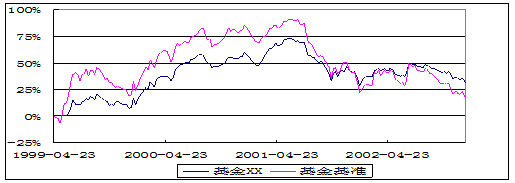
基金累计净值增长率的计算参照《证券投资基金信息披露编报规则第1号<主要财务指标的计算及披露>》第八条。
如果基金契约对基金成立后特定期限内投资比例进行约定的,还应在走势对比图下注明契约的相关约定及其实际履行情况。
如果基金自成立起至披露时点不满一年,应作出说明或在图中列示。
走势对比图纵轴最高点与最低点间至少应有五个等分。
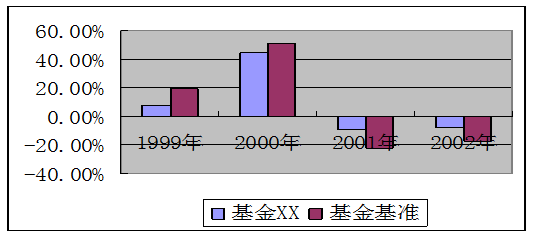
第七条 将基金每年的净值增长率与同期业绩比较基准的收益率进行比较时,应参照如下例图进行列示:
基金XX净值增长率与业绩比较基准历年收益率对比例图
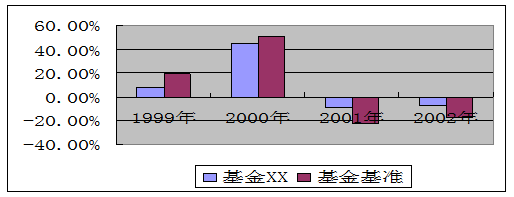
如需列示基金成立当年的净值增长率,则应按当年实际存续期计算,不能按整个自然年度进行折算;基金应就上述情况作出说明或在图中列示。
第八条 将基金净值表现与同期业绩比较基准进行比较的,业绩比较基准的选择应当符合下列要求:
(一)基金业绩比较基准的选择必须符合基金契约、基金招募说明书的规定。
(二)根据基金契约、招募说明书约定采用自定义业绩比较基准的,必须简要说明该业绩比较基准的构建以及再平衡过程;业绩比较基准可以采用某一股票指数与某一债券指数按照一定比例合成的基准;所采用的指数应当是市场公开披露的指数。
(三)如果未能按要求列示业绩比较基准,必须说明原因。
(四)如果业绩比较基准发生变更,必须说明更改的日期、原因和内容。
第九条 本规则是对基金净值表现编制及披露的最低要求。为使投资者充分了解基金的净值表现,信息披露义务人在认为必要时,可提供本规则要求之外的关于基金净值表现的补充信息;例如,在披露过往一定阶段单位基金资产净值增长率及其与同期业绩比较基准的比较时,可补充披露跟踪误差、贝塔系数等指标。
第十条 只有在符合以下条件时,原有基金的净值表现可以被用作新基金净值的历史记录:
(一)基金仅更换名称,基金原有投资目标、投资范围、投资策略和选股标准等完全没有变化;
(二)基金更换基金经理或调整基金经理小组成员,基金原有投资目标、投资范围、投资策略和选股标准等完全没有变化;
(三)中国证监会认定的其他情形。
在引用原有基金的净值表现时,应对上述更换事项或情形作出说明。
第十一条 本规则由中国证监会负责解释。
第十二条 本规则自2004年1月1日起施行。
示 例
【示例1】基金XX净值增长率与同期业绩比较基准(以上证A股指数为例)收益率比较表
| 阶段 | 净值增长率 ① | 净值增长率 标准差② | 业绩比较基准 收益率③ | 业绩比较基准收益率标准差④ | ①-③ | ②-④ |
| 过去三个月 | -8.80% | 1.36% | -14.02% | 2.31% | 5.22% | -0.95% |
| 过去六个月 | -12.39% | 1.09% | -21.59% | 1.88% | 9.20% | -0.79% |
| 过去一年 | -7.36% | 1.91% | -17.13% | 3.21% | 9.77% | -1.30% |
| 过去二年 | -15.96% | 2.07% | -35.27% | 2.88% | 19.31% | -0.82% |
| 自基金成立起至今 | 31.37% | 2.26% | 13.81% | 3.28% | 17.56% | -1.02% |
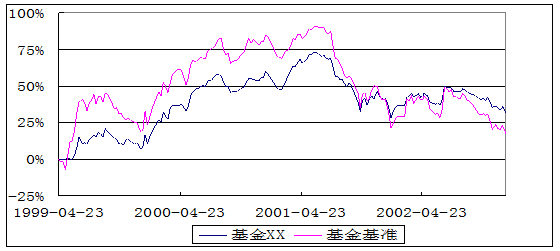
【示例2】基金XX累计净值增长率与业绩比较基准收益率的历史走势对比图
【示例3】基金XX净值增长率与业绩比较基准历年收益率对比图
【附件】示例中基金XX的净值数据
| 日期 | 单位净值 | 累计净值 | 分红 |
| 1999-4-23 | 1.01 | 1.01 | 0 |
| 1999-4-30 | 1.0098 | 1.0098 | 0 |
| 1999-5-7 | 1.0131 | 1.0131 | 0 |
| 1999-5-14 | 1.0137 | 1.0137 | 0 |
| 1999-5-21 | 1.0143 | 1.0143 | 0 |
| 1999-5-28 | 1.0133 | 1.0133 | 0 |
| 1999-6-4 | 1.0132 | 1.0132 | 0 |
| 1999-6-11 | 1.036 | 1.036 | 0 |
| 1999-6-18 | 1.0881 | 1.0881 | 0 |
| 1999-6-25 | 1.1608 | 1.1608 | 0 |
| 1999-7-2 | 1.1209 | 1.1209 | 0 |
| 1999-7-9 | 1.1269 | 1.1269 | 0 |
| 1999-7-16 | 1.1117 | 1.1117 | 0 |
| 1999-7-23 | 1.1476 | 1.1476 | 0 |
| 1999-7-30 | 1.1582 | 1.1582 | 0 |
| 1999-8-6 | 1.181 | 1.181 | 0 |
| 1999-8-13 | 1.1641 | 1.1641 | 0 |
| 1999-8-20 | 1.1939 | 1.1939 | 0 |
| 1999-8-27 | 1.1853 | 1.1853 | 0 |
| 1999-9-3 | 1.1626 | 1.1626 | 0 |
| 1999-9-10 | 1.2202 | 1.2202 | 0 |
| 1999-9-17 | 1.1985 | 1.1985 | 0 |
| 1999-9-24 | 1.1814 | 1.1814 | 0 |
| 1999-10-8 | 1.1544 | 1.1544 | 0 |
| 1999-10-15 | 1.1448 | 1.1448 | 0 |
| 1999-10-22 | 1.1138 | 1.1138 | 0 |
| 1999-10-29 | 1.1251 | 1.1251 | 0 |
| 1999-11-5 | 1.1057 | 1.1057 | 0 |
| 1999-11-12 | 1.1383 | 1.1383 | 0 |
| 1999-11-19 | 1.1513 | 1.1513 | 0 |
| 1999-11-26 | 1.1327 | 1.1327 | 0 |
| 1999-12-3 | 1.1234 | 1.1234 | 0 |
| 1999-12-10 | 1.1145 | 1.1145 | 0 |
| 1999-12-17 | 1.1222 | 1.1222 | 0 |
| 1999-12-24 | 1.0815 | 1.0815 | 0 |
| 1999-12-31 | 1.092 | 1.092 | 0 |
| 2000-1-7 | 1.1769 | 1.1769 | 0 |
| 2000-1-14 | 1.1199 | 1.1199 | 0 |
| 2000-1-21 | 1.1629 | 1.1629 | 0 |
| 2000-1-28 | 1.1996 | 1.1996 | 0 |
| 2000-2-18 | 1.2817 | 1.2817 | 0 |
| 2000-2-25 | 1.2652 | 1.2652 | 0 |
| 2000-3-3 | 1.3328 | 1.3328 | 0 |
| 2000-3-10 | 1.3059 | 1.3059 | 0 |
| 2000-3-17 | 1.285 | 1.285 | 0 |
| 2000-3-24 | 1.3618 | 1.3618 | 0 |
| 2000-3-31 | 1.3579 | 1.3799 | 0.022 |
| 2000-4-7 | 1.3636 | 1.3856 | 0 |
| 2000-4-14 | 1.3607 | 1.3827 | 0 |
| 2000-4-21 | 1.3606 | 1.3826 | 0 |
| 2000-4-28 | 1.3645 | 1.3865 | 0 |
| 2000-5-12 | 1.3237 | 1.3457 | 0 |
| 2000-5-19 | 1.3566 | 1.3786 | 0 |
| 2000-5-26 | 1.424 | 1.446 | 0 |
| 2000-6-2 | 1.4527 | 1.4747 | 0 |
| 2000-6-9 | 1.465 | 1.487 | 0 |
| 2000-6-16 | 1.4801 | 1.5021 | 0 |
| 2000-6-23 | 1.4873 | 1.5093 | 0 |
| 2000-6-30 | 1.4939 | 1.5159 | 0 |
| 2000-7-7 | 1.4859 | 1.5079 | 0 |
| 2000-7-14 | 1.5235 | 1.5455 | 0 |
| 2000-7-21 | 1.528 | 1.55 | 0 |
| 2000-7-28 | 1.5372 | 1.5592 | 0 |
| 2000-8-4 | 1.5548 | 1.5768 | 0 |
| 2000-8-11 | 1.5677 | 1.5897 | 0 |
| 2000-8-18 | 1.5692 | 1.5912 | 0 |
| 2000-8-25 | 1.5566 | 1.5786 | 0 |
| 2000-9-1 | 1.5163 | 1.5383 | 0 |
| 2000-9-8 | 1.3542 | 1.5062 | 0.13 |
| 2000-9-15 | 1.3616 | 1.5136 | 0 |
| 2000-9-22 | 1.3223 | 1.4743 | 0 |
| 2000-9-29 | 1.3297 | 1.4817 | 0 |
| 2000-10-13 | 1.3326 | 1.4846 | 0 |
| 2000-10-20 | 1.3438 | 1.4958 | 0 |
| 2000-10-27 | 1.3518 | 1.5038 | 0 |
| 2000-11-3 | 1.3568 | 1.5088 | 0 |
| 2000-11-10 | 1.3887 | 1.5407 | 0 |
| 2000-11-17 | 1.4085 | 1.5605 | 0 |
| 2000-11-24 | 1.4099 | 1.5619 | 0 |
| 2000-12-1 | 1.4063 | 1.5583 | 0 |
| 2000-12-8 | 1.399 | 1.551 | 0 |
| 2000-12-15 | 1.3964 | 1.5484 | 0 |
| 2000-12-22 | 1.4129 | 1.5649 | 0 |
| 2000-12-29 | 1.4202 | 1.5722 | 0 |
| 2001-1-5 | 1.4514 | 1.6034 | 0 |
| 2001-1-12 | 1.4369 | 1.5889 | 0 |
| 2001-1-19 | 1.4155 | 1.5675 | 0 |
| 2001-2-9 | 1.3489 | 1.5009 | 0 |
| 2001-2-16 | 1.3409 | 1.4929 | 0 |
| 2001-2-23 | 1.3429 | 1.4949 | 0 |
| 2001-3-2 | 1.3724 | 1.5244 | 0 |
| 2001-3-9 | 1.4018 | 1.5538 | 0 |
| 2001-3-16 | 1.434 | 1.586 | 0 |
| 2001-3-23 | 1.4576 | 1.6096 | 0 |
| 2001-3-30 | 1.3376 | 1.6366 | 0.147 |
| 2001-4-6 | 1.3361 | 1.6351 | 0 |
| 2001-4-13 | 1.3558 | 1.6548 | 0 |
| 2001-4-20 | 1.3744 | 1.6734 | 0 |
| 2001-4-27 | 1.3564 | 1.6554 | 0 |
| 2001-5-11 | 1.3698 | 1.6688 | 0 |
| 2001-5-18 | 1.4022 | 1.7012 | 0 |
| 2001-5-25 | 1.4013 | 1.7003 | 0 |
| 2001-6-1 | 1.4163 | 1.7153 | 0 |
| 2001-6-8 | 1.4109 | 1.7099 | 0 |
| 2001-6-15 | 1.4005 | 1.6995 | 0 |
| 2001-6-22 | 1.3885 | 1.6875 | 0 |
| 2001-6-29 | 1.3968 | 1.6958 | 0 |
| 2001-7-6 | 1.3827 | 1.6817 | 0 |
| 2001-7-13 | 1.3767 | 1.6757 | 0 |
| 2001-7-20 | 1.3825 | 1.6815 | 0 |
| 2001-7-27 | 1.3346 | 1.6336 | 0 |
| 2001-8-3 | 1.281 | 1.58 | 0 |
| 2001-8-10 | 1.2787 | 1.5777 | 0 |
| 2001-8-17 | 1.2626 | 1.5616 | 0 |
| 2001-8-24 | 1.2631 | 1.5621 | 0 |
| 2001-8-31 | 1.241 | 1.54 | 0 |
| 2001-9-7 | 1 | 1.525 | 0.226 |
| 2001-9-14 | 1.0142 | 1.5392 | 0 |
| 2001-9-21 | 1.006 | 1.531 | 0 |
| 2001-9-28 | 0.9798 | 1.5048 | 0 |
| 2001-10-12 | 0.9289 | 1.4539 | 0 |
| 2001-10-19 | 0.8865 | 1.4115 | 0 |
| 2001-10-26 | 0.9351 | 1.4601 | 0 |
| 2001-11-2 | 0.9486 | 1.4736 | 0 |
| 2001-11-9 | 0.9157 | 1.4407 | 0 |
| 2001-11-16 | 0.9435 | 1.4685 | 0 |
| 2001-11-23 | 0.9579 | 1.4829 | 0 |
| 2001-11-30 | 0.9435 | 1.4685 | 0 |
| 2001-12-7 | 0.9788 | 1.5038 | 0 |
| 2001-12-14 | 0.9538 | 1.4788 | 0 |
| 2001-12-21 | 0.9458 | 1.4708 | 0 |
| 2001-12-28 | 0.9385 | 1.4635 | 0 |
| 2001-12-31 | 0.9474 | 1.4724 | 0 |
| 2002-1-4 | 0.9371 | 1.4621 | 0 |
| 2002-1-11 | 0.9059 | 1.4309 | 0 |
| 2002-1-18 | 0.859 | 1.384 | 0 |
| 2002-1-25 | 0.8854 | 1.4104 | 0 |
| 2002-2-1 | 0.9041 | 1.4291 | 0 |
| 2002-2-8 | 0.9138 | 1.4388 | 0 |
| 2002-3-1 | 0.9137 | 1.4387 | 0 |
| 2002-3-8 | 0.9506 | 1.4756 | 0 |
| 2002-3-15 | 0.9586 | 1.4836 | 0 |
| 2002-3-22 | 0.9689 | 1.4939 | 0 |
| 2002-3-29 | 0.9553 | 1.4803 | 0 |
| 2002-4-5 | 0.959 | 1.484 | 0 |
| 2002-4-12 | 0.9673 | 1.4923 | 0 |
| 2002-4-19 | 0.9523 | 1.4773 | 0 |
| 2002-4-26 | 0.9577 | 1.4827 | 0 |
| 2002-4-30 | 0.9679 | 1.4929 | 0 |
| 2002-5-10 | 0.9569 | 1.4819 | 0 |
| 2002-5-17 | 0.9277 | 1.4527 | 0 |
| 2002-5-24 | 0.9272 | 1.4522 | 0 |
| 2002-5-31 | 0.9178 | 1.4428 | 0 |
| 2002-6-7 | 0.9247 | 1.4497 | 0 |
| 2002-6-14 | 0.9141 | 1.4391 | 0 |
| 2002-6-21 | 0.94 | 1.465 | 0 |
| 2002-6-28 | 1.0018 | 1.5268 | 0 |
| 2002-7-5 | 0.9986 | 1.5236 | 0 |
| 2002-7-12 | 0.995 | 1.52 | 0 |
| 2002-7-19 | 0.9944 | 1.5194 | 0 |
| 2002-7-26 | 0.9799 | 1.5049 | 0 |
| 2002-8-2 | 0.9786 | 1.5036 | 0 |
| 2002-8-9 | 0.9759 | 1.5009 | 0 |
| 2002-8-16 | 0.974 | 1.499 | 0 |
| 2002-8-23 | 0.9902 | 1.5152 | 0 |
| 2002-8-30 | 0.9875 | 1.5125 | 0 |
| 2002-9-6 | 0.9744 | 1.4994 | 0 |
| 2002-9-13 | 0.9695 | 1.4945 | 0 |
| 2002-9-20 | 0.9663 | 1.4913 | 0 |
| 2002-9-27 | 0.9624 | 1.4874 | 0 |
| 2002-10-11 | 0.9462 | 1.4712 | 0 |
| 2002-10-18 | 0.9415 | 1.4665 | 0 |
| 2002-10-25 | 0.9481 | 1.4731 | 0 |
| 2002-11-1 | 0.9378 | 1.4628 | 0 |
| 2002-11-8 | 0.9494 | 1.4744 | 0 |
| 2002-11-15 | 0.9294 | 1.4544 | 0 |
| 2002-11-22 | 0.9042 | 1.4292 | 0 |
| 2002-11-29 | 0.9129 | 1.4379 | 0 |
| 2002-12-6 | 0.9031 | 1.4281 | 0 |
| 2002-12-13 | 0.8934 | 1.4184 | 0 |
| 2002-12-20 | 0.9063 | 1.4313 | 0 |
| 2002-12-27 | 0.8888 | 1.4138 | 0 |
| 2002-12-31 | 0.8777 | 1.4027 | 0 |