疫情期间捐赠和延期的税务处理
一、增值税、消费税(限货物)
(一)途径:一是通过公益性社会组织和县级以上人民政府及其部门等国家机关进行捐赠;二是直接向承担疫情防治任务的医院捐赠。
(二)货物范围:增值税指所有货物;消费税未全部覆盖,部分小汽车、成品油等确实属用于应对疫情的应征消费税的货物才可享受免税。
(三)医院:取得《医疗机构执业许可证》的机构都属于医院范畴。需要注意的是,文件中强调的是“承担疫情防治任务”的医院。
(四)开票申报:纳税人发生符合8号公告和9号公告规定的免征增值税行为的,不得开具增值税专用发票,但是可以视情况开具不同类型的普通发票。纳税人开具增值税普通发票、机动车销售统一发票等注明税率或征收率栏次的普通发票时,应当在税率或征收率栏次填写“免税”字样。在开具增值税普通发票中的卷票、通用机打发票等未注明税率或征收率栏次的普通发票时,应当在“销售额”“金额”等栏次填写免税销售额。对应免税的进项税额必须转出。免税资格无需备案,直接填写申报,确保能正确填写免税代码即可。
具体操作:
1月所属期根据开具发票(专票、普票)的相关数据进行正常的有税申报。
若你公司在2月份开具了对应红字发票,并重新开具了普通发票,在办理2020年2月属期增值税纳税申报时,应将红字发票对应的负数销售额和销项税额计入《增值税纳税申报表附列资料(一)》 征税项目的“开具增值税专用发票”对应栏次,将普通发票对应的免税销售额等项目计入增值税纳税申报表免税栏次和《增值税减免税申报明细表》对应栏次。
若你公司由于购销双方沟通等原因,在2月份未能及时开具对应红字发票,根据《国家税务总局关于支持新型冠状病毒感染的肺炎疫情防控有关税收征收管理事项的公告》(国家税务总局公告2020年第4号)第三条第二款规定,纳税人在疫情防控期间已经开具增值税专用发票,按照本公告规定应当开具对应红字发票而未及时开具的,可以先适用免征增值税政策,对应红字发票应当于相关免征增值税政策执行到期后1个月内完成开具。你公司在办理2020年2月属期增值税纳税申报时,可在《增值税纳税申报表附列资料(一)》 征税项目“未开具发票”相关栏次,填报冲减1月增值税专用发票对应的销售额和销项税额(填为负数),在增值税纳税申报表免税栏次和《增值税减免税申报明细表》对应栏次,填报免税销售额等项目。在后期补开增值税红字发票和普通发票后,进行对应属期增值税纳税申报时,红字发票销售额和销项税额、普通发票免税销售额和免税额不应重复计入。
若后续(新冠肺炎疫情相关政策执行到期后1个月内)无法正常开具红字发票的情况下,需要调整申报,对应负数冲减的销售额需更正并补缴税款。(必须开出红字票,否则无法享受免税)
2月所属期已经开具专票或已经按适用税率或征收率开具的普通发票,应在2月当期直接作废重新开具“免税”普通发票,在2月所属期申报时直接填写《增值税减免税申报明细表》时应准确选择减免税代码,准确填写免税销售额。
注:采取上述方式进行申报,有可能出现一窗式比对不通过的情况,需前往主管税务机关进行核验,建议采取以下措施避免直接接触的涉税事项办理:
1月所属期根据开具发票(专票、普票)的相关数据进行正常的有税申报,2月已开具的专票及有税率的普票做到全部作废重开,保证2月对应免税销售额的政策享受。同时积极与受票方沟通一并将1月所属期的红字发票开具。若确实无法开具则采取上述具体操作方式处理。
二、企业所得税
(一)直接医院捐赠
直接向“承担疫情防治任务”的医院进行捐赠货物的,可全额进行税前扣除。
(二)通过公益机构和政府部门捐赠
1.机构:公益机构必须通过具有民政有关部门确定的公益性捐赠税前扣除相关资质的机构进行捐赠才可扣除;政府部门。有资质的公益机构和政府部门均可。
2、捐赠范围:不仅限于货物,直接捐赠货币资金和货物均可在税前进行扣除。
三、延期
(一)延期申报(不含个人所得税)
条件:纳税人、扣缴义务人按照规定的期限办理纳税申报,或者报送代扣代缴、代收代缴税款报告表确有困难需要延期的,应当在申请延期的申报期限之内向税务机关提出书面延期申请,经税务机关核准,可以延期申报。
纳税人经核准延期办理纳税申报的,其财务会计报表报送期限可以顺延。纳税人、扣缴义务人因不可抗力,不能按期办理纳税申报或者报送代扣代缴、代收代缴税款报告表的,可以延期办理。但是,应当在不可抗力情形消除后立即向税务机关报告。税务机关应当查明事实,予以核准。
资料: 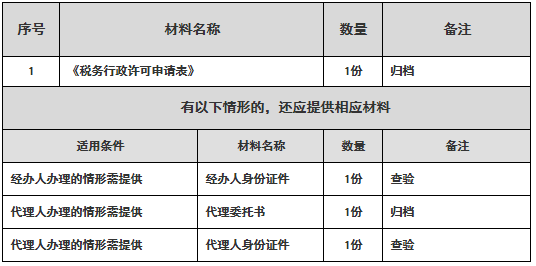
注意事项:
1.纳税人对报送材料的真实性和合法性承担责任,在《税务行政许可申请表》中如实填写申请理由。
2.纳税人上门办理涉税事项时需报送纸质版资料,通过网上办理或移动终端办理的按照系统操作要求报送电子版资料。
3.办理材料里未注明原件、复印件的均为原件;仅注明复印件的只需提供复印件;注明原件及复印件的,收取复印件,原件查验后退回。
4. 报送资料如为复印件,须注明与原件一致,并加盖公章。
预缴税款及滞纳金
1.《中华人民共和国税收征收管理法》(以下简称税收征管法)第二十七条规定,纳税人不能按期办理纳税申报的,经税务机关核准,可以延期申报,但要在纳税期内按照上期实际缴纳的税额或者税务机关核定的税额预缴税款,并在核准的延期内办理税款结算。预缴税款之后,按照规定期限办理税款结算的,不适用税收征管法第三十二条关于纳税人未按期缴纳税款而被加收滞纳金的规定。
2.经核准预缴税款之后按照规定办理税款结算而补缴税款的各种情形,均不适用加收滞纳金的规定。在办理税款结算之前,预缴的税额可能大于或小于应纳税额。当预缴税额大于应纳税额时,税务机关结算退税但不向纳税人计退利息;当预缴税额小于应纳税额时,税务机关在纳税人结算补税时不加收滞纳金。
3.当纳税人本期应纳税额远远大于比照上期税额的预缴税款时,延期申报则可能成为纳税人拖延缴纳税款的手段,造成国家税款被占用。为防止此类问题发生,税务机关在审核延期申报时,要结合纳税人本期经营情况来确定预缴税额,对于经营情况变动大的,应合理核定预缴税额,以维护国家税收权益,并保护真正需要延期申报的纳税人的权利。
延期缴纳税款
条件:延期缴纳税款核准,是指纳税人因不可抗力因素,导致发生较大损失,正常生产经营活动受到较大影响的,或者当期货币资金在扣除应付职工工资、社会保险费后不足缴纳税款的,经省、自治区、直辖市税务机关批准,可以延期缴纳税款,但最长不得超过三个月。
《中华人民共和国税收征收管理法实施细则》第四十一条规定纳税人“当期货币资金在扣除应付职工工资、社会保险费后,不足以缴纳税款的”,经批准可延期缴纳税款。此条规定中的“当期货币资金”是指纳税人申请延期缴纳税款之日的资金余额,其中不含国家法律和行政法规明确规定企业不可动用的资金;“应付职工工资”是指当期计提数。
资料: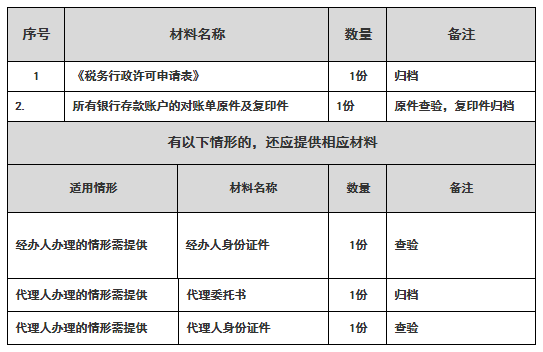
注意事项:
1.纳税人对报送材料的真实性和合法性承担责任,在《税务行政许可申请表》中如实填写申请理由,以及当期货币资金余额、应付职工工资和社会保险费等支出预算相关信息。
2.纳税人上门办理涉税事项时需报送纸质版资料,通过网上办理或移动终端办理的按照系统操作要求报送电子版资料。
3.办理材料里未注明原件、复印件的均为原件;仅注明复印件的只需提供复印件;注明原件及复印件的,收取复印件,原件查验后退回。
4. 报送资料如为复印件,须注明与原件一致,并加盖公章。
滞纳金
纳税人经批准延期缴纳税款的,在批准的期限内,不加收滞纳金;逾期未缴的,税务机关应当从批准的期限届满次日起,按日加收未缴税款千分之二的滞纳金,并发出催缴税款通知书,责令其在最长不超过15日的期限内缴纳;逾期仍不缴纳的,依照《中华人民共和国税收征收管理法》第二十七条的法规,将应缴未缴的税款连同滞纳金一并强制执行。经批准延期缴纳的税款要与欠税分别统计、分别核算。