免征的增值税和即征即退的增值税是否缴纳企业所得税?
广东省税务局2020年4月7日和10日分别就免征的增值税是否应该缴纳企业所得税做出咨询答复。无独有偶,去年北京税务局也有答复。为此,笔者专门写了一篇文章《免征的增值税和即征即退的增值税是否缴纳企业所得税?》
《税局权威回应:免征的增值税“缴”还是“不缴”企业所得税吗?》
1.享受生活服务业免征增值税的政策,对应免征的销项税额全额确认为企业收入,是否需要缴纳企业所得税?
留言时间:2020-04-07
咨询对象 广东省税务局
问题内容 享受生活服务业免征增值税的政策,对应免征的销项税额全额确认为企业收入,是否需要缴纳企业所得税?
附件 无附件
答复机构 广东省税务局
答复时间 2020-04-10
答复内容 广东省12366纳税服务中心答复:
尊敬的纳税人(扣缴义务人、缴费人)您好!您提交的网上留言咨询已收悉,现答复如下:
根据《财政部 国家税务总局关于财政性资金 行政事业性收费 政府性基金有关企业所得税政策问题的通知》(财税〔2008〕151号)的规定,企业取得的各类财政性资金,除属于国家投资和资金使用后要求归还本金的以外,均应计入企业当年收入总额。本条所称财政性资金,是指企业取得的来源于政府及其有关部门的财政补助、补贴、贷款贴息,以及其他各类财政专项资金,包括直接减免的增值税和即征即退、先征后退、先征后返的各种税收,但不包括企业按规定取得的出口退税款。因此,您可详细参考上述文件的相关规定。另外,有关财务处理方面的问题请您遵循财务会计准则(制度)的规定或向相关会计部门进行咨询。上述回复仅供参考,感谢您对本网站的支持!
类似问题:
2.享受生活服务业免征增值税,对应收入是否需要缴纳企业所得税
留言时间:2020-04-07
咨询对象 广东省税务局
问题内容 享受生活服务业免征增值税的政策,对应免征的销项税部分会计处理作为“其他收益”,是否需要缴纳企业所得税?
附件 无附件
答复机构 广东省税务局
答复时间 2020-04-10
答复内容 广东省12366纳税服务中心答复:
尊敬的纳税人(扣缴义务人、缴费人)您好!您提交的网上留言咨询已收悉,现答复如下:根据《财政部 国家税务总局关于财政性资金 行政事业性收费 政府性基金有关企业所得税政策问题的通知》(财税〔2008〕151号)的规定,企业取得的各类财政性资金,除属于国家投资和资金使用后要求归还本金的以外,均应计入企业当年收入总额。本条所称财政性资金,是指企业取得的来源于政府及其有关部门的财政补助、补贴、贷款贴息,以及其他各类财政专项资金,包括直接减免的增值税和即征即退、先征后退、先征后返的各种税收,但不包括企业按规定取得的出口退税款。因此,您可详细参考上述文件的相关规定。另外,有关财务处理方面的问题请您遵循财务会计准则(制度)的规定或向相关会计部门进行咨询。上述回复仅供参考,感谢您对本网站的支持!
免征的增值税和即征即退的增值税是否缴纳企业所得税?
invoice 税 Voice 2019-09-23
一周前《北京税务》微信公众号的一篇文章 《小规模纳税人免征的增值税是否需要缴纳企业所得税?》引起笔者注意,本来按照财政部门的会计处理规定列入“营业外收入”会计科目中并无新意,但是免征的增值税不作为不征税收入的结论和解释很接地气。恰逢在风险管理应对工作中也遇到企业取得的财政性资金如何确认增值税不征税收入问题,在此用北京税务非常有条理的回答作为本文的参考依据。
笔者的结论是免征的增值税和即征即退的增值税如无特殊规定,不作为企业所得税的不征税收入,更不能作为企业所得税的免税收入,应计入实际收到年度的应税收入总额中缴纳企业所得税。
中华人民共和国企业所得税法
第七条 收入总额中的下列收入为不征税收入:
(一)财政拨款;
(二)依法收取并纳入财政管理的行政事业性收费、政府性基金;
(三)国务院规定的其他不征税收入。
《财政部 国家税务总局关于财政性资金 行政事业性收费 政府性基金有关企业所得税政策问题的通知》 财税[2008]151号
根据《中华人民共和国企业所得税法》及《中华人民共和国企业所得税法实施条例》的有关规定,现对财政性资金、行政事业性收费、政府性基金有关企业所得税政策问题明确如下:
一、财政性资金
(一)企业取得的各类财政性资金,除属于国家投资和资金使用后要求归还本金的以外,均应计入企业当年收入总额。
(二)对企业取得的由国务院财政、税务主管部门规定专项用途并经国务院批准的财政性资金,准予作为不征税收入,在计算应纳税所得额时从收入总额中减除。
(三)纳入预算管理的事业单位、社会团体等组织按照核定的预算和经费报领关系收到的由财政部门或上级单位拨入的财政补助收入,准予作为不征税收入,在计算应纳税所得额时从收入总额中减除,但国务院和国务院财政、税务主管部门另有规定的除外。
本条所称财政性资金,是指企业取得的来源于政府及其有关部门的财政补助、补贴、贷款贴息,以及其他各类财政专项资金,包括直接减免的增值税和即征即退、先征后退、先征后返的各种税收,但不包括企业按规定取得的出口退税款;所称国家投资,是指国家以投资者身份投入企业、并按有关规定相应增加企业实收资本(股本)的直接投资。
二、关于政府性基金和行政事业性收费
(一)企业按照规定缴纳的、由国务院或财政部批准设立的政府性基金以及由国务院和省、自治区、直辖市人民政府及其财政、价格主管部门批准设立的行政事业性收费,准予在计算应纳税所得额时扣除。
企业缴纳的不符合上述审批管理权限设立的基金、收费,不得在计算应纳税所得额时扣除。
(二)企业收取的各种基金、收费,应计入企业当年收入总额。
(三)对企业依照法律、法规及国务院有关规定收取并上缴财政的政府性基金和行政事业性收费,准予作为不征税收入,于上缴财政的当年在计算应纳税所得额时从收入总额中减除;未上缴财政的部分,不得从收入总额中减除。
三、企业的不征税收入用于支出所形成的费用,不得在计算应纳税所得额时扣除;企业的不征税收入用于支出所形成的资产,其计算的折旧、摊销不得在计算应纳税所得额时扣除。
财税[2009]87号 财政部、国家税务总局关于专项用途财政性资金有关企业所得税处理问题的通知
从县级以上各级人民政府财政部门及其他部门取得的应计入收入总额的财政性资金,凡同时符合以下条件的,可以作为不征税收入,在计算应纳税所得额时从收入总额中减除:
(一)企业能够提供资金拨付文件,且文件中规定该资金的专项用途;
(二)财政部门或其他拨付资金的政府部门对该资金有专门的资金管理办法或具体管理要求;
(三)企业对该资金以及以该资金发生的支出单独进行核算。
二、根据实施条例第二十八条的规定,上述不征税收入用于支出所形成的费用,不得在计算应纳税所得额时扣除;用于支出所形成的资产,其计算的折旧、摊销不得在计算应纳税所得额时扣除。
三、企业将符合本通知第一条规定条件的财政性资金作不征税收入处理后,在5年(60个月)内未发生支出且未缴回财政或其他拨付资金的政府部门的部分,应重新计入取得该资金第六年的收入总额;重新计入收入总额的财政性资金发生的支出,允许在计算应纳税所得额时扣除。
财政部、国家税务总局关于专项用途财政性资金企业所得税处理问题的通知
财税[2011]70号
一、企业从县级以上各级人民政府财政部门及其他部门取得的应计入收入总额的财政性资金,凡同时符合以下条件的,可以作为不征税收入,在计算应纳税所得额时从收入总额中减除:
(一)企业能够提供规定资金专项用途的资金拨付文件;
(二)财政部门或其他拨付资金的政府部门对该资金有专门的资金管理办法或具体管理要求;
(三)企业对该资金以及以该资金发生的支出单独进行核算。
二、根据实施条例第二十八条的规定,上述不征税收入用于支出所形成的费用,不得在计算应纳税所得额时扣除;用于支出所形成的资产,其计算的折旧、摊销不得在计算应纳税所得额时扣除。
三、企业将符合本通知第一条规定条件的财政性资金作不征税收入处理后,在5年(60个月)内未发生支出且未缴回财政部门或其他拨付资金的政府部门的部分,应计入取得该资金第六年的应税收入总额;计入应税收入总额的财政性资金发生的支出,允许在计算应纳税所得额时扣除。
四、本通知自2011年1月1日起执行。
依据一:北京税务认为免征增值税不作为不征税收入“该项财政性资金既不属于国家投资和资金使用后要求归还本金的情形,也不具备确认为不征税收入的条件”
“我公司属于小规模纳税人,月销售额均小于10万元,根据现行增值税政策规定可享受免征增值税优惠。那么,我公司免征的增值税是否需要缴纳企业所得税呢?”
实务中,您是否也遇到了同样的问题呢?别急,接下来就让小编为您答疑解惑吧~
要想弄清该问题,首先让我们了解一下“财政性资金”与“不征税收入”的相关概念吧~
根据《财政部 国家税务总局关于财政性资金 行政事业性收费 政府性基金有关企业所得税政策问题的通知》(财税〔2008〕151号)第一条规定:财政性资金,是指企业取得的来源于政府及其有关部门的财政补助、补贴、贷款贴息,以及其他各类财政专项资金,包括直接减免的增值税和即征即退、先征后退、先征后返的各种税收,但不包括企业按规定取得的出口退税款;所称国家投资,是指国家以投资者身份投入企业、并按有关规定相应增加企业实收资本(股本)的直接投资。企业取得的各类财政性资金,除属于国家投资和资金使用后要求归还本金的以外,均应计入企业当年收入总额。对企业取得的由国务院财政、税务主管部门规定专项用途并经国务院批准的财政性资金,准予作为不征税收入,在计算应纳税所得额时从收入总额中减除。----- -----根据《财政部 国家税务总局关于专项用途财政性资金企业所得税处理问题的通知》(财税〔2011〕70号)第一条规定:企业从县级以上各级人民政府财政部门及其他部门取得的应计入收入总额的财政性资金,凡同时符合以下条件的,可以作为不征税收入,在计算应纳税所得额时从收入总额中减除:1.企业能够提供规定资金专项用途的资金拨付文件;2.财政部门或其他拨付资金的政府部门对该资金有专门的资金管理办法或具体管理要求;3.企业对该资金以及以该资金发生的支出单独进行核算。根据上述规定,小规模纳税人享受直接减免的增值税属于企业取得的财政性资金,但该项财政性资金既不属于国家投资和资金使用后要求归还本金的情形,也不具备确认为不征税收入的条件。因此,小规模纳税人免征的增值税应计入企业当年收入总额缴纳企业所得税。
那么,小规模纳税人享受的免征增值税优惠又该如何做会计处理呢?
根据《财政部关于印发<增值税会计处理规定>的通知》(财会〔2016〕22号)第二条第七项第4点“减免增值税的账务处理”相关规定:对于当期直接减免的增值税,借记“应交税金——应交增值税(减免税款)”科目,贷记损益类相关科目。
例
甲企业为小规模纳税人,月销售额均小于10万元符合现行免征增值税优惠政策规定,其适用的增值税税率为3%,增值税选择按月申报纳税方式。2019年8月,甲企业当月销售额为9万元(含税)。那么,甲企业该如何做账务处理呢?(假设不考虑除增值税以外的其他税费)
第一步、当月取得销售收入时,应当按照税法的规定计算应交增值税,并确认为应交税费:借:银行存款 90000 贷:主营业务收入 87378.64 应交税费——应交增值税 2621.36第二步、达到增值税制度规定的免征增值税条件时,将有关应交增值税转入当期损益,实务中通常转到“营业外收入”科目:借:应交税费-应交增值税 2621.36 贷:营业外收入 2621.36
依据二:海南税务即征即退不免税“安置残疾人单位取得的增值税退税收入免征企业所得税的政策应当自2008年1月1日起停止执行。”
无论2018年的69项企业所得税优惠还是目前的97项企业所得税优惠中,均无退还的增值税免征企业所得税的优惠
海南省国家税务局关于海南宏达抛光磨料有限公司安置残疾人就业取得的增值税即征即退收入是否免征企业所得税问题的批复
2015-06-12 琼国税函〔2015〕222号
文昌市国家税务局:
你局《文昌市国家税务局关于对安置残疾人的单位取得即征即退增值税是否免征企业所得税的请示》(文国税发〔2015〕58号)收悉。经研究,批复如下:
一、根据《财政部 国家税务总局关于财政性资金 行政事业性收费 政府性基金有关企业所得税政策问题的通知》(财税〔2008〕151号)的有关规定,企业安置残疾人就业取得的增值税即征即退收入属于财政性资金,应计入企业当年收入总额。
企业取得的由国务院财政、税务主管部门规定专项用途并经国务院批准的财政性资金,准予作为不征税收入,在计算应纳税所得额时从收入总额中减除。
二、根据《财政部 国家税务总局关于专项用途财政性资金有关企业所得税处理问题的通知 》(财税〔2009〕87号)和《财政部 国家税务总局关于专项用途财政性资金企业所得税处理问题的通知 》(财税〔2011〕70号)的规定,企业从县级以上各级人民政府财政部门及其他部门取得的应计入收入总额的财政性资金,凡同时符合以下条件的,可以作为不征税收入,在计算应纳税所得额时从收入总额中减除:
(一)企业能够提供规定资金专项用途的资金拨付文件;
(二)财政部门或其他拨付资金的政府部门对该资金有专门的资金管理办法或具体管理要求;
(三)企业对该资金以及以该资金发生的支出单独进行核算。
若不能同时符合上述三个条件的,则应计算缴纳企业所得税。
三、根据《财政部 国家税务总局关于企业所得税若干优惠政策的通知》(财税〔2008〕1号)的规定,除《中华人民共和国企业所得税法》、《中华人民共和国企业所得税法实施条例》、《国务院关于实施企业所得税过渡优惠政策的通知》(国发〔2007〕39号)、《国务院关于经济特区和上海浦东新区新设立高新企业实行过渡性税收优惠的通知》(国发〔2007〕40号)及本通知规定的优惠政策以外,2008年1月1日之前实施的其他企业所得税优惠政策一律废止。
因此,《财政部 国家税务总局关于促进残疾人就业税收优惠政策的通知》(财税〔2007〕92号)文件中对安置残疾人单位取得的增值税退税收入免征企业所得税的政策应当自2008年1月1日起停止执行。
海南省国家税务局
2015年6月12日
依据三:软件企业按规定取得的即征即退增值税款可以不征税“由企业专项用于软件产品研发和扩大再生产并单独进行核算,可以作为不征税收入,在计算应纳税所得额时从收入总额中减除。”
《财政部 国家税务总局关于进一步鼓励软件产业和集成电路产业发展企业所得税政策的通知》(财税[2012]27号)规定,符合条件的软件企业按照《财政部 国家税务总局关于软件产品增值税政策的通知》(财税〔2011〕100号)规定取得的即征即退增值税款,由企业专项用于软件产品研发和扩大再生产并单独进行核算,可以作为不征税收入,在计算应纳税所得额时从收入总额中减除。
同时,上述不征税收入用于支出所形成的费用,不得在计算应纳税所得额时扣除;用于支出所形成的资产,其计算的折旧、摊销不得在计算应纳税所得额时扣除。
以下12 项即征即退增值税优惠中除软件之外,未发现有将退税款作为不征税收入的政策说明。
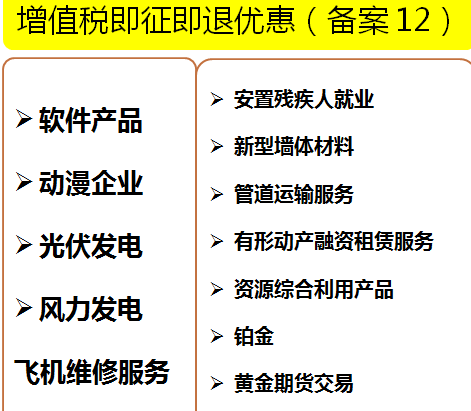
综上,除软件可以作为企业所得税不征税收入这一特殊规定以外,企业取得的免税、即征即退增值税款等既不能免征企业所得税,也不能作为企业所得税不征税收入,应作为营业外收入计入企业所得税收入总额缴纳企业所得税。