小型微利企业可延缓至2021年缴纳所得税,这些政策要点你要掌握!
壹
适用范围
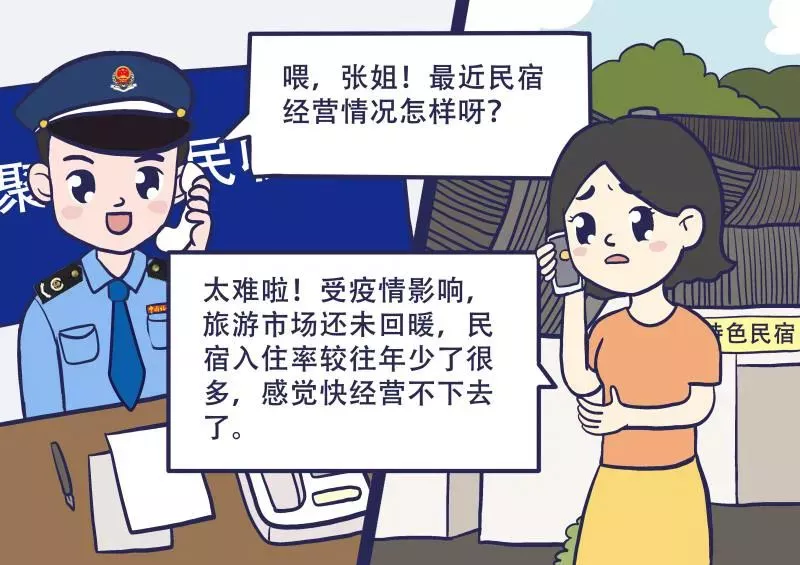
无论查账征收还是核定征收方式的企业,只要符合小型微利企业条件,均可享受企业所得税延缓缴纳政策。
贰
预缴申报时小型微利企业的判断方法
根据《国家税务总局关于实施小型微利企业普惠性所得税减免政策有关问题的公告》(2019年第2号)规定,自2019年度起,在预缴企业所得税时,企业可直接按当年度截至本期末的资产总额、从业人数、应纳税所得额等情况判断是否为小型微利企业。
小型微利企业享受企业所得税延缓缴纳政策时,仍然沿用上述判断方法。预缴申报时符合小型微利企业条件的企业,既可以享受小型微利企业普惠性所得税减免政策,也可以同时享受企业所得税延缓缴纳政策。
叁
小型微利企业所得税延缓缴纳政策的时间要求
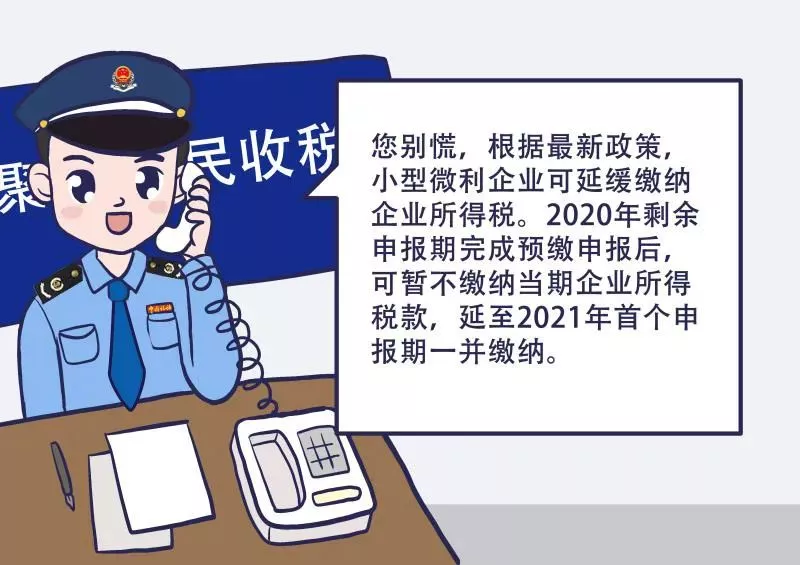
2020年5月1日至2020年12月31日,小型微利企业在2020年剩余申报期完成预缴申报后,可暂不缴纳当期的企业所得税款,延迟至2021年首个申报期内一并缴纳。
肆
享受小型微利企业所得税延缓缴纳政策的办理方式
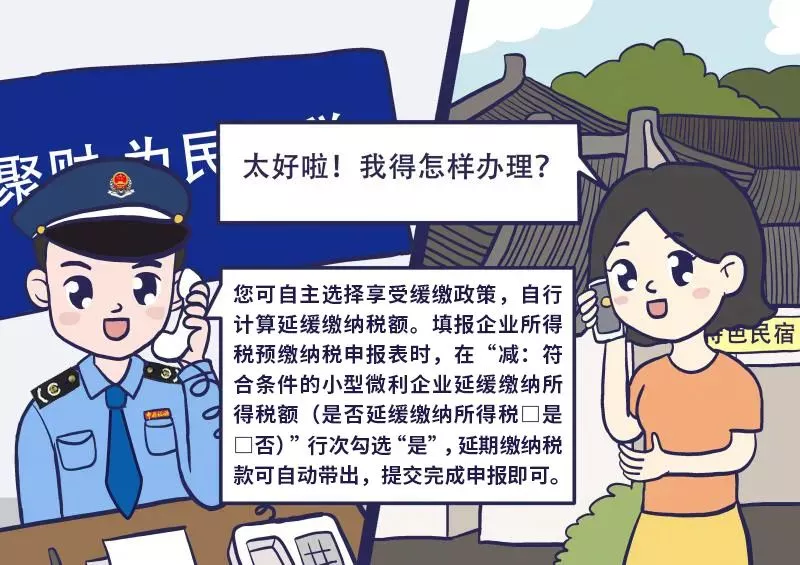
采用“自行判别、申报享受”的办理方式。企业根据经营情况以及相关税收规定自行判断是否符合小型微利企业的条件,并自主选择是否享受延缓缴纳政策。符合条件且选择享受延缓缴纳政策的小型微利企业,自行计算延缓缴纳税额,并通过填报企业所得税预缴纳税申报表享受延缓缴纳政策。
政策来源
《关于小型微利企业和个体工商户延缓缴纳2020年所得税有关事项的公告》(国家税务总局公告2020年第10号)
来源:广东税务
评论(0)