疫情相关融资租赁租金减让业务的简化会计处理
2020年6月,《财政部发布关于印发〈新冠肺炎疫情相关租金减让会计处理规定〉的通知》(财会[2020]10号,以下简称“10号文”)出台,但是关于融资租赁业务,因疫情发生的租金减让如何作出会计调整,没有明确规定。
此后,财政部官网公布了会计司的《新冠肺炎疫情相关租金减让会计处理应用案例》,虽然做了比较细致的举例,但是对于“按照减让前折现率折现计入当期损益的”,却没有调整“未确认融资费用”或“未实现融资收益”,而且,该应用举例是不考虑税收影响的,但实务中由于开票方式不同,所以会计处理也不得不考虑税收影响。
10号文规定简化了疫情下租金减让的会计处理,而财政部会计司的应用举例则进一步简化了这种会计处理,但二者不尽一致,笔者进行分析并提出一种比较完整的调整方式。
一、10号文综述分析
10号文提出“简化新冠肺炎疫情相关租金减让的会计处理,减轻企业负担”,这一简化会计调整,主要是规避以下两个问题引起的会计上复杂进行调整:一是新租赁会计准则中融资租赁业务关于出租人在条件变更后要重新判断业务性质问题,即条件变更后该业务属于融资租赁还是经营租赁;二是关于承租人是否采用租赁变更(如是否重新计算折现率及现金流量)的有关规定。
10号文的主要思想,其实在新修订的《企业会计准则第12号——债务重组》中早有表述,即疫情引起的租金减让,基本就是债务重组会计准则中规定的“改变其他条件”的重组形式。在债务重组会计准则中,明确了租赁应收应付款适用债务重组准则,明确了摊余成本计量的资产在重组发生后不改变原折现率。
10号文分别从租赁旧会计准则和新会计准则(2021年1月1日开始执行)的有关规定出发,区分经营租赁和融资租赁、站在出租人和承租人角度,分别作出了会计简化处理的规定。
当然,10号文也规定了适用范围和基本原则,如在境外上市或境内外同时上市的出租人不适用该文件,该文件规定的减让“仅针对2021年6月30日前的应付租赁付款额”等,并且列举了减免租金、延期支付租金等几种疫情引起的租金减让情况。
二、租金减让融资租赁业务会计简化处理基本原理
10号文对于融资租赁业务(无论是新的还是旧的会计准则)中,租金减让时如何简化处理“未确认融资费用”和“未实现融资收益”的规定是模糊的,应用举例对此也没有给予举例说明。
假设不考虑税费、开票等问题,假设租金减让就是减免2020年的一部分租金,假设企业执行的是旧的租赁准则,承租人会计简化处理基本原理如下:
融资租赁业务,实质就是以租赁物为抵押的长期贷款,就如“贷款购房”及以等额本金的形式“按期还贷”。
租赁开始日,租金为本利和(终值),折现后的现值为本金,终值与现值差额为利息,其中本金部分计入资产,以后通过折旧摊销进入损益并实现其价值,不考虑残值,利息部分属于未确认融资费用,按期摊销计入财务费用或资本化:
借:融资租赁资产(本金)未确认融资费用(利息)
贷:长期应付款(本利和)
因为疫情,租金发生减让,按原折现率重新计算现值,各期本利和都发生变化。按减收的租金(本利和)分别对应地进行调整,其中本金对应调减资产,因为资产最终摊销进入损益,所以用损益科目替换资产科目,利息对应调减未确认融资费用(这一步,文件规定要调整,但应用举例时却没有举例)。
借:长期应付款(少付的本利和)
贷:期间费用(少付本金)
未确认融资费用(少付利息)
站在租金减让时点,以前年度多计入财务费用或资本化的利息,本年应调减,因为是简化处理,所以不追溯调整,不通过“以前年度损益调整”科目处理,因为债务重组准则规定一般是通过“投资收益”科目,所以这里也计入“投资收益”;本年即以后年度多计入(或相反)财务费用或资本化的也要在所在年度作出调整。
借:未确认融资费用(重新计算的利息总额-原利息总额)
贷:投资收益——以前年度(以前年度计入财务费用或资本化利息-重新计算的以前年度计入财务费用或资本化利息)
投资收益——本年(本年计入财务费用或资本化利息-重新计算的本年计入财务费用或资本化利息)
三、案例分析
案情介绍:
(一)租赁合同
2018年12月28日,A公司与B公司签订了一份租赁合同。合同主要条款如下:
1.租赁标的物:程控生产线。
2.租赁期开始日:租赁物运抵A公司生产车间之日(即2019年1月1日)。
3.租赁期:从租赁期开始日算起36个月(即2019年1月1日—2021年12月31日)。
4.租金支付方式:自租赁期开始日起每年年末支付租金1000000元。
5.该生产线在2019年1月1日B公司的公允价值为2600000元。
6.租赁合同规定的利率为8%(年利率)。
7.该生产线为全新设备,估计使用年限为5年。
8.在2020年和2021年两年间,A公司每年按该生产线所生产的产品——微波炉的年销售收入的1%向B公司支付经营分享收入。
(二)A公司
1.采用实际利率法确认本期应分摊的未确认融资费用。
2.采用年限平均法计提固定资产折旧。
3.在2020年、2021年A公司分别实现微波炉销售收入10000000元和15000000元。4.2021年12月31日,将该生产线退还B公司。
5.A公司在租赁谈判和签订租赁合同过程中发生可归属于租赁项目的手续费、差旅费10000元。
(三)2020年3月28日,新冠病毒疫情加重,B公司作出决定:减免当年租金600000元。
解析:
(一)租赁开始日的会计处理
第一步,判断租赁类型。
本例中租赁期(3年)占租赁资产尚可使用年限(5年)的60%(小于75%),没有满足融资租赁的第三条标准;另外,最低租赁付款额的现值为2577100元(计算过程见后)大于租赁资产公允价值的90%,即2340000元(2600000×90%),满足融资租赁的第四条标准,因此,A公司应当将该项租赁认定为融资租赁。
第二步,计算租赁开始日最低租赁付款额的现值,确定租赁资产的入账价值。
本例中A公司不知道出租人的租赁内含利率,因此应选择租赁合同规定的利率8%作为最低租赁付款额的折现率。
最低租赁付款额=各期租金之和+承租人担保的资产余值=1000000×3+0=3000000(元)
计算现值的过程如下:
每期租金1000000元的年金现值=1000000×(P/A,8%,3),查表得知:(P/A,8%,3)=2.5771(元)
每期租金的现值之和=1000000×2.5771=2577100(元),小于租赁资产公允价值2600000元。
根据孰低原则,租赁资产的入账价值应为其折现值2577100元。
第三步,计算未确认融资费用。
未确认融资费用=最低租赁付款额-最低租赁付款额现值=3000000-2577100=422900(元)
第四步,将初始直接费用计入资产价值。
租赁资产的入账价值=2577100+10000=2587100(元)。
账务处理为:
2019年1月1日,租入程控生产线(单位:元,下同):
借:固定资产——融资租入固定资产2587100
未确认融资费用422900
贷:长期应付款——应付融资租赁款3000000
银行存款10000
(二)分摊未确认融资费用的会计处理
第一步,确定融资费用分摊率。
由于租赁资产的入账价值为其最低租赁付款额的折现值,因此该折现率就是其融资费用分摊率,即8%。
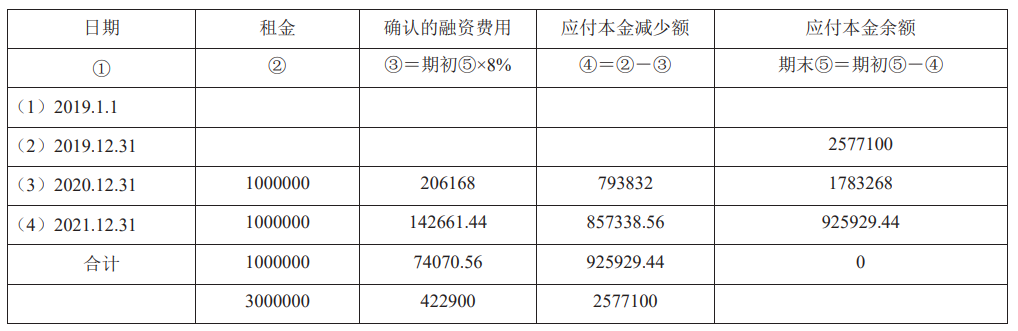
第二步,在租赁期内采用实际利率法分摊未确认融资费用(单位:元,下同)
第三步,账务处理为:
2019年12月31日,支付第1期租金:
借:长期应付款——应付融资租赁款1000000
贷:银行存款1000000
2019年1—12月,每月分摊未确认融资费用时,每月财务费用=206168÷12=17180.67(元)。
借:财务费用17180.67
贷:未确认融资费用17180.672
020年12月31日,支付第2期租金:
借:长期应付款——应付融资租赁款1000000
贷:银行存款1000000
2020年1—12月,每月分摊未确认融资费用时,每月财务费用=142661.44÷12=11888.45(元)。
借:财务费用11888.45
贷:未确认融资费用11888.45
2021年12月31日,支付第3期租金:
借:长期应付款——应付融资租赁款1000000
贷:银行存款1000000
2021年1—12月,每月分摊未确认融资费用时,每月财务费用=74070.56÷12=6172.55(元)。
借:财务费用6172.55
贷:未确认融资费用6172.55
(三)计提租赁资产折旧的会计处理
第一步,融资租入固定资产折旧的计算。
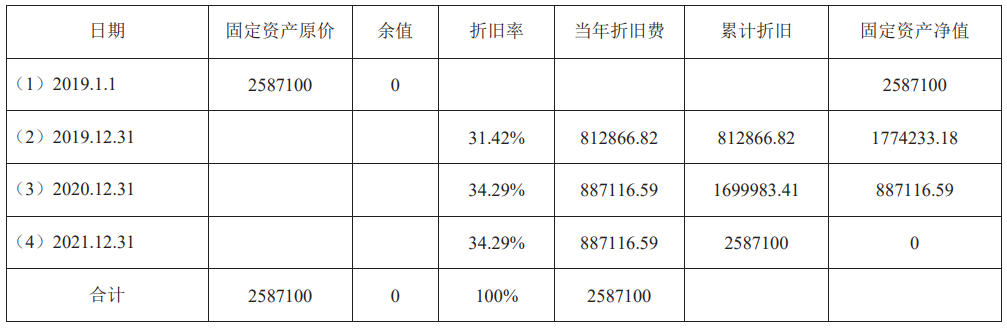
根据合同规定,由于A公司无法合理确定在租赁期届满时能够取得租赁资产的所有权,因此,应当在租赁期与租赁资产尚可使用年限两者中的较短的期间内计提折旧。本例中,租赁期为3年,短于租赁资产尚可使用年限5年,因此应按3年计提折旧。同时,根据“当月增加的固定资产,当月不提折旧,从下月起计提折旧”这一规定,本租赁合同应按35个月计提折旧,即2019年应按11个月计提折旧,其他2年分别按12个月计提折旧。
第二步,账务处理。
2019年2月28日,计提本月折旧=812866.82÷11=73896.98(元)。
借:制造费用——折旧费73896.98
贷:累计折旧73896.98
2020年3月—2021年12月的会计分录,同上。
(四)或有租金的账务处理
2020年12月31日,根据合同规定,A公司应向B公司支付经营分享收入100000元。
借:销售费用100000
贷:其他应付款——B公司100000
2021年12月31日,根据合同规定,A公司应向B公司支付经营分享收入150000元。借:销售费用150000
贷:其他应付款——B公司150000
(五)租赁期届满时的会计处理
2021年12月31日,将该生产线退还B公司:
借:累计折旧2587100
贷:固定资产——融资租入固定资产2587100
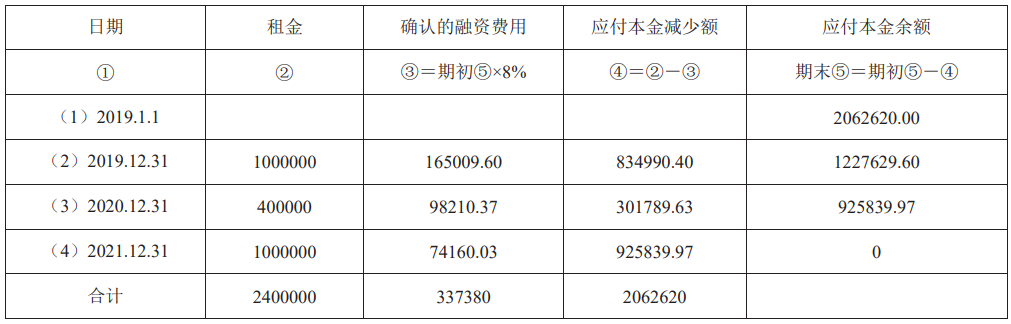
(六)2020年12月31日重新计算未确认融资费用
第一步:冲租金。
借:长期应付款(少付本利和)600000
贷:制造费用(少付本金,冲折旧2577100-2062620)514480
未确认融资费用(少付利息)85520
注意:财政部会计司的应用举例,这一步是直接贷记“期间费用”,意思是本金冲减资产形成的期间费用,利息冲减财务费用形成的期间费用,至于“未确认融资费用”,属于资产负债表科目,所以就不调整了。这样做的确“很简化处理”,但并不符合10号文要求调整“未确认融资费用”的规定。
第二步:将当期和上期多转入财务费用的未确认融资费用冲回。
借:未确认融资费用(142661.44-98210.37+206168-165009.6)85609.47
贷:投资收益85609.47
第三步:下期调整未确认融资费用。
2021年12月31日:
借:财务费用(74160.03-74070.56)89.47
贷:未确认融资费用89.47
四、租金减让融资租赁业务会计简化处理其他问题说明
对于出租人的会计处理,和承租人是异曲同工的,但这里似乎并不完全对称,“在达成减让协议等放弃原租金收取权利时,冲减原确认的租赁收入,不足冲减的部分计入投资收益,同时相应调整长期应收款,按照减让前折现率折现计入当期损益的,还应调整未实现融资收益”。
当承租人冲减长期应付款时,是先冲期间费用,后冲未确认融资费用(即先本金后利息);按照对称原则,出租人冲长期应收款时,也应先冲投资收益,后冲未实现融资收益才对,但文件可能考虑投资收益不太好算,所以先冲了租赁收入(利息),这是重新计算的全部未实现融资收益和原未实现融资收益的差,即把以前年度的调整范围也放到本年调整了,这就是不追溯调整的依据。
但如此处理的话,租赁收入整体就少了一部分,所以还需要进行调整。为简化说明,不再列举出租人的例子,但把会计简化调整原理说明如下。
少收租金也就是少收本利和,本金部分计入投资收益,实质是损失,利息冲租赁收入:
借:租赁收入(少收的利息)投资收益(少收的本金)
贷:长期应收款(少收的本利和)
因为未实现融资收益还没有调整,就先冲没了整体租赁收入差异,所以还得调整未实现融资收益:
借:未实现融资收益
贷:租赁收入(原计算全部未实现融资收益-重新计算未实现融资收益)
调整本年和以前年度的未实现融资收益差:
借:未实现融资收益
贷:租赁收入(以前年度原未实现融资收益实际摊销额+本年原未实现融资收益摊销额-上年重新计算未实现融资收益摊销额-本年重新计算未实现融资收益摊销额)
当然,财政部会计司的应用举例,仍然没有提及“未实现融资收益”的调整。
对于执行新租赁会计准则的企业,比照上面的调整操作,没有太大的变化。
对于延长租金支付期限的会计调整,除了重新计算利息外,略有差异,其实就是在利息和本金之间作一个调整。延期支付发生后,现金流分布发生变化,所以本利和不变的情况下,各期的本金和利息都发生变化。所以主要调整就是把变动的利息调整到变动的本金中去,因为本金对于承租人是要折旧的,所以直接以损益科目替换即可。