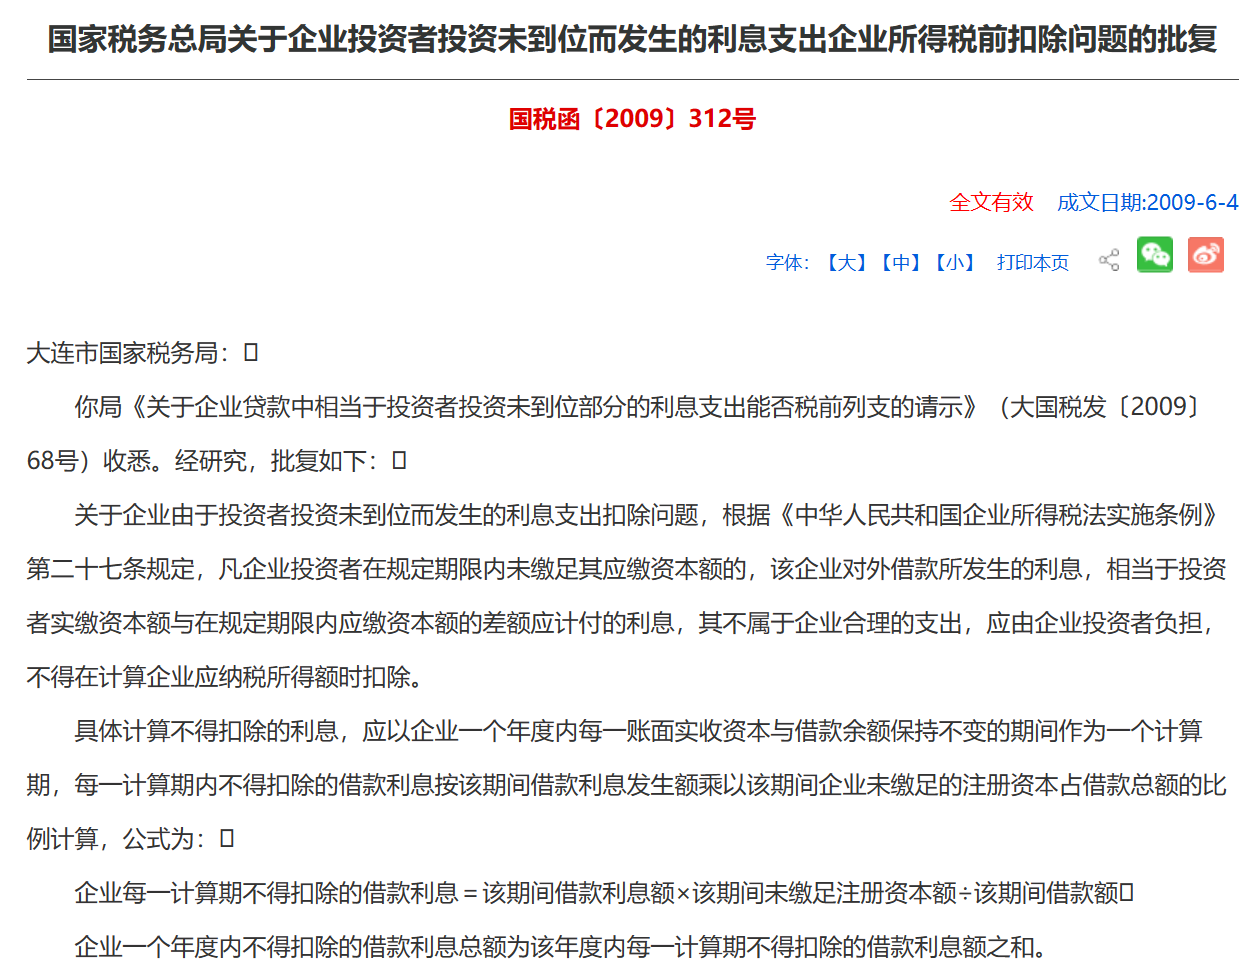
实缴小于认缴,借款利息不能税前扣除吗?
1.问:如果出资额不足,发生的借款利息不能在税前扣除的是吗?我们公司注册资本是5000万,股东目前投了3000万,现在向银行贷了款,后期股东不用自投了,这样的话需要怎么解决呢?
根据描述的情形,现在香港公司委托境外个人代收租金,并由境外个人开具发票。这里存在的主要风险是代开发票时需要采集房产信息,由于房产所有权在企业名下而不是个人名下,因此个人无法采集到房产信息的情况下会导致无法开出发票;即使开出发票,开票方与合同签订的主体不一致,可能存在虚开发票的风险。正规的做法是由公司为香港公司代扣代缴增值税、企业所得税,扣缴申报后开具解缴税款的完税凭证,以此来作为增值税抵扣凭证及企业所得税税前扣除凭证;无论税款由哪一方承担,都要代扣代缴,未按规定扣缴税款可能存在被追缴税金并给予处罚的风险。因此从税务上不建议支付到个人账户,建议公对公支付。
5.问:公司有一处基地目前没有运营,需要进行融资,但以基地名义是贷不了款的,只能通过公司进行统一融资然后把款项拨付给基地使用,利息需要基地承担,那开具什么类型发票收取这部份利息比较合理?时间是3年。
答:利息收入的话按照金融服务-贷款服务开票。一般情况下,如果是偶然发生的事项到税局临时增加这个征收品目就可以,是不是“偶然”没有明文规定,都是人为判定的。三年里都需要开这个票的话,建议公司去增加经营范围。
6.问:税局人员联系说公司期末留抵税有1万多,征询公司是否申请退税。而目前公司正常的经营月每月约20多万销项税,想咨询依据公司情况,是否建议申请退这笔税款?
← 上一篇
关于对瓷泥生产经营纳税人检举实行奖励的通告
下一篇 →
关于环境保护税核定计算方法相关问题的公告
评论(0)