实务 | 一般纳税人购进农产品,进项税额如何抵扣?
👤 管理员
📡 来源:webtax:244059
👁 0 浏览
💬 0 评论
🕐 2026-09-23 13:17
生产企业ABC公司为一般纳税人,未纳入农产品增值税进项税额核定扣除试点,生产销售13%税率货物。2023年1月,ABC公司从农业生产者购进农产品,取得农产品收购发票,注明金额为20万元;从小规模纳税人购入农产品,取得增值税专用发票,注明金额为10万元、税额0.3万元。 (1) ABC公司 购入当月未领用农产品,请问1月进项税额应如何抵扣? 根据《财政部 税务总局关于简并增值税税率有关政策的通知》(财税〔2017〕37号)、《财政部、税务总局关于调整增值税税率的通知》(财税〔2018〕32号)、《财政部、税务总局、海关总署关于深化增值税改革有关政策的公告》(财政部 税务总局 海关总署公告〔2019〕39号),纳税人购进农产品,除取得增值税专用发票或者海关进口增值税专用缴款书外,按照农产品收购发票或者销售发票上注明的农产品买价和9%的扣除率计算进项税额;从依照3%征收率计算缴纳增值税的小规模纳税人取得增值税专用发票的,以增值税专用发票上注明的金额和9%的扣除率计算进项税额。需要注意的是,纳税人购入当期未领用农产品进行生产或者委托加工13%税率货物的,当期应按照9%的扣除率计算进项税额,在实际领用生产当期加计扣除1%进项税额。 ABC公司在1月可抵扣进项税额 = 200 000 * 9% + 100 000 * 9% = 27 000元 从农业生产者购进农产品,取得农产品收购发票账务处理如下: 从小规模纳税人购入农产品,取得增值税专用发票账务处理如下: 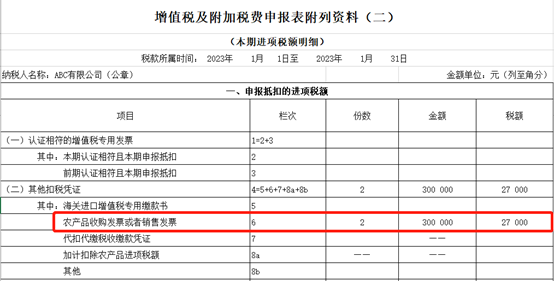
需要注意的是,根据填报说明,第1至3栏中涉及的增值税专用发票均不包含从小规模纳税人处购进农产品时取得的专用发票,这部分发票情况应与纳税人本期购进农业生产者自产农产品取得(开具)的农产品收购发票或者销售发票情况填写在第6栏,但购进农产品未分别核算用于生产销售13%税率货物和其他货物服务的农产品进项税额情况除外。
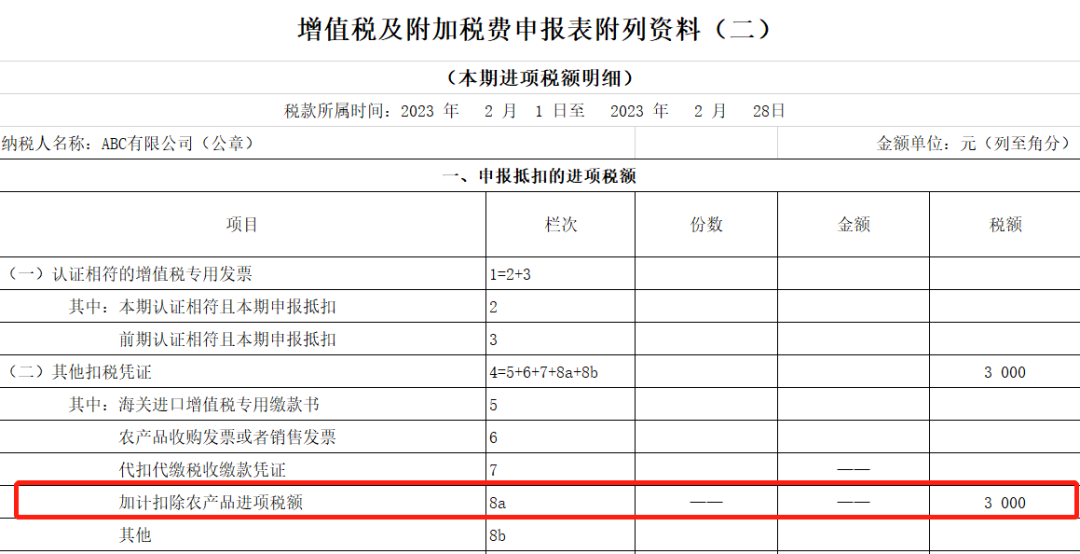
(2) 假设ABC公司在2月领用了1月购入的全部农产品进行生产13%税率货物,2月进项税额应如何抵扣? ABC公司在2月实际领用农产品进行生产,当期可加计扣除1%进项税额。
ABC公司在2月可抵扣的进项税额 =(200 000 + 100 000)* 1% = 3 000元
账务处理如下:
借:生产成本 273 000
应交税费——应交增值税(进项税额) 3 000
贷:原材料 276 000
申报表填写如下: