2022年度关联申报,六个常见问题
👤 管理员
📡 来源:webtax:247687
👁 1 浏览
💬 0 评论
🕐 2026-09-23 13:17
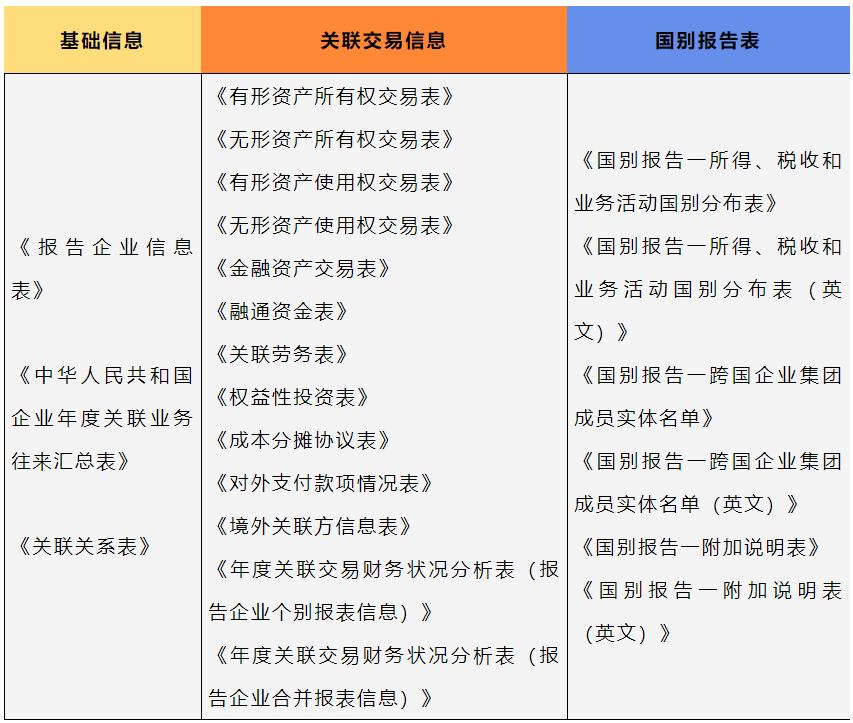
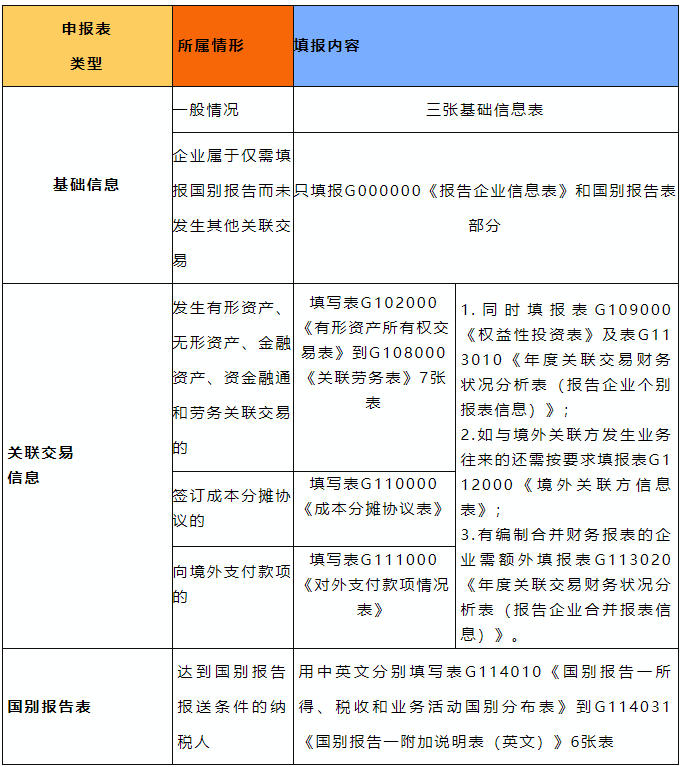
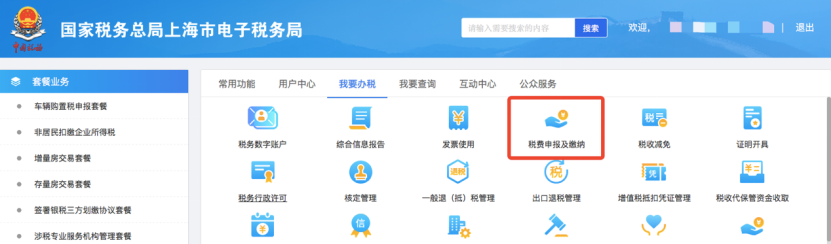
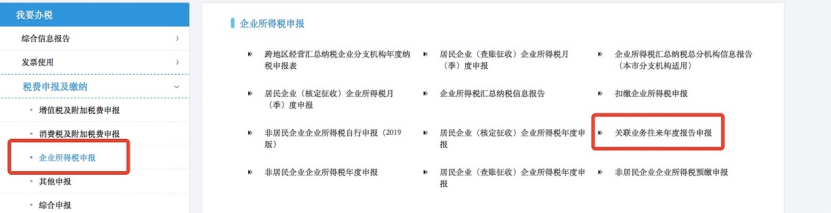
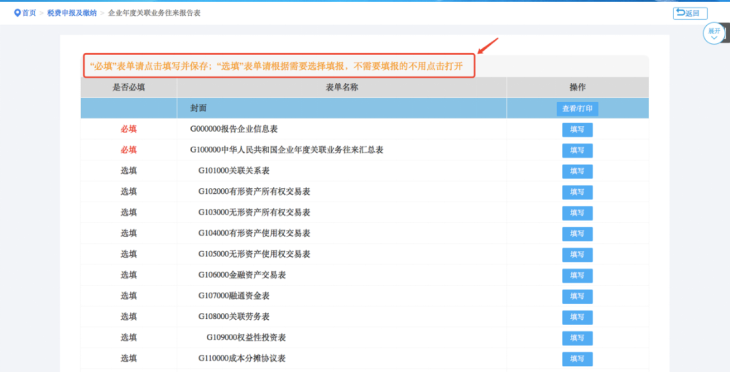
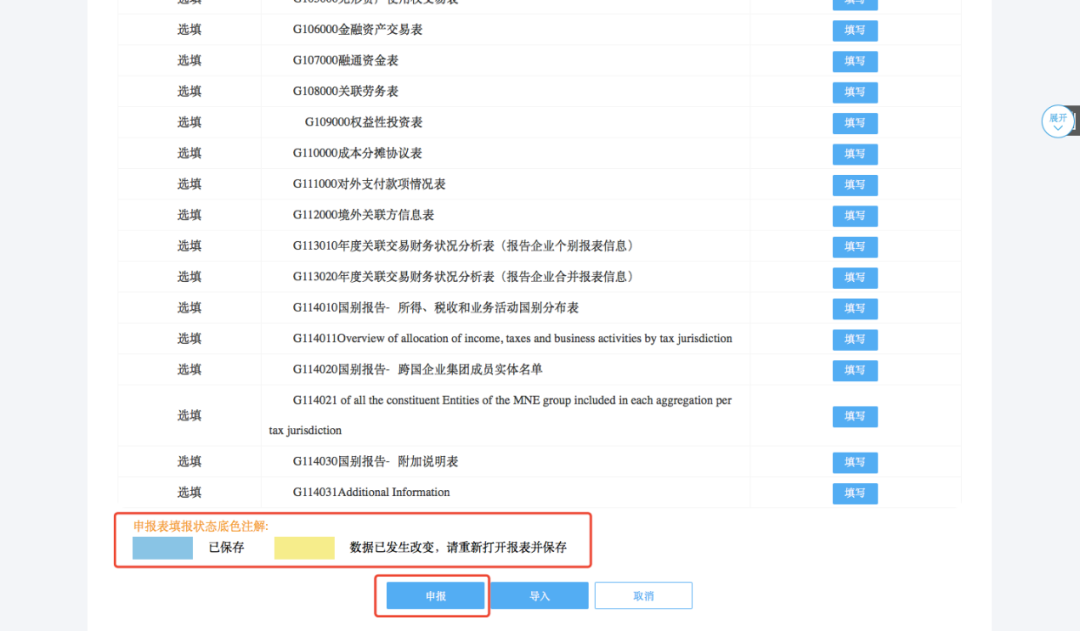
正值2022年度企业所得税汇算清缴期,需要进行关联申报的企业,别忘了在2023年5月31日前就2022年度的关联业务往来进行关联申报哦!为了方便大家早做准备,小编梳理了一些关于关联申报的常见问题,一起来了解下吧! 《国家税务总局关于完善关联申报和同期资料管理有关事项的公告》(国家税务总局公告2016年第42号,以下简称“42号公告”)规定,实行查账征收的居民企业和在中国境内设立机构、场所并据实申报缴纳企业所得税的非居民企业,年度内与其关联方发生业务往来的,在报送年度企业所得税纳税申报表时,应当附送《中华人民共和国企业年度关联业务往来报告表(2016年版)》。 企业年度内未与其关联方发生业务往来,但符合“42号公告”第五条规定需要报送国别报告的,只填报《报告企业信息表》和国别报告的6张表。 企业年度内未与其关联方发生业务往来,且不符合国别报告报送条件的,可以不进行关联申报。 关联方指的是与申报企业构成“42号公告”第二条所规定的七种关系的企业、组织或个人,这七种关系归纳起来为——股权关系、资金借贷关系、特许权关系、购销和劳务关系、任命或委派关系、亲属关系以及实质关系。 关联业务往来主要包括下列关联交易:有形资产使用权或所有权的转让、金融资产的转让、无形资产使用权或所有权的转让、资金融通和劳务交易。 存在下列情形之一的居民企业应当填报国别报告,即达到国别报告填报标准: 1. 该居民企业为跨国企业集团的最终控股企业(能够合并其所属跨国企业集团所有成员实体财务报表的,且不能被其他企业纳入合并财务报表的企业),且其上一会计年度合并财务报表中的各类收入金额合计超过55亿元; 2. 该居民企业被跨国企业集团指定为国别报告的报送企业。 纳税人申报2022年度关联业务往来的截止时间是2023年5月31日。企业在规定期限内报送年度关联业务往来报告表确有困难,需要延期的,应当按照税收征管法第二十七条及其实施细则第三十七条的有关规定办理。 关联申报一共有22张申报表,一共分为三部分:基础信息、关联交易信息和国别报告表。 登录电子税务局,点击〔我要办税〕—〔税费申报及缴纳〕—〔企业所得税申报〕—〔关联业务往来年度报告申报〕,即可进入该界面,按要求进行在线申报。 需先填写《G000000报告企业信息表》后才能选填其他报表。 其中表格为黄色的表示数据已发生改变,需要重新进入确认后保存。 纳税人必须先完成企业所得税申报,才可进行关联申报。若申报属期不存在企业所得税年度申报记录,将无法进行关联申报。