三部门明确! 首套房贷款“认房不用认贷”
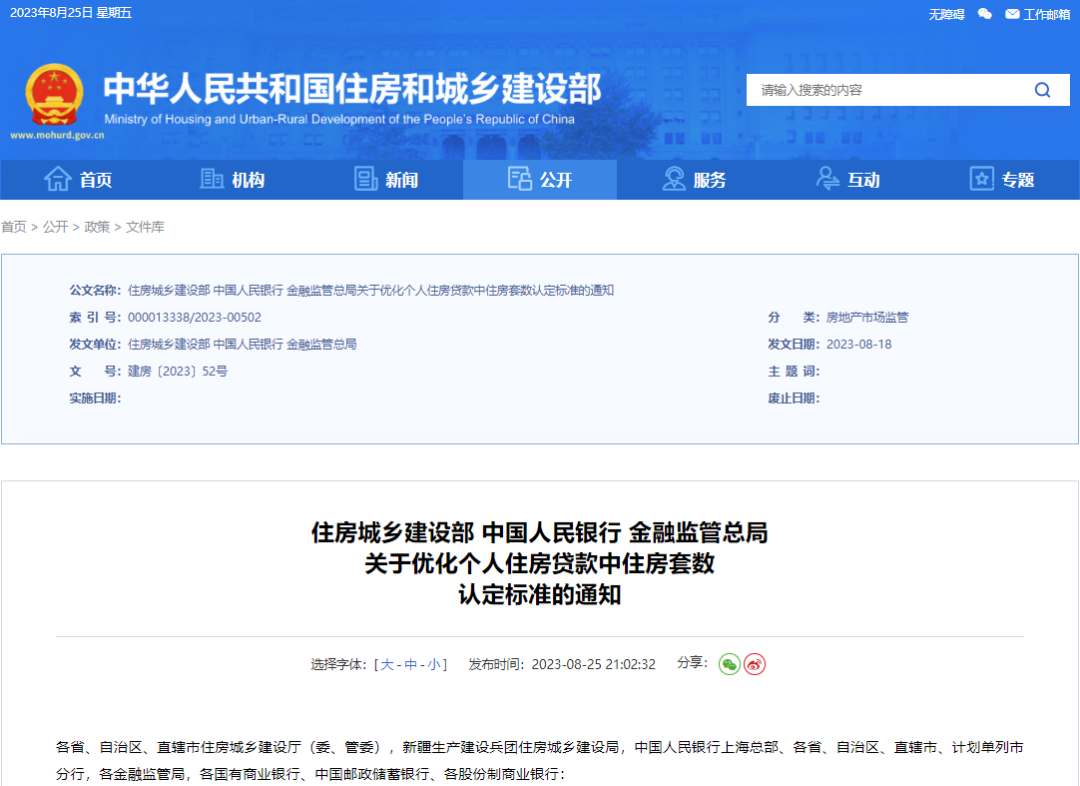
记者25日从住房和城乡建设部获悉,近日住房城乡建设部、中国人民银行、金融监管总局联合印发了《关于优化个人住房贷款中住房套数认定标准的通知》,推动落实购买首套房贷款“认房不用认贷”政策措施。
通知明确,居民家庭(包括借款人、配偶及未成年子女)申请贷款购买商品住房时,家庭成员在当地名下无成套住房的,不论是否已利用贷款购买过住房,银行业金融机构均按首套住房执行住房信贷政策。此项政策作为政策工具,纳入“一城一策”工具箱,供城市自主选用。
据住房城乡建设部有关负责同志介绍,此项政策将使更多购房人能够享受首套房贷款的首付比例和利率优惠,有助于降低居民购房成本,更好满足刚性和改善性住房需求。
“认房”或“认贷”是银行在发放住房按揭贷款时认定是否是首套房的参考标准。
“认房”是指银行在发放房贷时,参考购房家庭在当地名下实际拥有住房套数;“认贷”是指银行会根据拟购房人家庭在全国范围内是否有住房贷款记录(包括公积金贷款和商业贷款)来确定贷款比例。
其中最为严格的认定标准就是“认房又认贷”(“双认”),也就是不仅要看购房家庭名下是否有房,还看购房家庭是否在全国有过贷款记录,一旦有房或有贷款记录,都算作二套房。
目前,在全国各城市购买首套住房都享有一系列优惠政策,首套房的首付比例、房贷利率等都明显低于二套房。简言之,如果被认定为首套房,购房门槛将大幅下降,反之则明显上升。
据贝壳研究院测算,以北京为例,一套650万元的改善性住房(非普通住宅),在“认房不用认贷”的情形下,首付比例40%;而在“认房又认贷”的情形下,首付比例翻倍为80%,首付额度多出260万元。“认房又认贷”下,如果卖掉一套价值450万元的首套房,想要换购一套650万元的二套房,首付缺口有70万元,且大概率首套房还有未还完的房贷,可见换房艰难。
此外,从贷款利息看,不同认定标准下房贷利率也有差异。以北京当前利率水平计,100万元商贷,贷款25年,等额本息还款方式,“认房又认贷”政策下贷款利息多付约9万元。
浙江嘉兴全面取消限购限售
浙江省嘉兴市住房和城乡建设局发布《嘉兴市关于进一步促进房地产市场平稳健康发展的措施 》(以下简称《措施》),共提及支持合理住房需求、上调住房公积金贷款最高限额、支持个人住房贷款合理需求等二十一项措施。
《措施》显示,支持合理住房需求。支持居民家庭的刚性和改善性合理住房需求,取消行政限制性措施。 嘉兴市住房和城乡建设局解读指出,取消行政限制性措施即:支持所有居民家庭的合理购房需求,不再限制购房套数;所有商品住房(含原限售房屋)不再限制转让。不过,因申领人才购房补贴需限制交易的房屋不在执行范围内,参照相关人才政策要求执行。 同时,《措施》显示要拓宽货币化安置渠道。加快全域土地综合整治、城中村改造和城市有机更新,完善“房票”安置政策,拓宽房源选择范围。对于选择“房票”安置的群众,各地应因地制宜制定相关支持政策。积极探索“房票”跨区域使用政策。 公积金政策方面,上调住房公积金贷款最高限额。《措施》显示,凡在8月25日以后购买新建商品住房(以备案合同日期为准)的缴存职工,单人缴存最高贷款限额由30万元提高至40万元,双人及以上缴存最高贷款限额由60万元提高至80万元;购买家庭名下首套住房且为新建商品住房的本市缴存职工,首次申请住房公积金贷款,单人缴存最高贷款额度上浮至50万元,双人及以上缴存最高贷款额度上浮至100万元。嘉兴市符合保底贷款政策的缴存职工个人可贷额度由20万元提高至25万元。 嘉兴市公积金中心表示,符合人才、多孩家庭等优惠政策的缴存职工在8月25日以后购买新建商品住房的,公积金贷款额度在贷款限额基础上同步调整。 在加大住房公积金贷款支持力度方面,《措施》提出,首套房住房公积金贷款最低首付款比例继续执行20%,二套房住房公积金贷款最低首付款比例执行30%。全市范围内住房公积金贷款额度计算倍数从10倍提高至15倍。推行提取住房公积金支付购买新建商品住房首付款政策。优化住房公积金贷款家庭住房套数认定标准。 《措施》还提及,支持个人住房贷款合理需求。落实好新发放首套商业性个人住房贷款利率政策动态调整长效机制,优化和支持刚性住房需求。银行业金融机构要缩短放贷审批周期,合理确定贷款利率,优先满足居民家庭贷款购买首套普通自住房和改善性普通自住房的信贷需求。指导商业银行依法有序调整存量个人住房贷款利率。 《措施》中还提到,开展团购住房活动。鼓励各县(市、区)本着自愿原则组织本区域内房地产企业面向社会公众开展购房团购活动,引导住房消费预期。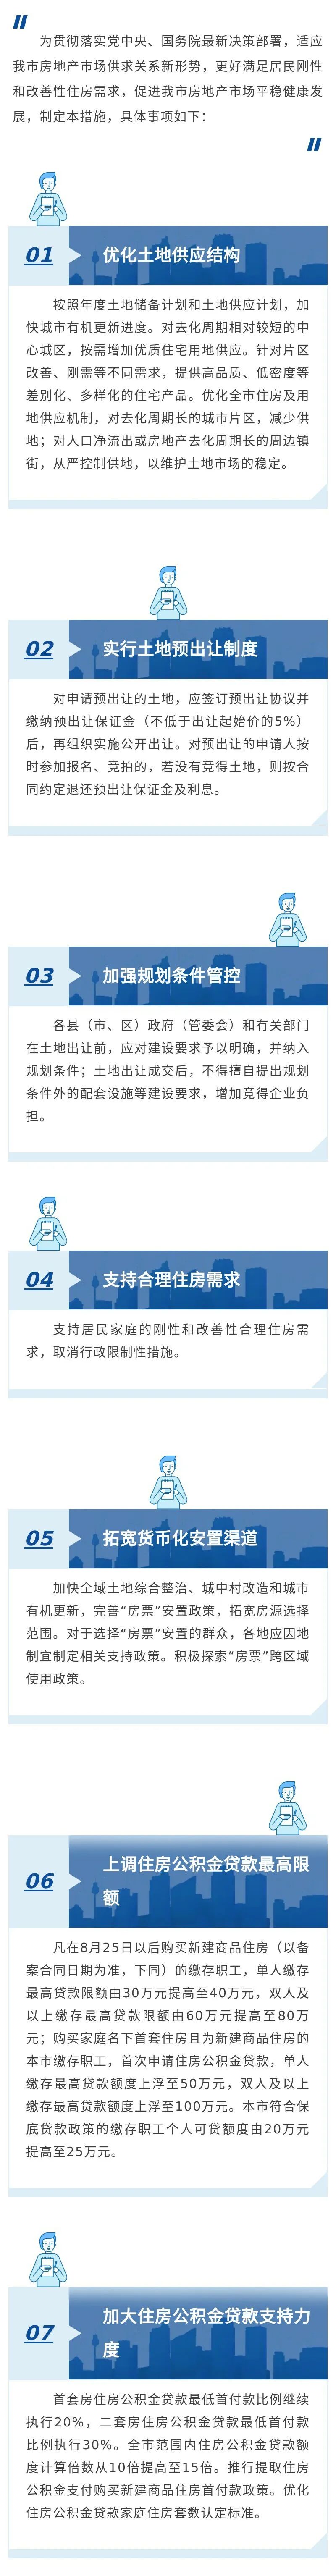

居民换购住房有关个人所得税政策

居民换购住房有关个人所得税政策

继续实施公共租赁住房税收优惠政策
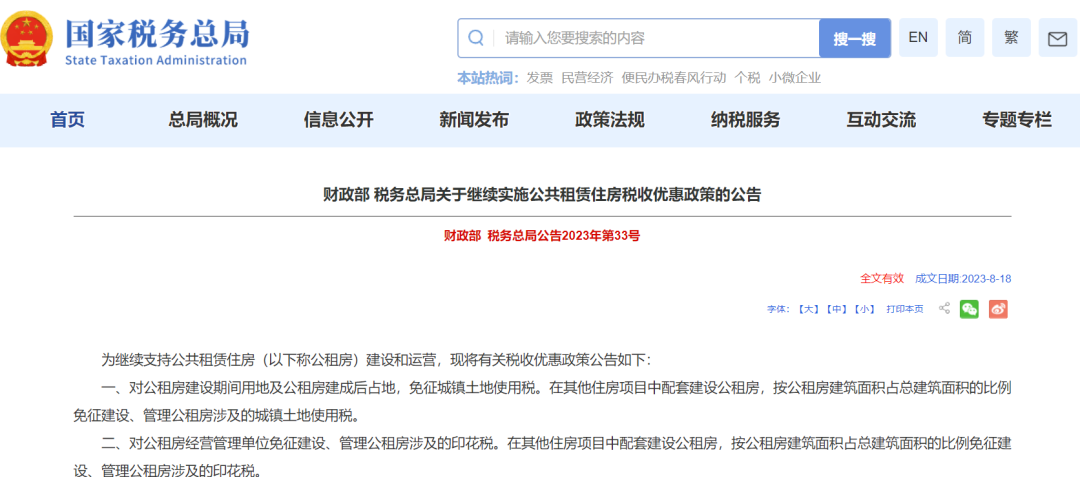
8月25日,财政部、税务总局联合发布关于继续实施公共租赁住房税收优惠政策的公告。 具体来看,一是对公租房建设期间用地及公租房建成后占地,免征城镇土地使用税。在其他住房项目中配套建设公租房,按公租房建筑面积占总建筑面积的比例免征建设、管理公租房涉及的城镇土地使用税。 二是对公租房经营管理单位免征建设、管理公租房涉及的印花税。在其他住房项目中配套建设公租房,按公租房建筑面积占总建筑面积的比例免征建设、管理公租房涉及的印花税。 三是对公租房经营管理单位购买住房作为公租房,免征契税、印花税;对公租房租赁双方免征签订租赁协议涉及的印花税。 四是对企事业单位、社会团体以及其他组织转让旧房作为公租房房源,且增值额未超过扣除项目金额20%的,免征土地增值税。 五是企事业单位、社会团体以及其他组织捐赠住房作为公租房,符合税收法律法规规定的,对其公益性捐赠支出在年度利润总额12%以内的部分,准予在计算应纳税所得额时扣除,超过年度利润总额12%的部分,准予结转以后三年内在计算应纳税所得额时扣除。个人捐赠住房作为公租房,符合税收法律法规规定的,对其公益性捐赠支出未超过其申报的应纳税所得额30%的部分,准予从其应纳税所得额中扣除。 六是对符合地方政府规定条件的城镇住房保障家庭从地方政府领取的住房租赁补贴,免征个人所得税。 七是对公租房免征房产税。对经营公租房所取得的租金收入,免征增值税。公租房经营管理单位应单独核算公租房租金收入,未单独核算的,不得享受免征增值税、房产税优惠政策。 八是享受上述税收优惠政策的公租房是指纳入省、自治区、直辖市、计划单列市人民政府及新疆生产建设兵团批准的公租房发展规划和年度计划,或者市、县人民政府批准建设(筹集),并按照《关于加快发展公共租赁住房的指导意见》和市、县人民政府制定的具体管理办法进行管理的公租房。 九是纳税人享受本公告规定的优惠政策,应按规定进行免税申报,并将不动产权属证明、载有房产原值的相关材料、纳入公租房及用地管理的相关材料、配套建设管理公租房相关材料、购买住房作为公租房相关材料、公租房租赁协议等留存备查。来源:新华社、北京税务、“中国人民银行”微信公众号、国是直通车、国家税务总局等