【干货】如何理解所得税暂时性差异类型?
我国所得税会计采用了资产负债表债务法,要求企业从资产负债表出发,通过比较资产负债表上列示的资产、负债按照会计准则规定确定的账面价值与按照税法规定确定的计税基础,对于两者之间的差异分别确认应纳税暂时性差异与可抵扣暂时性差异,进而确认相应的递延所得税资产和递延所得税负债。
一、资产的计税基础
资产的计税基础是指企业收回资产账面价值过程中,计算应纳税所得额时按照税法规定可以自应税经济利益中抵扣的金额。
以固定资产为例:
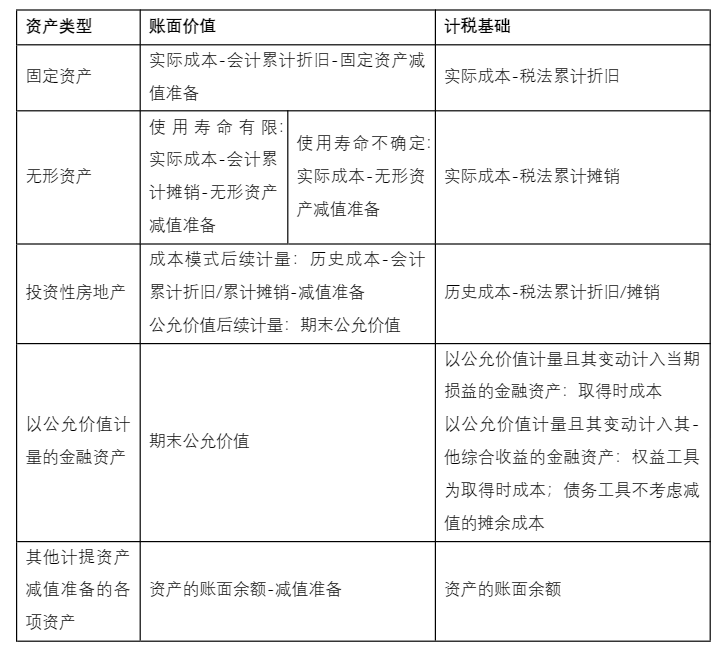
资产的账面价值=实际成本-会计累计折旧-固定资产减值准备
资产的计税基础=实际成本-税法累计折旧
二、负债的计税基础
负债的计税基础是指负债的账面价值减去未来期间计算应纳税所得额时按照税法规定可予抵扣的金额。
负债的计税基础=账面价值-未来期间按照税法规定可予税前扣除的金额
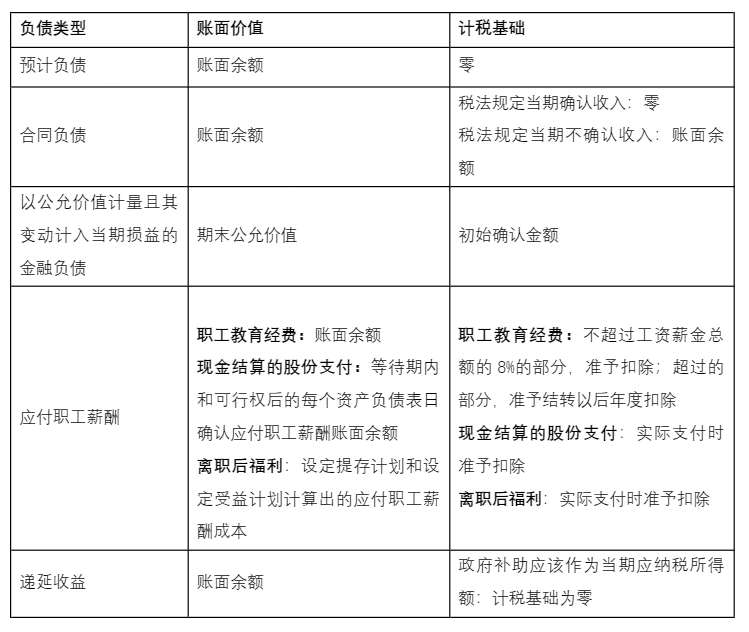
企业因售后服务而计提了一项预计负债100万如果年末,未发生售后服务有关的支出则其计税基础=100-100=0万
三、暂时性差异分类和类型
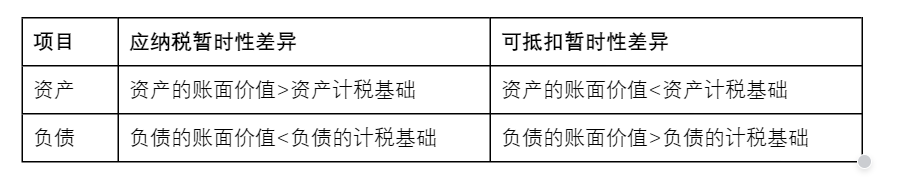
资产或负债的账面价值和计税基础之间的差额即为暂时性差异。根据暂时性差异对未来期间应纳税所得额影响的不同,分为应纳税暂时性差异和可抵扣暂时性差异。
1.应纳税暂时性差异和可抵扣暂时性差异
应纳税暂时性差异是指在确定未来收回资产或清偿负债期间的应纳税所得额时,将导致产生应税金额的暂时性差异,形成递延所得税负债。
可抵扣暂时性差异是指在确定未来收回资产或清偿负债期间的应纳税所得额时,将导致产生可抵扣金额的暂时性差异,形成递延所得税资产。
2.暂时性差异涉及资产类型
3.暂时性差异涉及的负债类型
四、示例
示例1:2023年8月A公司取得某项固定资产,该固定资产采购不含税金额是120万元,折旧年限为5年,会计上采用直线法折旧,净残值为零。2023年末该资产的可回收金额为100万元。(假定:会计折旧年限和折旧方法和税法折旧年限和折旧方法一致)
固定资产的月折旧额=120/5/12=2(万元)
2023年已计提累计折旧=2*4=8(万元)
根据《企业会计准则第8号-资产减值》(财会〔2006〕3号)第四章第十五条规定,资产的可收回金额低于其账面价值的,应当将资产的账面价值减记至可收回金额,减记的金额确认为资产减值损失,计入当期损益,同时计提相应的资产减值准备。
2023年末资产的可回收金额=100(万元)
2023年末资产的账面价值=120-8=112(万元)
固定资产减值准备=(120-8)-100=12(万元)
固定资产的账面价值=120-8-12=100(万元)
固定资产的计税基础=120-8=112(万元)
固定资产的账面价值<固定资产计税基础,产生可抵扣暂时性差异,确认递延所得税资产。
示例2:A公司在2023年12月收到一笔合同预付款,金额为50万元,账面上未确认收入,作为合同负债核算,按照使用税法规定,该款项应计入取得当期应纳税所得额计算应缴纳所得税。
合同负债账面价值=50万元
合同负债计税基础=0
合同负债账面价值>计税基础,产生可抵扣暂时性差异,确认递延所得税资产
可抵扣暂时性差异与应纳税暂时性差异相对应,意思相反。可抵扣暂时性差异是站在当期时点来看,某一项资产或负债在以后期间计算应纳税所得额时,有导致未来期间应纳税所得额减少的事项,形成递延所得税资产。
而应纳税暂时性差异是站在当期时点来看,某一项资产或负债在以后期间计算应纳税所得额时,有导致未来期间应纳税所得额增加的事项,产生递延所得税负债。
在实务工作中,大家遇到相关资产和负债暂时性差异问题,可以参考上面表格,希望对大家有所帮助!