火爆全网的“酱香拿铁”用不用交消费税?
“美酒+咖啡,我只要喝一杯...”近期,瑞幸和茅台联名推出一款酱香拿铁,瞬间火爆全网,酱香拿铁火出圈,打工人纷纷下单“带酒上岗”。
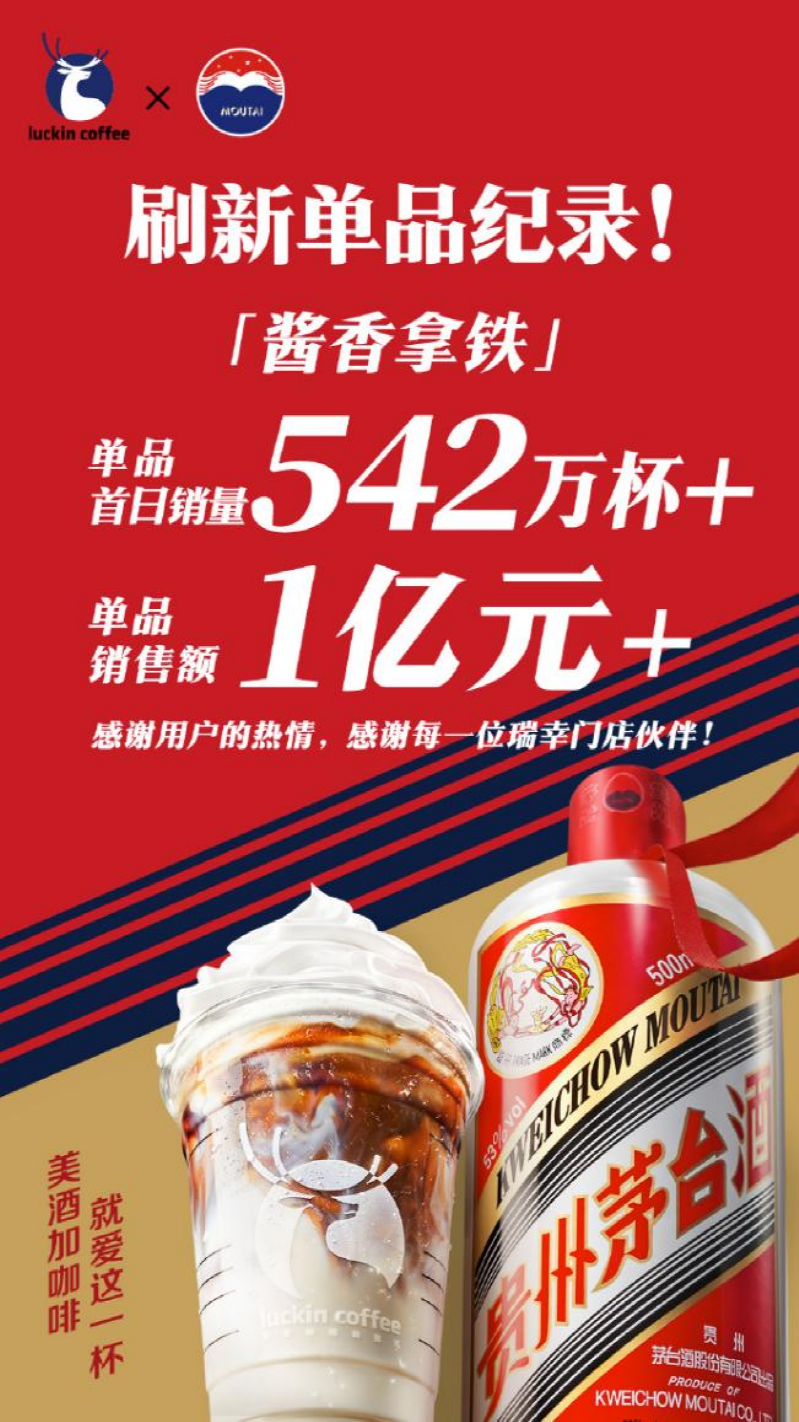
答税君对着这杯酱香拿铁陷入了沉思:飞天茅台作为一种高档奢侈的白酒是需要缴纳消费税的。那么瑞幸公司销售这款含有飞天茅台的酱香拿铁是否同样需要缴纳消费税呢?
答税君通过学习税收法规了解到,消费税是对15种特别消费品征税,其中包括烟、酒、高档化妆品、贵重首饰及珠宝玉石、鞭炮和焰火、成品油、摩托车、小汽车、高尔夫球及球具、游艇、木制一次性筷子、实木地板、涂料和电池。
酒类中有4种:白酒、黄酒、啤酒和其他酒。酱香拿铁很明显不属于白酒、黄酒和啤酒。那是否属于其他酒呢?
根据《国家税务总局关于印发〈消费税征收范围注释〉的通知》(国税发〔1993〕153号)附件《消费税征收范围注释》第二条第五项规定:其他酒是指除粮食白酒、薯类白酒、黄酒、啤酒以外、酒度在1度以上的各种酒。
虽然酱香拿铁说是加入了飞天茅台,但是瑞幸客服明确指出其酒精度数低于0.5%,因此它既不属于低度白酒,也不属于其他酒类。所以其本质上还是咖啡并不是酒。
根据《国务院中华人民共和国消费税暂行条例(2008年修订)》(国务院令〔2008〕539号),酒类产品在生产环节、委托加工环节或者进口环节征收消费税。酒在之后的批发、零售环节中,不必再缴纳消费税。
目前在零售环节征收消费税的应税消费品范围仅限于:金、银、铂金首饰;金基、银基合金首饰;金、银和金基、银基合金的镶嵌首饰;钻石、钻石饰品和超豪华小汽车。
瑞幸销售酱香拿铁给消费者属于零售环节,不属于酒类产品的消费税的征税环节。
通过上述分析,答税君明白了:瑞幸零售给消费者的酱香拿铁是咖啡不是酒,因此瑞幸公司不用交消费税!
← 上一篇
销售折扣、折扣销售、销售折让分不清?一文梳理
下一篇 →
虚开发票公司被查,3000多家买票企业受牵连!
评论(0)