10月征期延长!税局刚刚通知!
2023年10月份征期延长到23号,请大家合理安排好时间!小编给大家整理了10月的新政和几项申报实操:
(1) 定了!10月征期延长!
(2) 数电票变了!新增3省2票样!
(3) “确认式申报”上线!
(4) 小规模纳税人三季度纳税申报指南
(5) 第三季度印花税按季申报实操!
(6) 前三季度研发费用加计扣除可申报了!
01
定了!10月征期延长!
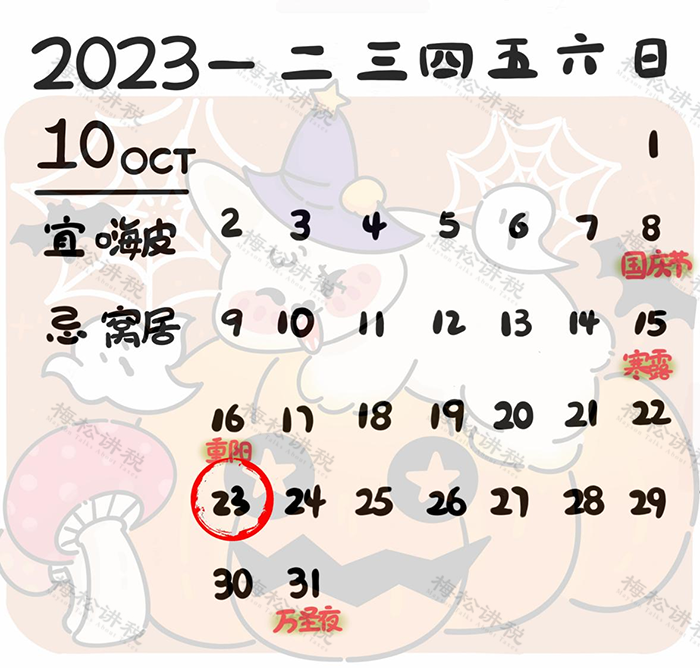
税局明确:10月申报纳税期限截至10月23日。
申报增值税、消费税、城市维护建设税、教育费附加、地方教育费附加、文化事业建设费、个人所得税、企业所得税、核定征收印花税、环境保护税、资源税。
各地方存在微小差异,请纳税人要合理安排时间,按时完成抄报税哦!
02
数电票变了!
新增3省份,2票样!
9月22日,湖北省、河北省和黑龙江省宣布进行数电发票的试点,截止目前数电票的开票试点已经增加到27个省市:
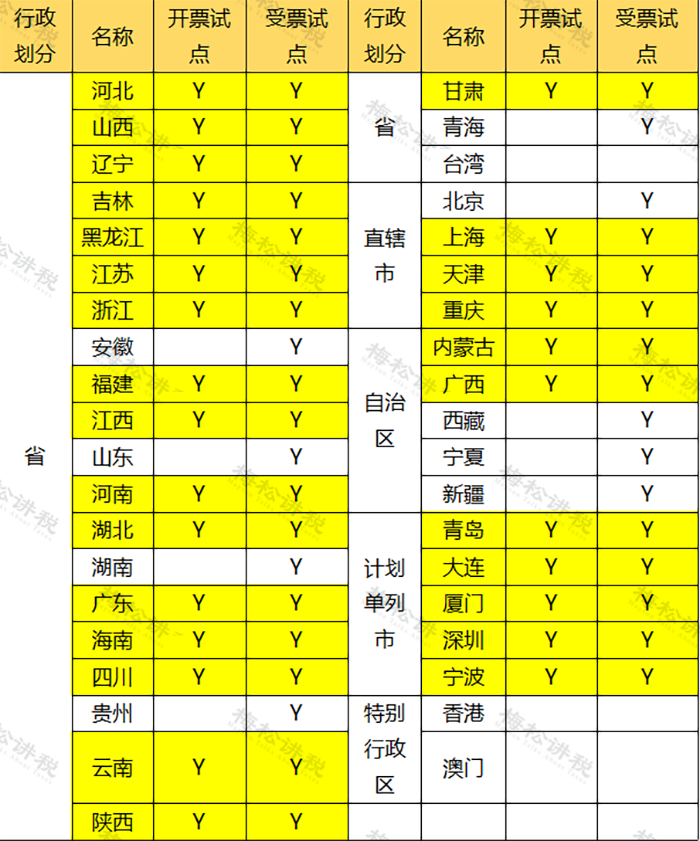
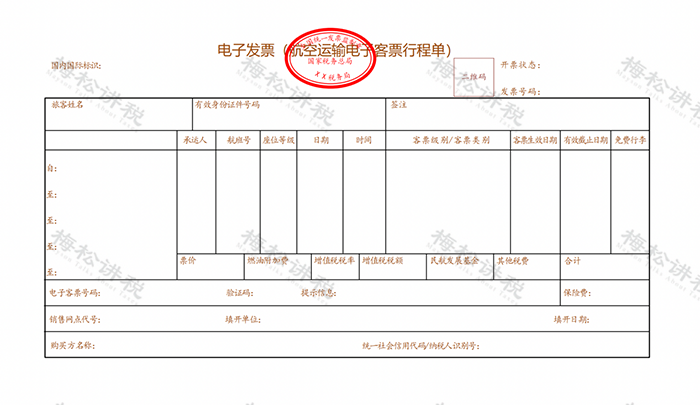
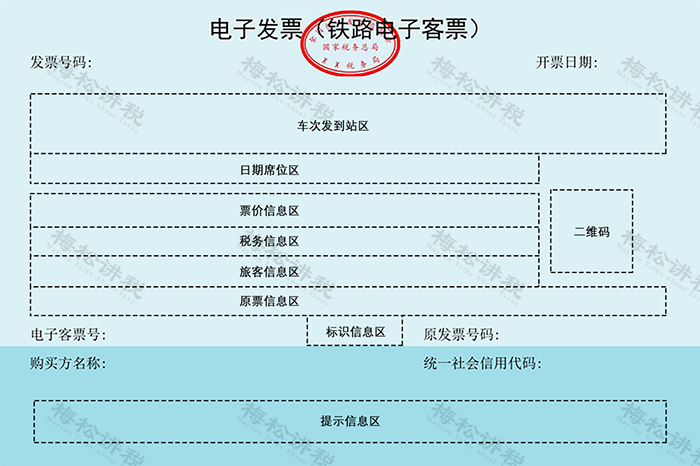
此次新增加试点省份下发的文件与之前相比,最大的变化点是增加了两类新发票:「电子发票(航空运输电子客票行程单)」和「电子发票(铁路电子客票)」,这标志着我国数电发票的票类,一共达到了四种,即电子发票(增值税专用发票)、电子发票(普通发票)、电子发票(航空运输电子客票行程单)和电子发票(铁路电子客票)。新样式将于10月1日启用:
1、数电票(航空运输电子客票行程单)
2、数电票(铁路电子客票)
 03
03
“确认式申报”上线!
近日,国家税务总局在对外公布的“便民办税春风行动”第四批措施 税总纳服函〔2023〕72号其中第17条措施中明确:
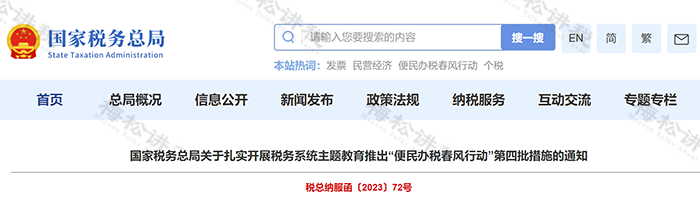
将依托税收大数据和智能算税规则,结合纳税人缴费人标签特征,上海、四川、重庆3个省市上线“确认式申报”场景,对经营业务相对简单的纳税人缴费人提供“确认式申报”服务,通过数据智能预填服务,进一步压缩纳税人缴费人税费申报办理时长。
现在大多数企业普遍的申报方式是“报税式申报”,企业先出报表,再向税务局申报纳税。也就是说要报多少税,主动权在企业,税务局是核查和监督的角色。
而“确认式申报”是依托税收大数据和智能算税规则,结合纳税人缴费人标签特征,针对业务要素特征简单的纳税人,提供增值税及附加、消费税及附加、企业所得税、文化事业建设费等税费种的一次性确认申报。由税务局系统自动提取数据、自动计算税额、自动生成要素化表单,经纳税人确认完成申报,实现多税费“一次确认,一次提交”的简易确认式申报功能。
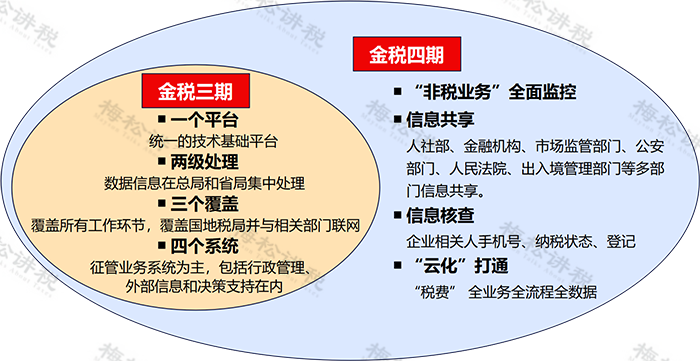
在“确认式”申报下,企业要交多少税,主动权在税务局,由税务局依据企业的经营情况自动计算要交的税额,企业如果觉得没问题进行确认即可。而这种报税方式的出现,也印证了“金税四期”下国家要“以数治税”的理念:
04
小规模纳税人
三季度纳税申报指南
1、季销售额未超过30万且未开具专票
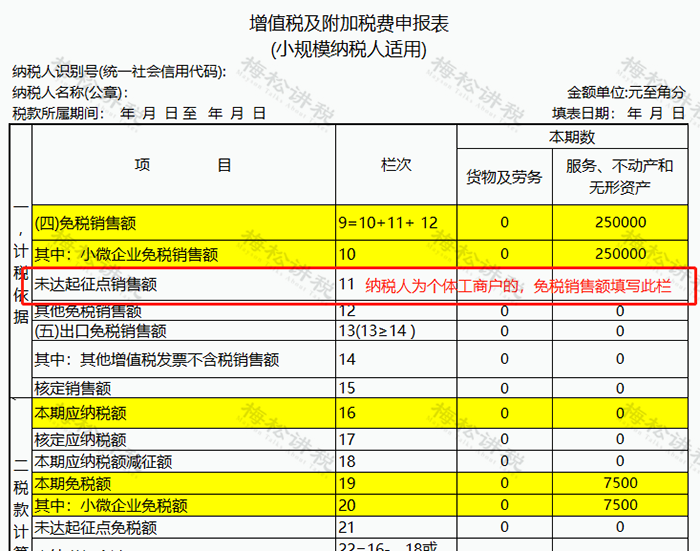
例:A公司为按季申报的小规模纳税人,2023年7月-9月销售服务(不含税)25万元,开具免税的普通发票。
分析:免税销售额=250000元;免税额=250000×3%=7500元
主表主要栏次如下:
2、季销售额未超过30万但开具了专票
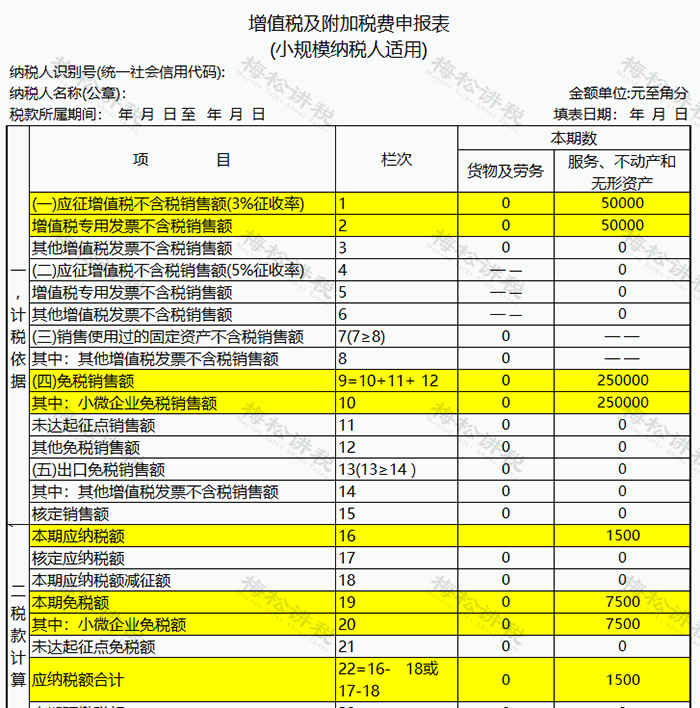
例:A公司为按季申报的小规模纳税人,2023年1月-3月对外提供服务情况如下:开具1%普票销售额:250000元,开具3%专用发票销售额(不含税):50000元。
分析:普票销售额=250000元;专票销售额(不含税)=50000元;应纳税额=50000×3%=1500元
主表主要栏次如下:
3、扣除不动产销售额未超过30万
例:A公司为按季申报的小规模纳税人,2023年4月份销售服务20万元(不含税),5月销售服务5万元,同时销售不动产50万元,6月份因特殊原因未销售货物,相关业务均未开具专用发票。
主表主要栏次如下:
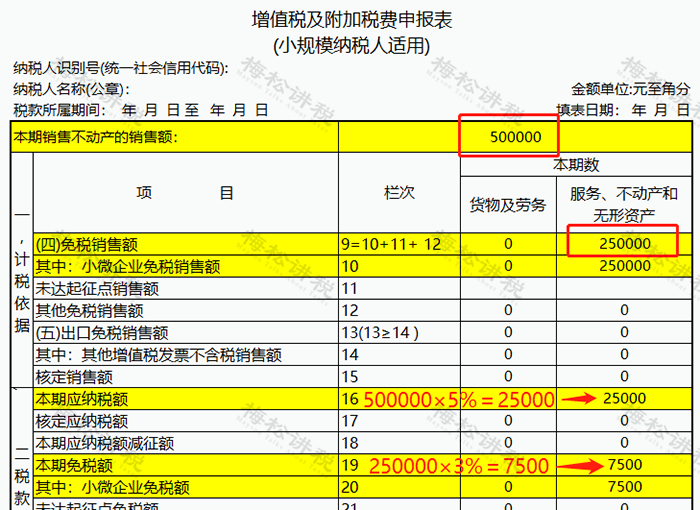
扣除不动产销售额未超过30万元,可以避免多填一张减免税明细表。
4、差额扣除后销售额未超过30万
例:A公司为按季申报的小规模纳税人,2023年4月-6月提供建筑服务350000元(不含税),开具普通发票,季度支付可扣除的分包款150000元。
主表主要栏次如下:
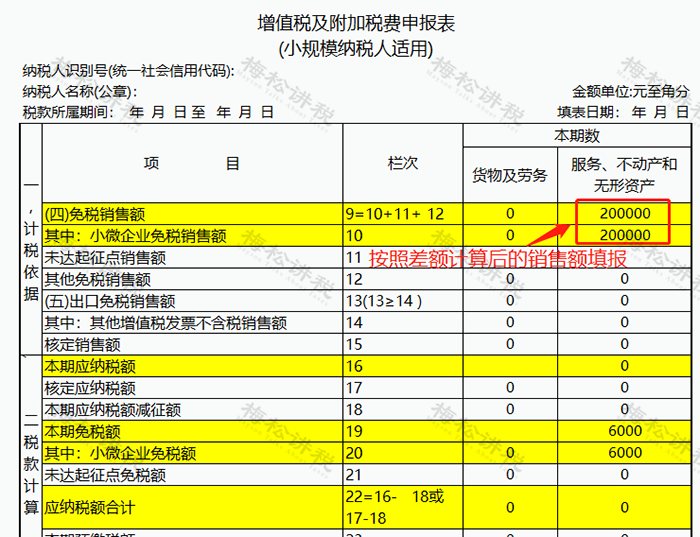
5、季销售额超过30万
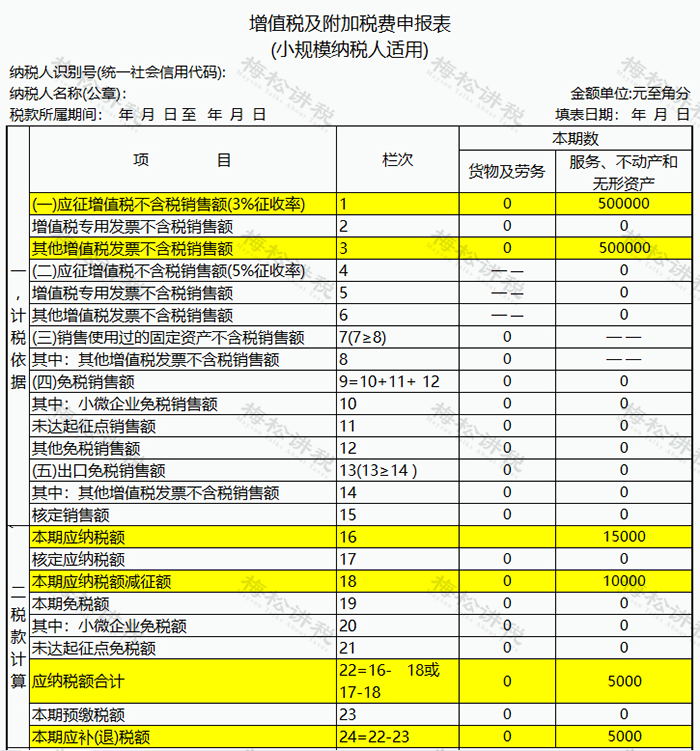
例:A公司为按季申报的小规模纳税人,2023年4月-6月提供服务取得销售额50万元,开具1%普通发票。
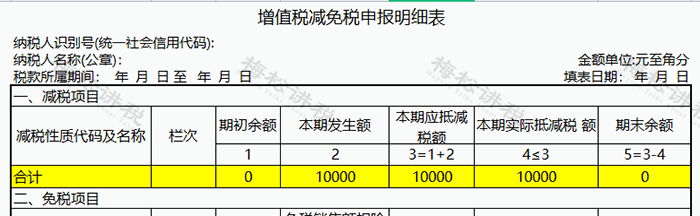
合计季度销售额超过30万元的,减按1%征收率征收增值税的销售额应填写在《增值税及附加税费申报表(小规模纳税人适用)》“应征增值税不含税销售额(3%征收率)”相应栏次,对应减征的增值税应纳税额按销售额的2%计算填写在《增值税及附加税费申报表(小规模纳税人适用)》“本期应纳税额减征额”及《增值税减免税申报明细表》减税项目相应栏次
减免税申报明细表:
主表主要栏次如下:
05
印花税按季申报实操
按照新印花税法的相关规定:印花税按季、按年或者按次计征。不再有按月的计征方式啦!
现按月申报的纳税人,应税合同、产权转移书据系统自动统一调整按季申报,营业账簿将自动转换为按年申报,无需另行申请。
印花税按次申报不需要做税种认定,直接登录申报即可。
大家可以登录进电子税务局自行查看税费种认定信息,路径为我的信息-纳税人信息-税费种认定信息查询。
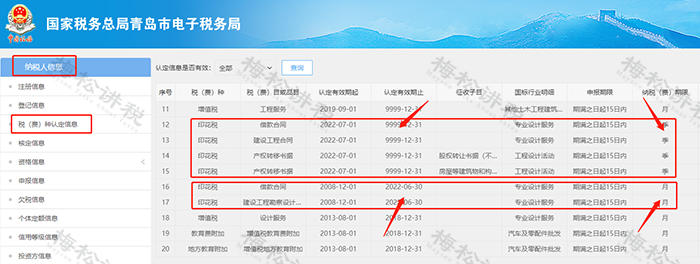
具体申报操作如下:
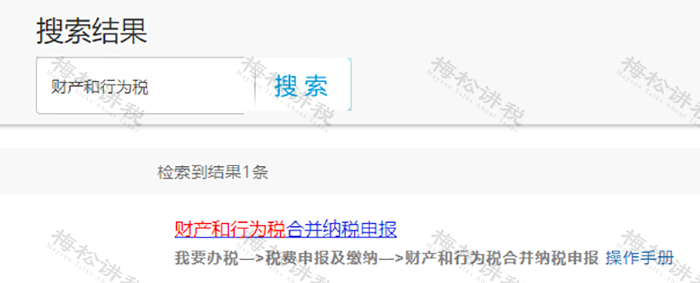
登录电子税务局,搜索“财产和行为税”,点击进入“财产和行为税合并纳税申报”界面,就可以看到“印花税”申报选项啦。
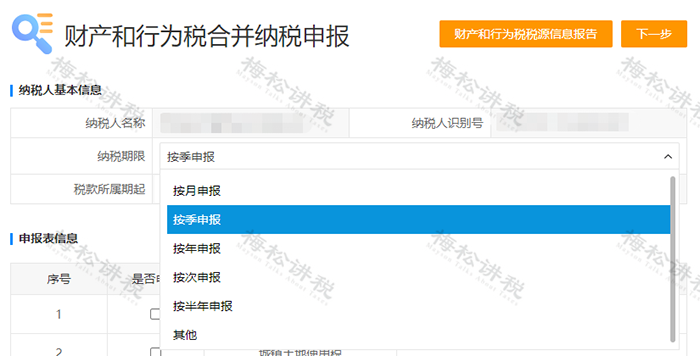
若纳税人没有进行印花税核定,就需要“按次申报”了,但是“按次申报”可能会遗漏忘记申报,那我们应该怎么办呢?
纳税人可以前往当地主管税务机关进行纳税期限变更,将“按次申报”调整为“按季申报”。当然啦,各地税务机关要求可能存在一定差别,具体需要小伙伴们咨询当地主管税务机关的最新政策哦!
06
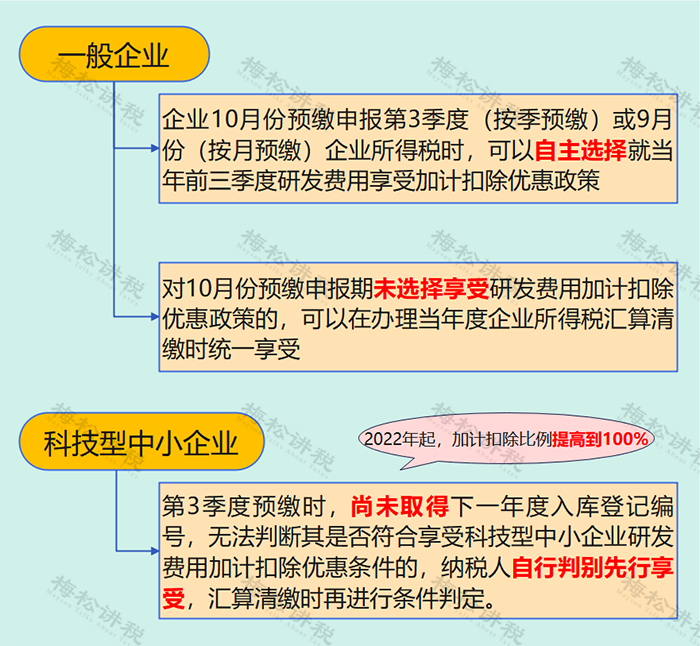
10月份预缴申报可享受
前三季度研发费用加计扣除
1、 适用主体
除烟草制造业、住宿和餐饮业、批发零售业、房地产业、租赁和商务服务业、娱乐业以外的其他行业企业。
2、政策要点
3、申报要求
企业享受研发费用加计扣除优惠政策采取“真实发生、自行判别、申报享受、相关资料留存备查”办理方式,无需向税务机关申请。
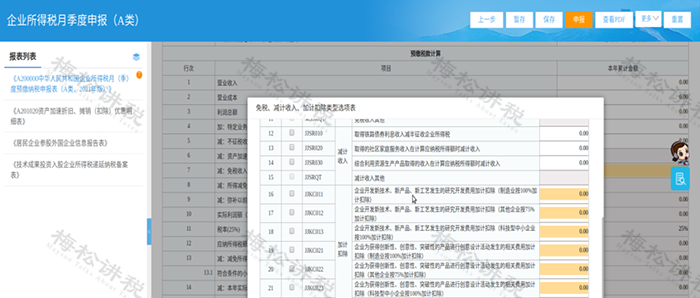
符合条件的企业在办理企业所得税第3季度预缴申报时,依据前三季度实际发生的研发费用支出,自行计算加计扣除金额,在《中华人民共和国企业所得税月(季)度预缴纳税申报表(A类)》(A200000)第7行“减:免税收入、减计收入、加计扣除”下的明细行次填报加计扣除情况,享受税收优惠。此外,还应根据享受加计扣除优惠的研发费用情况(前三季度)填写《研发费用加计扣除优惠明细表》(A107012)。《研发费用加计扣除优惠明细表》(A107012)与规定的其他资料一并留存备查。
4、注意事项
(1)请关注税务登记的行业,对行业登记信息是否与实际经营情况相符,实际主营业务是否为负面清单行业进行确认。如税务登记的行业登记信息有误,请及时前往市场监督管理部门变更行业后,再到主管税务机关变更税务登记行业。
(2)企业开展的可适用研发费用加计扣除政策的研发活动,应当符合财税〔2015〕119号文件对企业研发活动的界定:研发活动,是指企业为获得科学与技术新知识,创造性运用科学技术新知识,或实质性改进技术、产品(服务)、工艺而持续进行的具有明确目标的系统性活动。
(3)企业应及时整理研发过程记录留存备查,作为研发活动真实开展、符合研发活动界定条件以及实际开展研发期间的佐证资料。
来源:财务第一教室,税务大讲堂,梅松讲税,税台,财务经理人,税筹学堂。内容仅供读者学习、交流之目的。文章版权归原作者所有。如有不妥,请联系删除。