预期信用损失法应用案例(一)——以内部评级体系为基础
预期信用损失法应用案例(一) ——以内部评级体系为基础
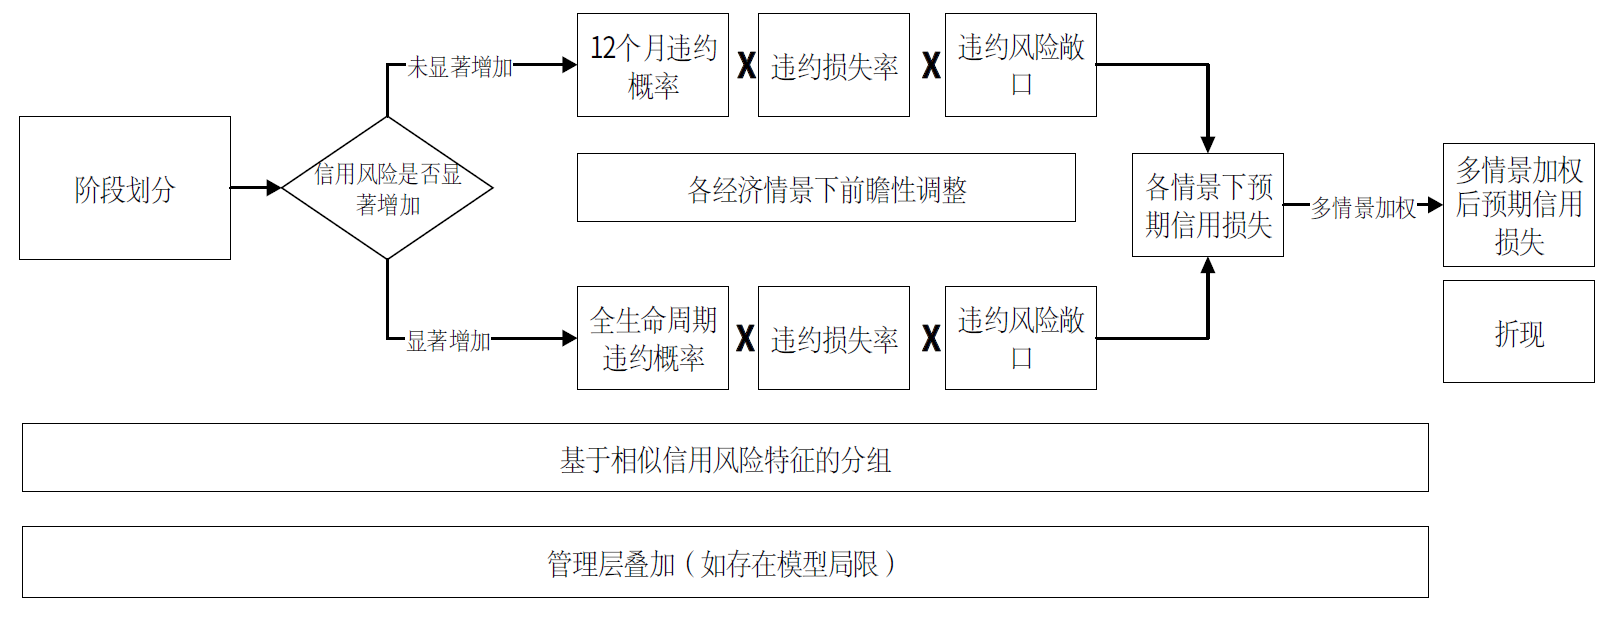
【例】甲银行是一家大型上市商业银行,该银行已建立 内部评级体系(以下简称“内评体系”)并实施多年,历史 数据积累较为完备。对于内评体系覆盖的贷款,该银行采用 下图所示的方法构建预期信用损失模型,其中:信用风险分 组和信用风险是否显著增加的评估,以内评体系下的风险分 组和风险变化为基础,并结合预期信用损失法的相关要求进 行;违约概率以内评体系下的违约概率为基础,应用逻辑回 归转换并经 Wilson 模型(详见附录)校准等调整得到;违约 损失率以内评体系下的违约损失率为基础,经前瞻性调整并 剔除跨周期因素后得到;各经济情景及权重根据以合理成本 即可获得的合理且有依据的信息(含前瞻性信息)设定。
2019 年 6 月 28 日,甲银行对某国内零售企业发放 1500
万元对公贷款,约定两年后到期一次还本,每季度末月 20
日付息,年利率为 10%。发放贷款时,甲银行对该客户的内
部评级为 AAA-。2020 年 4 月 28 日,因受外部事件影响和
自身运营等原因,该客户的信用风险有上升迹象,甲银行经 评估将其内部评级下调为 BBB。
甲银行基于内评体系如何确定上述对公贷款的预期信 用损失?
分析:
根据《企业会计准则第 22 号——金融工具确认和计量》
(财会〔2017〕7 号,以下简称金融工具确认计量准则)的 规定,预期信用损失是指以发生违约的风险为权重的金融工 具信用损失的加权平均值,企业应当在每个资产负债表日评 估相关金融工具的信用风险自初始确认后是否已显著增加, 并按照信用风险自初始确认后已显著增加和未显著增加的 情形分别计量损失准备、确认预期信用损失及其变动。按照 前述准则要求并结合内评体系实践及相关历史数据,甲银行 按照以下步骤对内评体系已覆盖的贷款计量预期信用损失:
步骤一:基于共同信用风险特征进行风险分组
按照金融工具确认计量准则的规定,为合理评估和及时 识别金融工具信用风险的变化,甲银行应当以金融工具类型、 信用风险评级、担保物类型、初始确认日期、剩余合同期限、 借款人所处行业、借款人所处地理位置、贷款抵押率等共同 信用风险特征为依据,将金融工具划分为不同组别。鉴于甲 银行在内评体系下已按照客户及业务属性进行分组并构建评级模型,甲银行在进行前述风险分组时延续了内评体系的思路,即从客户和债项两个维度进行分组。 在客户维度,甲银行按照债务人主体的违约风险特征进行分组并以此为基础估算违约概率。对于对公客户,甲银行 将内评体系下按客户所属行业及规模等标准划分的组别进 行聚类合并,形成机构类客户、小微企业客户、金融业客户、 制造业客户等十个组别(详见表 1)。对于零售客户,甲银 行沿用内评体系下的分组结果,按照产品类型分为个人住房 贷款、合格循环零售贷款和其他零售贷款三组(详见表 1)。 甲银行定期对前述分组的合理性进行重检。
表 1 客户维度的风险分组
| 对公客户 | 零售客户 | ||
| 分组 编号 | 组别名称 | 分组 编号 | 组别名称 |
| 1 | 机构类客户 | 1 | 个人住房贷款 |
| 2 | 小微企业客户 | 2 | 合格循环零售贷款 |
| 3 | 金融业客户 | 3 | 其他零售贷款 |
| 4 | 制造业客户 | ||
| 5 | 批发零售业客户 | ||
| 6 | 基础设施相关行业客户 | ||
| 7 | 房地产业客户 | ||
| 8 | 采矿业客户 | ||
| 9 | 建筑业 | ||
| 10 | 其他行业大中型企业客户 | ||
在债项维度,甲银行按照各债项的损失水平进行分组并 以此为基础估算违约损失率。对于对公客户的债项,甲银行
按照业务类型和担保方式进行分组。以贷款业务为例,分为
信用类贷款、抵押类贷款、质押类贷款、保证类贷款和低损 失贷款等组别(详见表 2)。对于零售客户的债项,甲银行 按照产品类型分为个人住房贷款、合格循环零售贷款和其他 零售贷款三组,该分组与估算违约概率的风险分组一致(详 见表 2)。此外,对于同一债务人的多笔债项,如果预期违 约后的损失存在显著差异的,则将其划分至不同的组别。
表 2 债项维度的风险分组
| 对公客户 | 零售客户 | |
| 业务类型 | 组别名称 | 组别名称 |
|
贷款业务 | 信用类贷款 | 个人住房贷款 |
| 抵押类贷款(可按抵押物的 类型细分) | 合格循环零售贷款 | |
| 质押类贷款(可按质押物的 类型细分) | 其他零售贷款 | |
| 保证类贷款 | ||
| 低损失贷款(由保证金或流 动性较强的资产全额覆盖) | ||
|
债券投资业 务 | 本币信用类债券 | |
| 本币保证类债券 | ||
| 本币抵押类债券 | ||
| 外币信用类债券 | ||
| 外币保证类债券 | ||
| 外币抵押类债券 | ||
| 存放同业、 买入返售等 同业业务 | 根据币种、抵质押和担保情 况分组(类似债券投资业务 |
) |
步骤二:根据信用风险变化和减值情况进行阶段划分
按照金融工具确认计量准则的规定,甲银行根据以合理 成本即可获得的、合理且有依据的信息(包括前瞻性信息) 进行阶段划分,其中:“信用风险自初始确认后未显著增加” 的金融资产划分为第一阶段,“信用风险自初始确认后已显 著增加但尚未发生信用减值”的金融资产划分为第二阶段, “初始确认后发生信用减值”的金融资产划分为第三阶段。
对于贷款业务,甲银行采用的信用风险显著增加(即划 分为第二阶段)的判断标准包括:减值损失违约概率大幅上 升、贷款五级风险分类调整为关注类、贷款逾期 30 天以上 以及其他表明信用风险显著增加的情况等。甲银行通过比较 在初始确认时所确定的预计存续期内的违约概率和该贷款 在资产负债表日所确定的预计存续期内的违约概率,来判断 其信用风险自初始确认后是否显著增加。在进行相关评估时, 甲银行考虑的定性和定量因素包括:信用风险所导致的内外 部指标(如信用利差)的显著变化、内外部评级实际或预期 的显著变化、预期将导致借款人履行其偿债义务的能力发生 显著变化的业务、财务或外部经济状况的不利变化以及借款 人所处监管、经济或技术环境的显著不利变化等。
对于已发生信用减值(即划分为第三阶段)的判断,甲 银行采用的判断标准包括:债务人发生严重财务困难、利息 或本金发生违约或逾期超过 90 天、债权人出于与债务人财务困难有关的经济或合同考虑给予债务人在任何其他情况下都不会做出的让步、债务人很可能倒闭或进行其他财务重 组以及其他客观证据显示发生减值的情况等。
步骤三:构建预期信用损失模型和估计参数
按照金融工具确认计量准则的规定并结合自身实际,甲 银行构建了以下预期信用损失模型。即,对于处于第一阶段 和第二阶段的金融工具,预期信用损失(ECL)=违约概率(PD)×违约损失率(LGD)× 违约风险敞口(EAD)×表外信贷系数(CCF)× 折现率(DR);对于处于第三阶段的金融工 具,采用未来现金流量折现法确定预期信用损失。同时,甲银行基于内评体系下的数据,对违约概率、违约损失率、违 约风险敞口等参数进行了估计。
(一)估计违约概率(PD)
1.将内评体系下的跨周期违约概率转换为未来 12 个月 时点违约概率
根据金融工具确认计量准则,用于计量预期信用损失的 参数应体现计提时点的风险水平,即时点违约概率(Point in time PD,简称 Pit PD)。由于甲银行采用跨周期评级法,其 内评体系下的违约概率是对经济周期内平均风险水平的衡 量,即跨周期违约概率(Through the cycle PD),因此,在 计量预期信用损失时,需要将跨周期违约概率转换为时点违 约概率(Pit PD)。
对于对公贷款业务,甲银行按照以下步骤调整得到报告日各组敞口计量预期信用损失所需的未来 12 个月违约概率:
步骤 1:计算报告日各组敞口下客户的内部评级分布;
步骤 2:对内部评级主标尺下各级别的跨周期违约概率应用逻辑回归,即进行数量变换,进行数量变换,按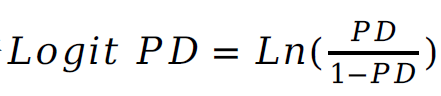
进行数量变换,以得到与宏观经济指标建立回归模型所需的数据;
步骤 3:计算校准因子。该校准因子通过 Wilson 模型(详见附录)校准并经反Logit 变换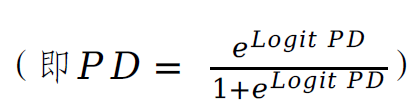
得到的各级别时点违约概率应与该敞口下客户评级分布加权 结果和经前瞻性调整的组合层面违约概率一致。
对于零售贷款业务,甲银行在沿用内评体系分组方式的 基础上,按上述步骤对零售贷款分组进行时点违约概率转换。
2.收集及处理历史数据
甲银行收集了内部积累的内评历史违约数据以及公开 发布的宏观经济历史数据并进行以下处理:
(1)统一宏观经济历史数据的时间标准(月/季度);
(2)对宏观经济历史数据进行标准化和其他必要处理;
(3)将违约客户数据按所属评级模型类型分为十组;
(4)根据各组违约客户数计算实际违约率,并应用逻 辑回归将数据作 Logit 变换,以得到与宏观经济指标建立回 归模型所需的数据。
3.建立违约概率与宏观经济指标的回归模型
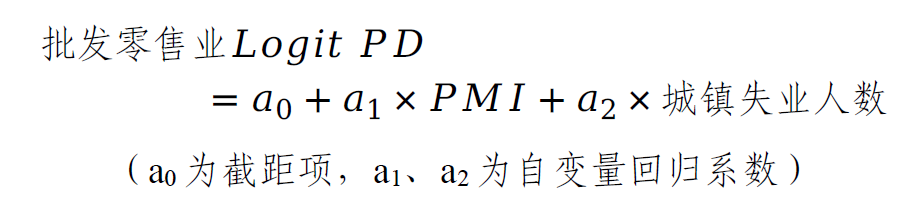
甲银行基于客户历史违约数据及历史宏观经济指标数 据进行多元回归。以对公贷款为例,甲银行基于第三方统计 软件,通过遍历多元回归得到客户历史违约率与宏观经济指 标历史数据的多元线性回归组合,剔除经济含义不符、统计 指标不满足要求、获取预测值困难较大的指标组合后,最终 确定对公贷款十个风险分组各自的多元回归模型(以实际违 约率为因变量,以相关宏观经济指标为自变量)。以“批发 零售业”组合为例,其回归模型如下:
4.由未来 12 个月违约概率推导整个存续期内违约概率 按照金融工具确认计量准则,对于第一阶段的金融资产,
应按照未来 12 个月预期信用损失计量损失准备。若金融资产的实际剩余期限不足 12 个月,则按实际剩余期限计算。 对于第二阶段及第三阶段的金融资产,应按照整个存续期的 预期信用损失计量损失准备。实务中,通常由未来 12 个月 违约概率推导得到整个存续期内违约概率。
甲银行选择按照月度折算未来 12 个月违约概率,并假 设每个计算周期的违约概率一致,推导得出整个存续期内违 约概率。具体计算公式如下:
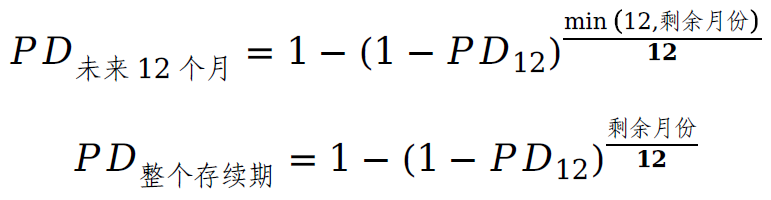
5.具体应用
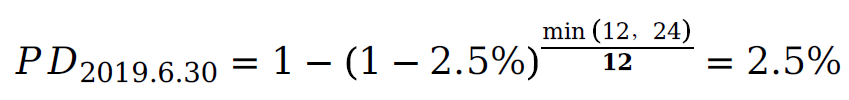
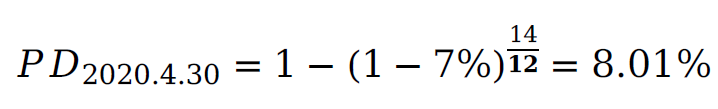
(二) 估计违约损失率(LGD)
(三)估计违约风险敞口(EAD)
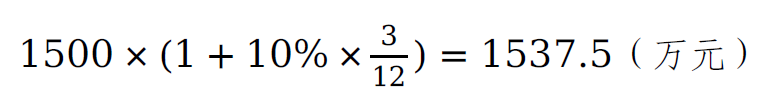
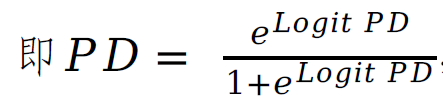
步骤五:计算按宏观经济情景加权后的预期信用损失
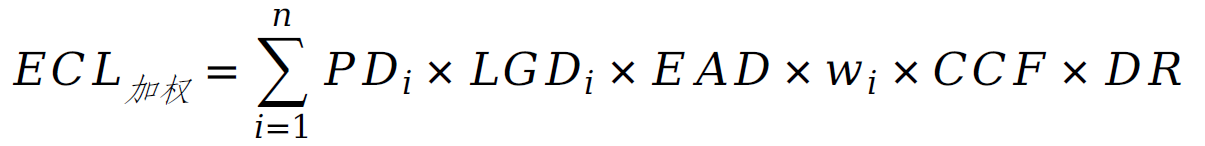
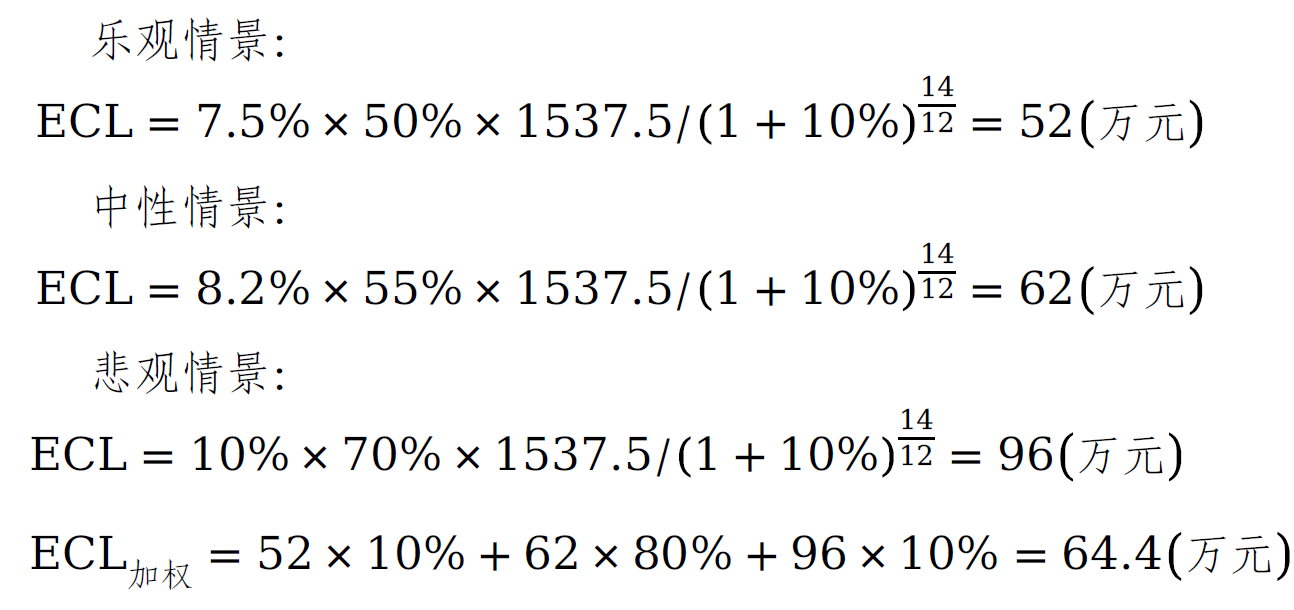
步骤六:管理层叠加调整的判断和应用
附录
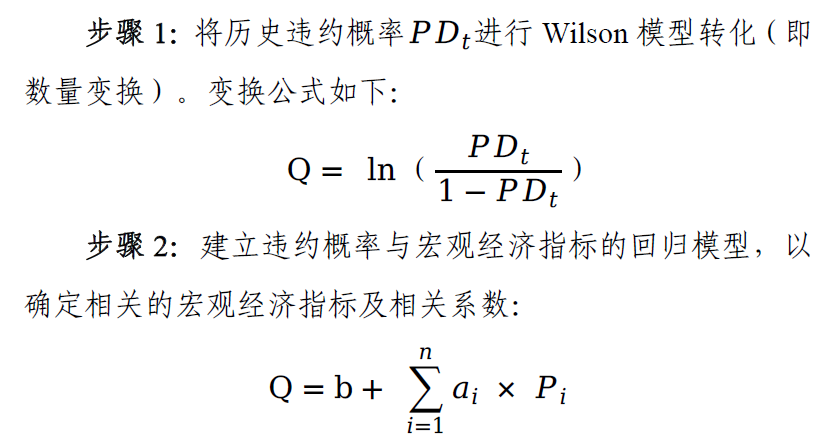
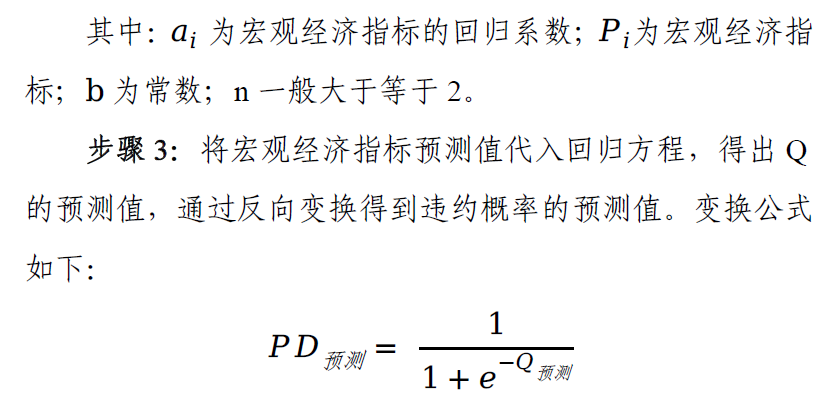
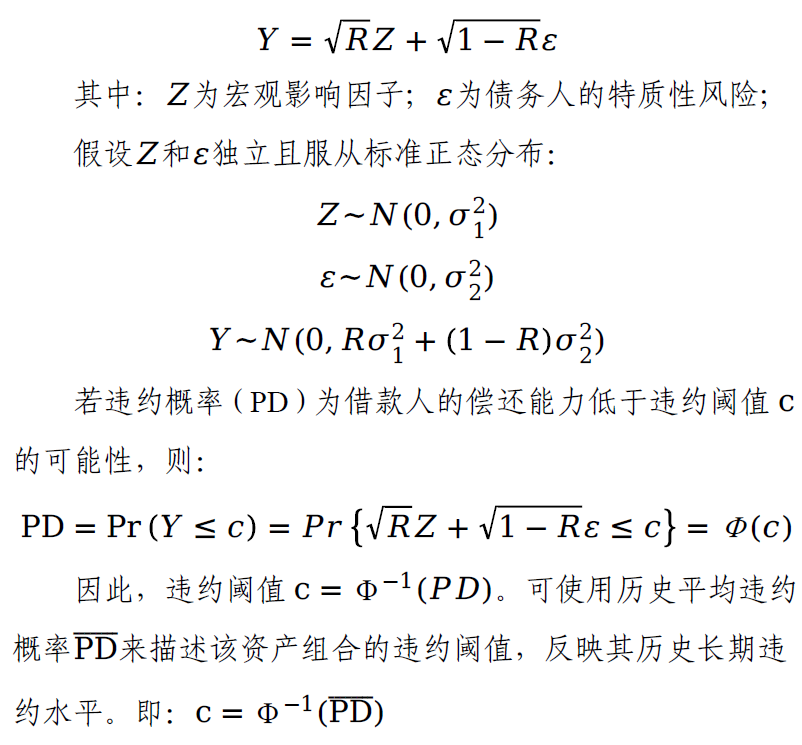
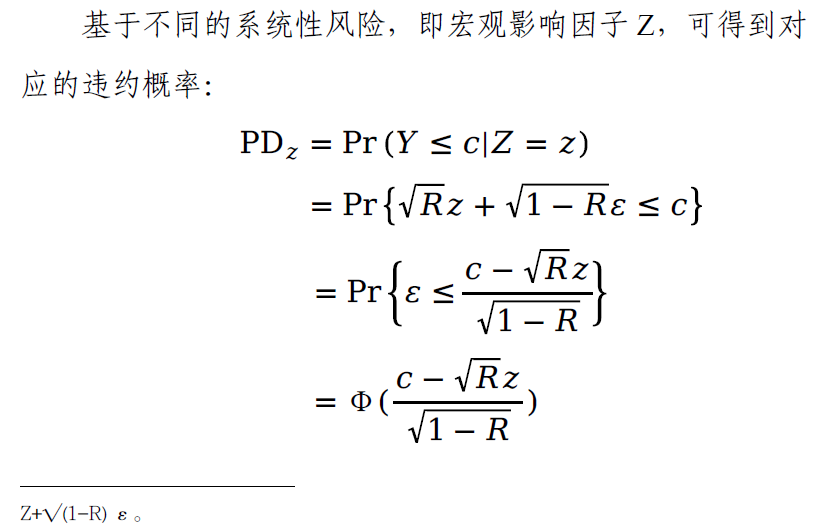
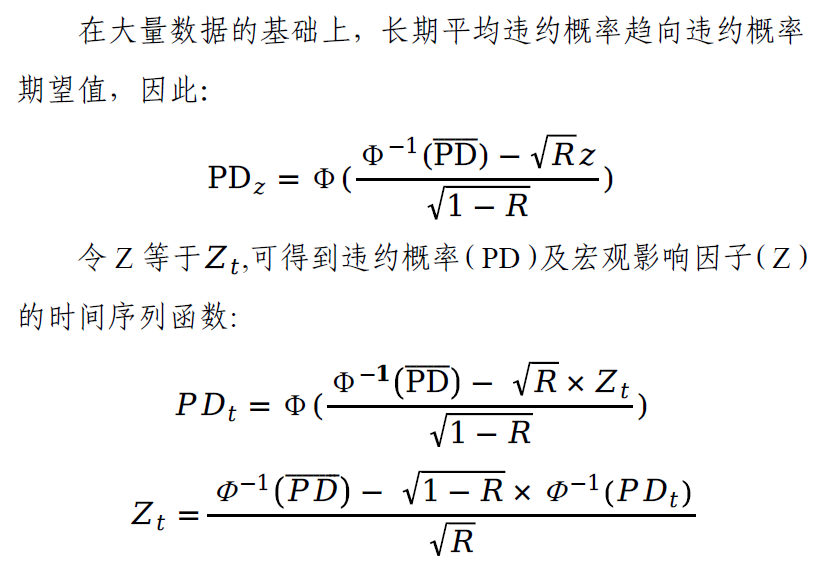
Wilson 及Merton-Vasicek 模型简介