工资与社保必须一致吗?今天统一回复
相信很多人都会遇到这样的问题:
工资与社保缴存基数不一致合法吗?
上限:如果缴费基数高于各地规定的最高缴费基数(当地社平工资的300%),就按照最高缴费基数缴纳社保。
下限:缴费基数低于各地规定的最低缴费基数(当地社平工资的60%),就按照最低。
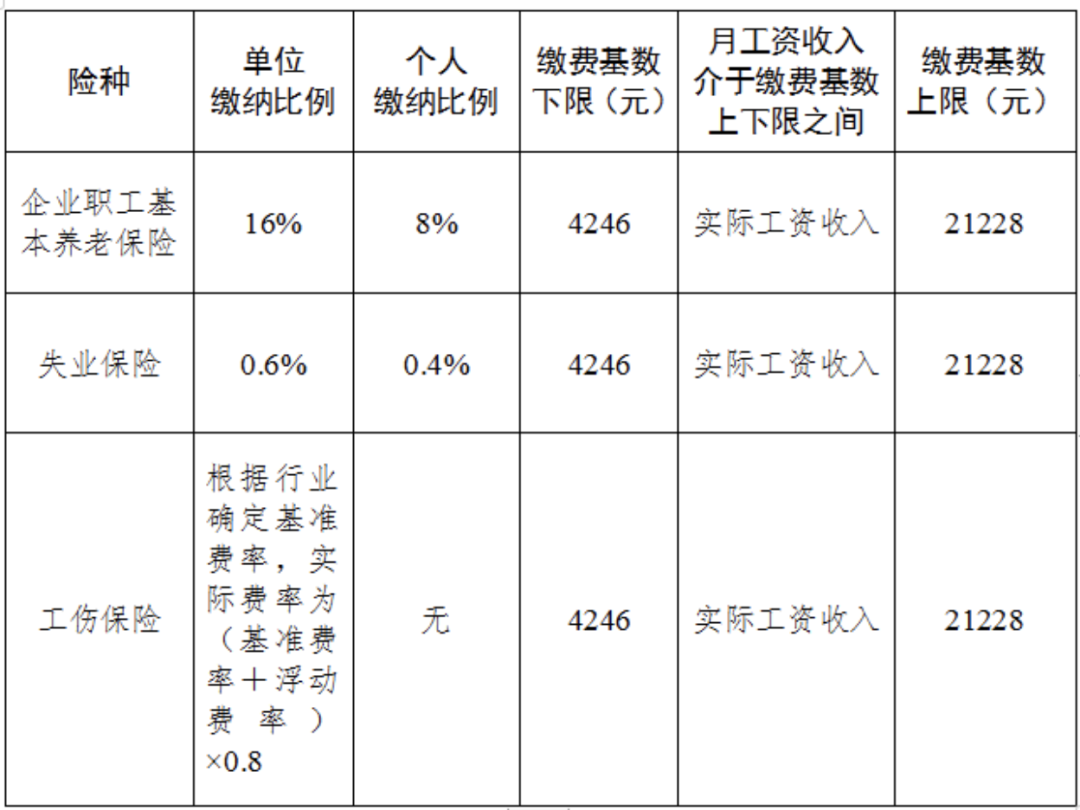
假设张三与李四所处公司都在成都,根据《四川省人力资源和社会保障厅四川省财政厅国家税务总局四川省税务局关于公布2023年度全省职工基本养老保险缴费基数上下限具体标准的通知》,2023年成都市用人单位及职工社会保险缴费标准如下:
公司一:
李四所处公司在成都,2022年度的月平均工资为30,000元。
按照上表中,社保缴费上限为21228元/月执行。
那么,2023年公司按照21228元/月的缴费基数为李四缴纳社保费用就是合法的。
公司二:
张三所处公司在成都,2022年度月平均工资为5000元。公司按照每月4000元的缴费基数为张三进行缴费。
根据《关于规范社会保险缴费基数有关问题的通知》(劳社险中心函【2006】60号)文件的规定,职工的社保缴费基数一般是按职工上一年度月平均工资(或个人上月工资)来确定。
这种做法就是不合法的,员工可能会要求企业进行补缴。
工资、社保、个税不在同一个主体 是否符合法律规定?
情况一:某总部在深圳,李四在深圳总部签订劳动合同,因李四是深户,要求缴纳在深圳,后面被总部派去上海公司任职,上海公司负责支付并承担工资薪金代扣代缴个税、承担社保费。
情况二:其总部在成都,但签订劳动合同的公司是其他分公司,工资、社保、个税由总部承担;
又或者企业只在总部为员工缴纳个税,没有缴社保,会不会被税局认定公司有问题?
情况1:企业人资不变,企业如何面对税务稽查?
需要企业从多方面方式证实。比如企业调配协议,按协议发放薪酬,有签名文件等。
情况2:企业人员调配,企业如何面对税务稽查?
就像案例那样,李四在深圳总部交社保,调拨到上海公司,只扣个税。这种情况怎么办?账务上可以把这部分社保作为其他应收/应付挂账,上海公司可提供内部证据作以税前列支。
其实,李四完全可以在总部缴社保和发工资扣个税。由于上海承担社保、工资。则需要上海公司支付给深圳总部,同时,深圳总部给上海分公司开票,作以税前抵扣凭证。
因此,工资与社保的涉税风险,必须与企业管理相关联。我们需要全面彻底了解涉税业务,准确理解涉税政策,然后找到风险可控的方案。
三位一体常见问题解答
政策依据:
《中华人民共和国社会保险法》第57条:用人单位应当自成立之日起三十日内凭营业执照、登记证书或者单位印章,向当地社会保险经办机构申请办理社会保险登记。
← 上一篇
@高新技术企业,这张表要认真填!
下一篇 →
解读《中南区域税务行政处罚裁量基准》
评论(0)