原创 | 居民个人境外所得税收抵免案例解析
众所周知,个人所得税居民个人和企业所得税居民企业需要对从国外取得的所得纳税。由于税收管辖权的重叠,在取得以上所得时,上述纳税人在国外也需纳税,由此便造成重复征税。
为了消除国际间的重复征税,本国政府对本国居民的境外所得征税时,允许其用在国外缴纳的税款冲抵在本国应缴纳的税款,从而实际征收的税款只为该居民应纳本国税款与已纳外国税款的差额。本文主要介绍居民个人境外所得税收抵免的相关内容。
个人所得税境外所得税收抵免的具体核算方法
根据《中华人民共和国个人所得税法》第七条,居民个人从中国境外取得的所得,可以从其应纳税额中抵免已在境外缴纳的个人所得税税额,但抵免额不得超过该纳税人境外所得依照本法规定计算的应纳税额。具体计算方法如下:
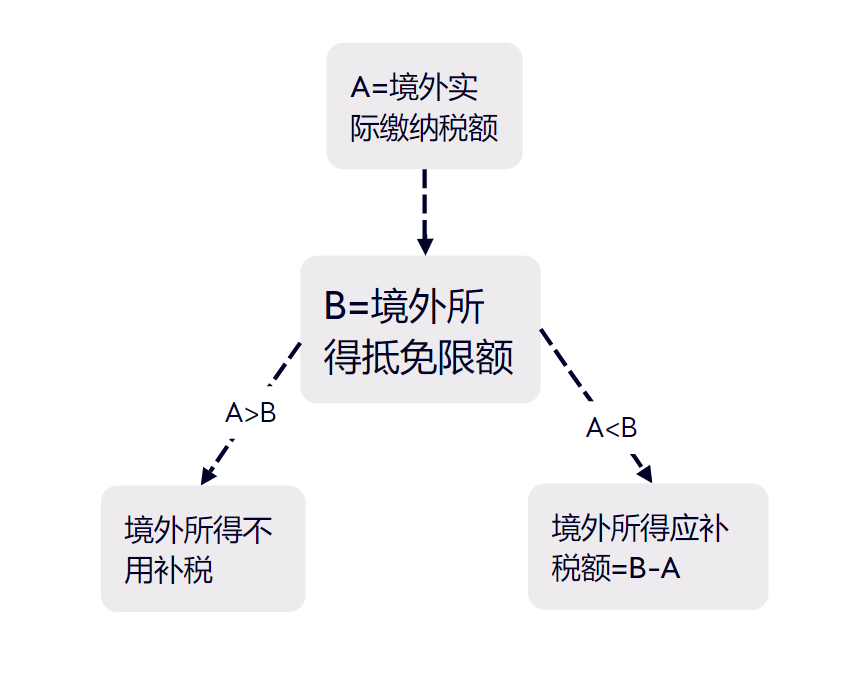
由于个人所得分综合所得、分类所得和经营所得,所以在计算抵免限额时,要按不同类型所得来计算抵免限额。
1.来源于一国(地区)综合所得的抵免限额=中国境内和境外综合所得依照我国规定计算的综合所得应纳税额×来源于该国(地区)的综合所得收入额÷中国境内和境外综合所得收入额合计
2.来源于一国(地区)经营所得的抵免限额=中国境内和境外经营所得依照我国规定计算的经营所得应纳税额×来源于该国(地区)的经营所得应纳税所得额÷中国境内和境外经营所得应纳税所得额合计
3.来源于一国(地区)其他分类所得的抵免限额=该国(地区)的其他分类所得按我国规定计算的应纳税额
举例如下
居民小王2022年全年取得工资薪金收入240000元,全年取得境外A国支付的劳务报酬100000元,已按该国税法缴纳所得税5500元,取得境外A国支付的股息所得50000元,已按该国税法缴纳所得税20000元。已知小王全年可扣除的符合规定的专项扣除和专项附加扣除合计33600元,无其他扣除。计算小王2022年全年应纳个人所得税税额。
此例中劳务报酬和工资薪金收入为综合所得,因此从国外取得的劳务报酬应与境内工资薪金合并计算应纳税额,从而计算出劳务报酬抵免限额。
居民小王境内外综合所得=240000+100000*(1-20%)=320000(元)
居民小王境内外综合所得应纳税额为:
(320000-60000-33600)*20%-16920=28360(元)
境外A国劳务报酬抵免限额为
100000*80%/(240000+100000*80%)*28360=7090(元)
境外A国劳务报酬实际缴纳税额=5500(元)
由于在境外A国劳务报酬所得实际缴纳税额小于抵免限额,境外劳务报酬实际抵免税额为5500元,境外劳务报酬所得应补缴税额=7090-5500=1590(元)
由于从境外A国取得的股息为分类所得,所以直接按我国居民个税规定计算抵免限额。
境外A国股息抵免限额=50000*20%=10000(元)
境外A国股息实际缴纳税额=20000(元)
由于在境外A国股息实际缴纳税额大于股息抵免限额,境外股息所得实际抵免税额为10000元,境外股息所得不用补缴税额。
全年应纳税额
由于境外股息所得不用补缴税额,那么小王全年应纳税额有两种算法:
1.境内工资薪金应纳税额+境外劳务报酬所得补税额+境外股息所得补税额
240000/320000*28360+1590+0=22860(元)
2.境内外综合所得应纳税额+境外股息所得应纳税额-境外劳务报酬实际抵免税额-境外股息所得实际抵免税额
28360+10000-5500-10000=22860(元)