涨知识!投资性房地产的重难点!
投资性房地产转换是指企业房地产用途的变更。企业有确凿证据表明房地产用途发生改变,满足下列条件之一的,应当将投资性房地产转换为其他资产或者将其他资产转换为投资性房地产:
(1)企业董事会或类似机构应当就改变房地产用途形成正式的书面决议;
(2)房地产因用途改变而发生实际状态上的改变,如从自用状态改为出租状态。
投资性房地产的转换应考虑在不同的计量模式下的情况。如果是在采用成本模式后续计量模式下转换,则直接根据账面价值进行科目对应转换。如果是在采用公允价值模式后续计量模式下转换,则需要考虑不同的情况。
在成本模式下,固定资产与投资性房地产的转换,属于科目的对应转换。只需按科目账面价值平行结转,不涉及到损益的变动。具体账务处理如下:
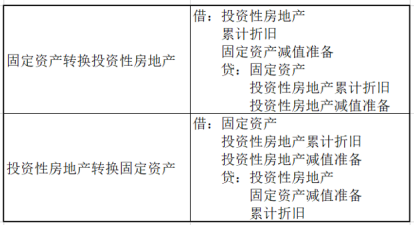
在公允价值计量模式下,投资性房地产转换为固定资产时,应当以其转换当日的公允价值作为自用房地产的账面价值,公允价值与原账面价值的差额计入当期损益。举例如下:
2×22年11月1日,租赁期满,甲公司将出租的写字楼收回,公司董事会就将该写字楼作为办公楼用于本企业的行政管理形成了书面决议。2×22年11月1日,该写字楼正式开始自用,相应由投资性房地产转换为自用房地产,当日的公允价值为72 000 000元。该项房地产在转换前采用公允价值模式计量,原账面价值为70 000 000元,其中,成本为67 000 000元,公允价值变动为增值3 000 000元。
借:固定资产 72000000
贷:投资性房地产-成本 67000000
投资性房地产-公允价值变动 3000000
公允价值变动损益 2000000
在公允价值计量模式下,固定资产转换为投资性房地产时,如果转换时投资性房地产公允价值大于固定资产账面价值,差额应计入其他综合收益,如果转换时投资性房地产公允价值小于固定资产账面价值,差额计入当期损益。举例如下:
2×22年4月15日,甲公司董事会形成书面决议,将其自用的一栋写字楼用于出租,甲公司与乙公司签订了租赁协议,租赁开始日为2×22年5月1日,租赁期为5年。2×22年5月1日,该栋写字楼账面余额为40 000万元,已提折旧4 500万元,公允价值为43 000万元。甲公司对投资性房地产采用公允价值模式进行后续计量。
借:投资性房地产 430000000
累计折旧 45000000
贷:固定资产 400000000
其他综合收益 75000000
如将上题公允价值改为30000万,则账务处理如下:
借:投资性房地产 300000000
累计折旧 45000000
公允价值变动损益 55000000
贷:固定资产 400000000
当投资性房地产被处置,或者永久退出使用且预计不能从其处置中取得经济利益时,应当终止确认该项投资性房地产。企业出售、转让、报废投资性房地产或者发生投资性房地产毁损时,应当将处置收入扣除其账面价值和相关税费后的金额计入当期损益。企业因其他原因,如非货币性资产交换等而减少的投资性房地产,也属于投资性房地产的处置。
成本模式计量下的投资性房地产的处置
1.借:银行存款
贷:其他业务收入
借:其他业务成本
投资性房地产累计折旧(摊销)
贷:投资性房地产
2.公允价值模式计量下的投资性房地产的处置
(1)处置时按收到的价款
借:银行存款
贷:其他业务收入
(2)结转处置投资性房地产
借:其他业务成本
贷: 投资性房地产——成本
投资性房地产——公允价值变动(或借方)
其他综合收益(或借方)
公允价值变动损益(或借方)
以上就是投资性房地产的转换与处置的会计处理。