会计政策变更与会计估计变更时,该如何进行财务处理?
一、会计政策变更
会计政策,是指企业在会计确认、计量和报告中所采用的原则、基础和会计处理方法。会计政策变更,是指企业对相同的交易或事项由原来采用的会计政策改用另一会计政策的行为。一般情况下,企业在不同的会计期间应采用相同的会计政策,不应也不能随意变更会计政策。企业不能随意变更会计政策并不意味着企业的会计政策在任何情况下均不能变更。的确需变更的,应当在附注中说明。
会计政策变更的处理原则如下表所示:
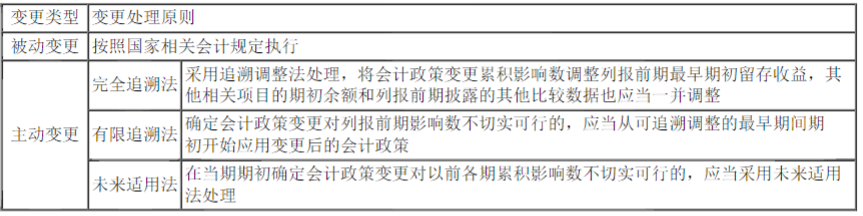
下面选取案例进行分析:
A公司为上市公司,于2017年12月31日外购一栋写字楼,支付价款50 000万元,按照年限平均法计提折旧,预计使用年限为20年,净残值为零。同日将该写字楼租赁给B公司使用,并一直采用成本模式进行后续计量。2020年1月1日A公司经董事会批准决定将作为投资性房地产的写字楼从成本模式转换为公允价值模式计量,当日该写字楼的公允价值分别为60000万元。假设A公司按净利润的10%计提盈余公积,所得税税率为25%。
此例中,由于该写字楼由成本模式转换为公允价值计量模式计量,属于会计政策变更,采用追溯调整法处理。会计处理如下:
借:投资性房地产-成本 60000
投资性房地产累计折旧 5000 (50000/20*2)
贷: 投资性房地产 50000
盈余公积 1500
利润分配-未分配利润 13500
由于此例中2020年1月1日写字楼账面价值为60000元,计税基础为45000元,因此形成递延所得税负债,需做追溯调整。会计处理如下:
借: 利润分配-未分配利润 3375
盈余公积 375
贷:递延所得税负债 3750
二、会计估计变更
会计估计,是指企业对其结果不确定的交易或事项以最近可利用的信息为基础所作的判断。会计估计变更是指由于资产和负债的当前情况及预期经济利益和义务发生了变化,从而对资产和负债的账面价值或者资产的定期消耗金额进行调整。会计估计变更应采用未来适用法处理,即在会计估计变更当期及以后期间,采用新的会计估计。采用未来适用法不需要调整以前期间的估计金额,也不需要调整以前期间的报告结果。下面选取案例进行分析:
乙公司于2018年1月1日起对某管理用设备计提折旧,原价为84000元,预计使用寿命为8年,预计净残值为4000元,按年限平均法计提折旧。2022年初,由于新技术发展等原因,需要对原估计的使用寿命和净残值作出修正,修改后该设备预计尚可使用年限为2年,预计净残值为2000元。乙公司适用的企业所得税税率为25%。
乙公司对该项会计估计变更的会计处理如下:
(1)不调整以前各期折旧,也不计算累积影响数。
(2)变更日以后改按新的估计计提折旧。
按原估计,每年折旧额为10000元,已提折旧4年,共计40000元,该项固定资产账面价值为44000元。改变预计使用年限后,从2×22年起每年计提的折旧费用为21000元[(44000-2000)÷2]。2×22年不必对以前年度已提折旧进行调整,只需按重新预计的尚可使用年限和净残值计算确定折旧费用,有关账务处理如下
借:管理费用 21000
贷:累计折旧 21000
以上便是会计政策变更与会计估计变更在进行账务处理时的差异。