业务招待费八大涉税风险点
一、业务招待费被查了,认定为偷税
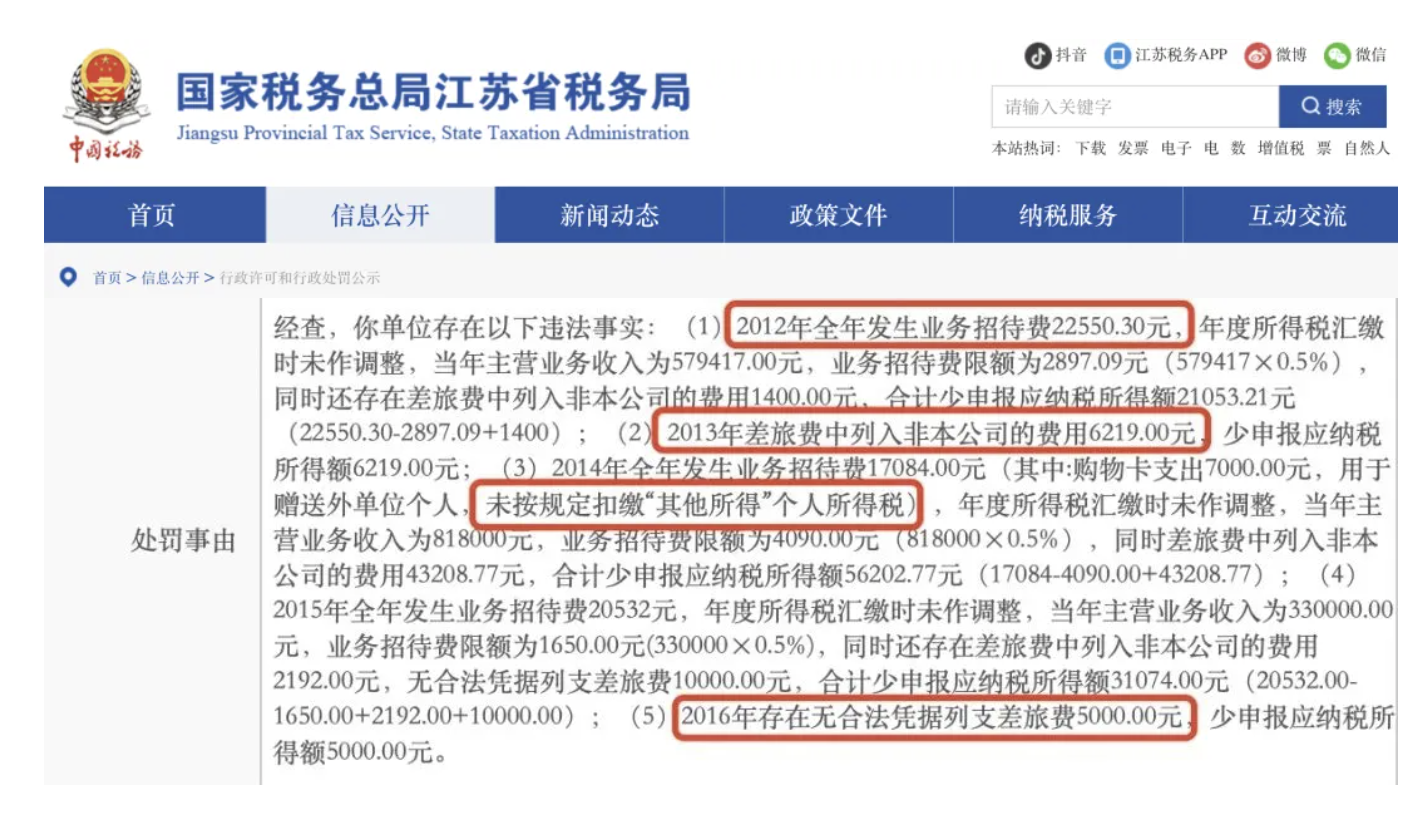
处罚事由:
某公司2012年全年发生业务招待费22550.30元,年度所得税汇缴时未作调整,当年主营业务收入为579417元,业务招待费限额为2897.09元(579417×0.5%),同时还存在差旅费中列入非本公司的费用1400元,合计少申报应纳税所得额21053.21元(22550.3-2897.09+1400);
2013年差旅费列入非本公司的费用6219元,少申报应纳税所得额6219元;
2014年全年发生业务招待费17084元(其中购物卡支出7000元,用于赠送外单位个人,未按规定扣缴“其他所得”个人所得税),年度所得税汇缴时未作调整,当年主营业务收入为818000元,业务招待费限额为4090元,同时差旅费中列入非本公司的费用43208.77元,合计少申报应纳税所得额56202.77元;
2015年全年发生业务招待费20532元,年度所得税汇缴时未作调整,当年主营业务收入为330000元,业务招待费限额为1659元,同时还存在差旅费中列入非本公司的费用2192元,无合法凭据列支差旅费10000元,合计少申报应纳税所得额31074元;
2016年存在无合法凭据列支差旅费5000元,少申报应纳税所得额5000元。
处罚结果:
对该单位多列支而少缴的企业所得税款处少缴税款的50%罚款共计5977.46元;根据《中华人民共和国税收征收管理法》第六十九条规定:“扣缴义务人应扣未扣、应收而不收税款的,由税务机关向纳税人追缴税款,对扣缴义务人处应扣未扣、应收未收税款百分之五十以上三倍以下的罚款“,对该单位应补扣缴的个人所得税处百分之五十罚款,共计700.00元。以上合计处罚款6677.46元。
税案解读:
其实有很多公司都可能存在这样的问题,比如:
1. 业务招待费,超限额扣除
如上文案例,税局已经明确做出标注:业务招待费限额为xxx元,但该公司在年度所得税汇缴时却未作调整,业务招待费大大超过了限额!
根据《企业所得税法实施条例释义》:企业发生的与生产经营活动有关的业务招待费支出,按照发生额的60%扣除,但最高不得超过当年销售(营业)收入的5‰。
2. 赠送购物卡等礼品,未代扣代缴个税
临近节假日,很多公司都会给员工发放福利,也有企业为了维护客户关系,赠送给客户礼品(如购物卡等);
然而无论是将购物卡等礼品赠送给外单位人员,还是发放给本单位人员,都需要代扣代缴个人所得税,若企业未代扣代缴,则可能会处百分之五十以上三倍以下的罚款。
3. 差旅费中列入非本公司员工的费用
举个错误例子:某公司邀请客户来公司参观,承担了客户的往返机票、住宿费,将这部分费用计入了差旅费。
实际上,邀请客户来公司参观属于典型的业务招待行为,所以应将承担的相关费用计入业务招待费。
那什么时候该计入差旅费呢?比如:A公司员工到B公司参观,其往返的机票、住宿费是由A公司承担的,由于是企业内部人员支出的费用,这时候就应计入差旅费了。
实务中常有企业为非本公司员工承担费用并计入差旅费的情况,如上文案例,很可能就是因此而被处罚。
下面,就为大家详细说说,业务招待费到底是怎么回事!
二、什么是业务招待费,包含范围有哪些?
业务招待费,是指企业在生产、经营等业务中,因合理需要而支付的应酬费用。
税务机关通常将招待费的支付范围界定为:餐饮、住宿费、香烟、食品、礼品、正常的娱乐活动、安排客户旅游等项目;
依《企业所得税法实施条例释义》中解释:招待客户的住宿费和景点门票可以作为业务招待费核算;企业发生的与生产经营活动有关的业务招待费支出,按照发生额的60%扣除,但最高不得超过当年销售(营业)收入的5‰;
业务招待费的税前扣除,应同时满足以上两个标准。
补充说明:
(一)业务招待费的特殊情况
1. 企业在筹建期发生的与业务招待费相关的支出,计入“长期待摊费用—开办费”,可在开始经营之日的当年一次性扣除,也可按照有关长期待摊费用的处理规定处理,但一经选定不得改变。
企业在筹建期间,发生的与筹办活动有关的业务招待费支出,可按实际发生额的60%计入企业筹办费,并按有关规定在税前扣除。
2. 对从事股权投资业务的企业(包括集团公司总部、创业投资企业等),其从被投资企业所分配等股息、红利及股权转让收入,可按规定比例计算业务招待费扣除限额。
(二)业务招待费具体的列支范围
1. 因企业生产经营需要而宴请或工作餐的开支;
2. 因企业生产经营需要赠送纪念品的开支;
3. 因企业生产经营需要而发生的旅游景点参观费和交通费及其他费用的开支;
4. 因企业生产经营需要而发生的业务人员的差旅费支出;
5. 其他因企业生产经营需要而发生的费用。
三、注意!业务招待费常见误区
(一)出行相关费用,不都是业务招待费
1. 因公司业务需要而开展的,报销客户往来的出行费用,属于业务招待费;
2. 员工因回家探亲、福利旅游的出行费用,属于职工福利费;
3. 员工因公出差的出行费用,在标准内的费用(出差期间因办理公务而产生的交通费、住宿费和公杂费等),属于差旅费;
4. 公司组织员工职业技术培训,培训出行费用,属于职工教育经费;
5. 员工公司在外地召开会议,会议期间出行费用,属于会议费;
6. 员工在公司筹建期间发生的费用,属于开办费。
除此以外,还有一些特殊情况:
7. 企业独立董事为行使独立董事职责而发生的出行等费用,应计入董事会经费;
8. 制造型企业产品加工过程中,委派生产技术人员到受委托方生产现场进行技术指导和现场质量控制,应计入制造费用。
(二)不是所有餐费,都属于业务招待费
1. 员工培训时到合规餐费,应计入职工教育经费;
2. 公司开董事会发生的餐费,应计入董事会会费;
3. 影视公司因拍摄需要发生的剧中餐费,应计入影视成本;
4. 工会组织员工活动期间发生的餐费,应计入工会经费;
5. 公司筹建期发生餐费,应计入开办费;
6. 以现金发放给员工餐补,应计入工资薪金;
7. 员工聚餐或部门聚餐,应计入职工福利费;
8. 公司请装修工装修提供的午餐,应计入装修成本;
9. 不是以应酬为目的的福利餐费(比如员工年终聚餐、午餐、加班餐等),应计入应付福利费;
10. 并非与公司来宾接待产生的费用(比如员工出差途中产生的餐费),应计入差旅费;
11. 管理层在宾馆开会,发生的餐费,应计入会议费。
(三)业务宣传费 ≠ 业务招待费
比如,公司购进一批手环赠送给客户:
如果是直接购买后送给客户,其性质属于送礼,无论财务上还是税务上,都应计入业务招待费进行核算;
但如果是将购买的手环委托礼品策划公司,进行公司形象设计后赠送给客户(如刻了公司logo),对公司起了宣传作用,应计入业务宣传费进行核算。
部分应作为“业务宣传费”的项目,如下:
1. 委托加工、对公司形象产品宣传作用的;
2. 因业务洽谈会、展览会的餐饮住宿费;
3. 促销活动时赠送给客户的礼品等。
四、抓紧自查!业务招待费涉税风险点
1. 属于业务招待费的项目,若计入其他费用,将可能影响企业所得税、增值税、个人所得税
例:公司将一固定资产无偿赠送给客户(如笔记本电脑),未计入业务招待费核算,而是依旧将其作为公司自用核算,按固定资产入账计提折旧在睡前扣除、增值税正常抵扣;
分析:这种情况,通过盘查实物资产才可能发现存在问题。外购货物无偿赠送需要视同销售处理,用于招待的要在所得税前限额扣除,还需要代扣代缴个税。
2. 将与生产经营活动无关的业务招待费计入与生产经营活动有关的业务招待费,即将全额不得扣除的项目按限额扣除
例:公司为公司总经理家庭购买运动器材用于健身,支出1万元,该公司将此支出列入了业务招待费核算;
分析:实际上此费用是与生产经营活动无关的费用,不得在所得税前扣除。
3. 取得不合规的业务招待费票据,不得税前扣除
例:公司外购三部华为手机,并取得普票,但发票上未注明公司的纳税人识别号;或发票上只填写了公司的简称,未填写全称;或只取得收款收据。
4. 未实际发生的业务招待费,不得税前扣除
例:公司按销售收入的0.5%计提业务招待费500万元,但公司全年实际发生业务招待费只有450万元;
分析:没有实际发生的业务招待费50万元,不得税前扣除,50万应全额调增处理。
5. 商业贿赂支出,不得税前扣除
例:A公司将10万元购物卡用于商业贿赂支出,与生产经营无关不得税前扣除。
6. 业务招待费计算基数适用不准确,可能导致税前扣除不准确
根据(国税函〔2009〕202号)规定:业务招待费的税前扣除计算基数包括主营业务收入、其他业务收入、视同销售收入之和确定,营业外收入和不征税收入不能作为计算招待费的计算基数。
7. 无法证明真实性的业务招待费,不得扣除
如果税务机关要求提供证明材料,公司应提供能证明真实性、相关性的证明材料。不能提供的,不得在所得税前扣除。
8. 业务招待费未单独核算,导致不能准确确定金额的
税务局根据相关法规规定,有权按合理方法进行核定。