企业汇算清缴遭遇“系统测算”难题,2025年成本费用申报‘红线’与‘绿灯’”
税务系统又又又升级啦!不少小伙伴已经开始2024年度经营所得汇算清缴的填报了,而今年很多企业都出现了申报失败的问题,原因居然是:填写的成本费用与系统测算的金额差异过大!如下图:
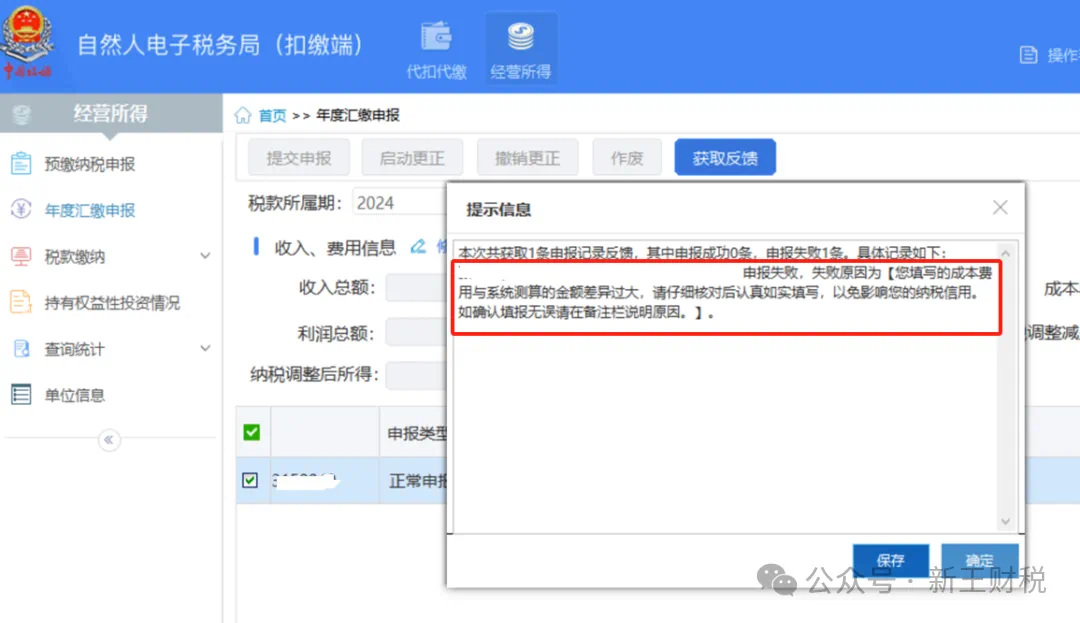
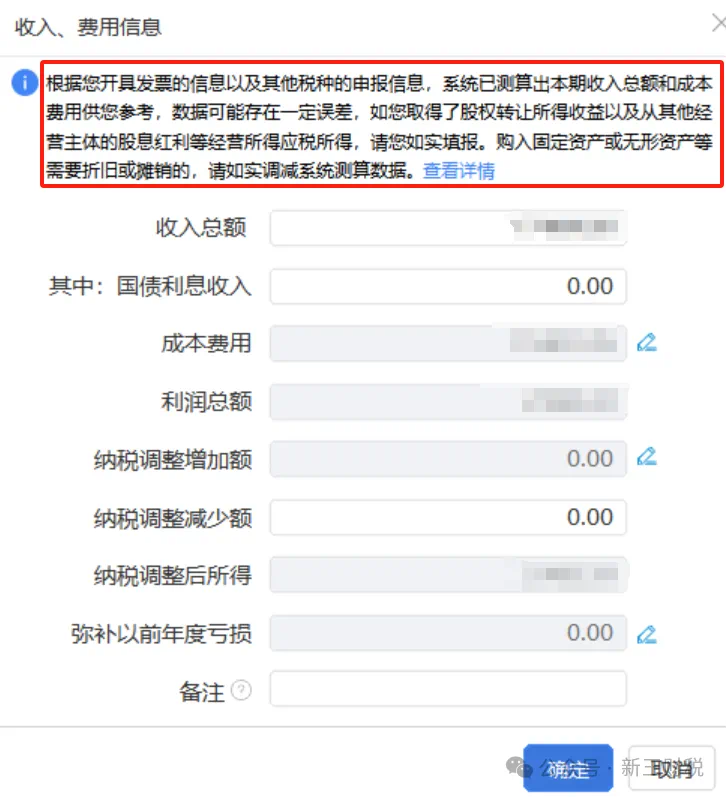
由此可见:
一、税务征管的变化趋势分析
1、数据比对智能化,风险预警实时化
税务系统(如金税四期)通过多维度数据抓取(发票、银行流水、行业指标等),对企业申报数据进行动态监控。例如,成本费用与系统测算差异过大时,系统会自动触发预警,要求企业提供合理性说明。
案例:“企业所得税收入与增值税销售额不一致”“水电费与收入比对异常”等指标,均通过大数据分析实现风险筛查。
2、政策执行精细化,合规要求更高
2025年新规明确设备投入抵税、公益捐赠凭证等细节,税务申报需严格匹配政策条件。例如,设备数字化改造抵税需提供详细费用清单,否则可能被判定为无效申报。
3、跨部门信息联动,穿透式监管加强
税务与工商、社保、银行等部门数据共享,企业法人账户、员工工资、社保缴纳等信息被交叉核验。 “个税与所得税工资比对不一致”将直接引发稽查。
4、申报流程标准化,容错率降低
电子税务系统升级后,申报表逻辑校验更严格。 “汇算清缴全申报失败”多因信息填写错误或政策适用不当,需反复修正才能通过。
二、企业如何规避风险?
1、强化数据真实性管理
成本费用合规性:避免虚列费用(如无车却有大量加油费)、确保票据与业务匹配。
动态税负监控:参考行业税负率(如低于平均值60%触发预警),提前调整申报。
2、定期开展税务健康自查
重点检查项目:
收入与成本匹配性(如库存异常、应收账款占比过高);
工资、社保与个税的一致性;
印花税计税依据与进销项偏离值(超过500元需说明)。
3、利用专业工具辅助申报
使用财税软件自动校验数据,减少人工错误;
通过税务风险评估模块预测潜在问题。
4、建立税务争议应对机制
留存完整业务凭证(如合同、物流单),以备稽查时提供合理性证明;
与税务师事务所合作,针对预警问题制定整改方案。
税务征管正朝着数据化、穿透式、精细化方向升级,企业需从数据合规、工具应用、风险预判等多维度构建防御体系。
国家税务总局《关于修改企业所得税申报表的公告》重磅发布,企业所得税申报表填报方式与内容迎来重大变革!这绝非普通调整,而是在 “金税四期” 与智慧税务强势推进、征管稽查日益严苛的大背景下,对企业税务合规发起的全新挑战。
在 “金税四期” 的精密监控下,税务机关借助大数据、云计算等前沿技术,实现对企业税务数据的实时采集与深度分析。智慧税务体系的构建,更是让税务管理迈向智能化、精细化新阶段。在此形势下,企业所得税申报稍有差池,便可能引发税务风险预警,将企业置于税务稽查的风口浪尖。