上海对赌失败退税案:不要随意挑战税法的滞后性!
在实务中,法律往往存在一定的滞后性,导致一些不合理的情况发生,但企业不能因此而随意挑战这种不合理性,不然结果往往很惨!
对赌协议在商场上非常普遍,尤其是风险极大的影视娱乐行业,冯小刚对赌失败,赔偿华谊2.3亿,星爷对赌失败后,为还债抵押11套豪宅,赌输了的张国立,66岁的年纪还在打工。
但这些还都是商业行为,并未涉及到税务问题,如果是对赌协议遇上税务问题,又该如何,下面我们就来看一个最近热议的案例。
近期,税务机关披露的一个上海对赌失败退税案轰动了财税圈和法律圈以及金融圈,给企业老板上了一堂经典的商业案例课,这个课程的主要内容是关于商业创新与税法滞后的冲突。
其中的逻辑印证了一句经典的话:早一步是先知,早二步是先烈,晚一步是炮灰,早三步是疯子。
在商业领域,过早的商业创新市场不会买账,反而会为后来者做嫁衣,所以,很多风投其实都是在创新企业有了一定的盈利之后才下场的,大多数A轮融资都是炮灰,B轮和C轮刚刚好,D轮和E轮基本上就是接盘侠了。
在法律领域也是如此,税法的权威性决定了它必须要保持稳定和明确,“法无禁止皆可为”的反面就是“法无明确皆不为”,不要随意挑战税法的权威,不然最终的下场只能赔了夫人又折兵。
下面我们来简单复盘下这个上海对赌失败退税案。
01
案件始末
虽然这个案件时间线比较长,从2015年到2022年,期间几经周折,经历了复议、一审、二审,而且案件细节也蛮多的,但整体来说,该案件逻辑线还是比较简单清晰的。
2015-2016年甲公司以115,000万元购买王某、袁某某各持股50%的乙公司股权,支付方式为支付现金及发行股份,王某出让乙公司股权的现金对价为25,000万元,股票对价为32,500万元。
其中,王某、袁某某承诺乙公司2016-2019年度净利润目标分别不低于一定金额。若乙公司未达到承诺净利润数,王某、袁某某须按照协议约定进行补偿。
2017年3月,王某缴纳个人所得税5,000万元。2017年11月15日补缴个人所得税6,400万元。
结果,乙公司2018年度、2019年度净利润未达标,2018年度王某补偿20,730,949股股份,2019年度王某补偿6,717,799股。
2022年10月11日,王某认为业绩补偿的部分应该冲减初始股权转让所得,整个股权转让交易多缴纳个人所得税53,744,652.18元。
于是王某向青浦税务局申请退还,青浦税务局不予退税。
02
正反方大辩论
下面我从正方(法院)和反方(企业)的角度展开讨论。
1. 正方(法院):
1. 王某因履行协议而导致股权转让的实际所得减少并非是对股权转让交易总对价的调整,而是对经营风险的补偿。
同时,根据《个人所得税法实施条例》第17条,股权转让是按次计算所得,不适用于具有周期性质的所得所采用的预缴征管模式,故其性质不属于预缴税款,也就当然就没有后续再进行汇算清缴,多退少补的适用。
简单来说,就是初始股权转让与业绩补偿是两个交易事项,不能混为一谈,两件事应该分别而论。
而且,税法对此还有类似的规定:
《国家税务总局关于纳税人收回转让的股权征收个人所得税问题的批复》(国税函(2005)130号) 第一条规定:
根据《中华人民共和国个人所得税法》及其实施条例和《中华人民共和国税收征收管理法》的有关规定,股权转让合同履行完毕、股权已作变更登记,且所得已经实现的,转让人取得的股权转让收入应当依法缴纳个人所得税。转让行为结束后,当事人双方签订并执行解除原股权转让合同、退回股权的协议,是另一次股权转让行为,对前次转让行为征收的个人所得税款不予退回。
这个法条相比对于圈内人并不陌生,以前很多老板不懂税法就在这里栽过跟头。
2. 反方(企业):
业绩补偿是股权转让的延续,初始股权转让款与业绩补偿应该合并为一个交易行为。税法法律评价应建立在民事法律评价的基础上,对赌协议的合法性已经在民事法律评价中获得确认。
如2019年最高人民法院在《九民纪要》中对对赌协议予以定义:“实践中俗称的‘对赌协议’,又称估值调整协议,是指投资方与融资方在达成股权性融资协议时,为解决交易双方对目标公司未来发展的不确定性、信息不对称以及代理成本而设计的包含了股权回购、金钱补偿等对未来目标公司的估值进行调整的协议”。
3. 正方(法院):
所谓的估值调整机制不等于价格调整。对赌条款的约定,可说是对冲因高估目标公司股权估值,保护投资方的机制。所以才约定若未达承诺业绩,融资方需补偿投资方因高估目标公司价值的损失。
问题是,除非对目标公司的估值完全以其未来盈利数额做基础,否则虽然目标公司未达承诺业绩利润,但由于影响目标公司获利的因素很多,其估值可能因行业发展前景看好,或市占率提高等原因而上升,此时企业的估值不降反升。
退一步而言,纵使对目标公司的估值完全以其未来盈利数额做基础,当目标公司未达承诺业绩利润,也应当在未达承诺业绩利润的年度内重新估值,以进一步验证或确认当初对目标公司的估值存在过高估值。
否则,仅凭当事人一纸合同约定,恐难推翻股权交易对价的最终数额,更无法溯及动摇已发生并实现的个人所得税数额。
4. 反方(企业):
案例中的业绩补偿属于反向对赌,目标公司未完成业绩,则转让方需要支付一定的补偿。实践中还有一种是正向对赌,若目标公司完成业绩,受让方追加相应对价。
如果双方采用正向对赌,甲公司支付初始股权转让所得,已经完成股权股让行为,王某完整业绩指标,甲公司支付的业绩,按照案例法院的逻辑,不需要确认股权转让所得了。如果这样理解和运用政策,无疑增加了的避税的空间,股权转让基本演变成对赌协议了。
5. 正方(法院):
《股权转让所得个人所得税管理办法(试行)》(国家税务总局公告2014年第67号) 第八条、第九条规定:转让方取得与股权转让相关的各种款项,包括违约金、补偿金以及其他名目的款项、资产、权益等,均应当并入股权转让收入。但仅针对后续的收入,无法推论出后续亏损应当退税的结论。
6. 反方(企业):
既然规定后续收入应该计入股权转让收入,那么满足约定条件后产生的后续损失,也应调减股权转让收入。即使当前没有明确的税务政策,但也不能既要又要,将奖励类的业绩补偿计入股权转让所得,而将惩罚类的业绩补偿视而不见,这样有失公平和公允。
因王某业绩对赌失败无法获准退税,导致其股权转让所得的实际税率高达37.84%,远高于没有业绩对赌协议下的一般股权转所得20%税率。
从商业角度上看,对赌模式由所得不确定到最终确定,应按照一个交易所得进行调整,确保税收的公平合理。
从所得税实质课税的原则上看,转让所得中纳税人最终实际所得是多少则应负担多少税,量能课税,这是最朴素的征税原则。
一方面,与股权交易对价无直接关联的业绩对赌协议,不宜也不应退税。另一方面,我们也不能回避业绩对赌协议模式下的所得之“得而复失”,产生的税负不合理现象。
二审法院其实也看到了当前税收政策已经不满足新的经济模式,并提出了相应的建议和希望。以下是法院判决原文:
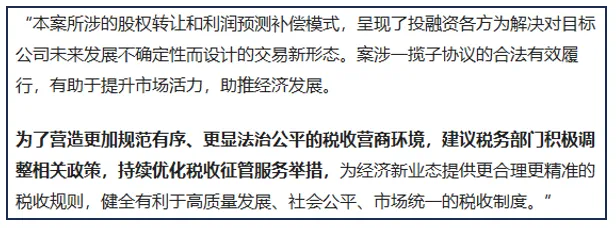
其实,我国的个税改革一直在推进,但仍然存在一定的滞后性,对于对赌协议这种已经普遍存在的商业模式相关的个税所得改革应该是未来个税改革努力的方向。
03
相反案例
其实,在实务中也有支持退税的相关案例。
(1)上市公司银禧科技涉及业绩对赌,广东省东莞市税务局批准个人股东退税
2019年7月,银禧科技向东莞市税务局提交了个人所得税退税申请,根据兴科电子三位原股东补偿的股票,申请退税112,550,463.36元。东莞税务局收到退税申请后,予以退税。
(2)广州税务局公告:业绩补偿退回的股份,计算个税时予以扣除
2020年3月31日,广州市税务局第三稽查局发布公告,涉及自然人李菊莲的税务处理决定。李菊莲曾将其持有的邦富软件公司股权转让给华闻传媒,获得股份和现金对价。双方签订了盈利预测补偿协议,后因邦富软件公司未达利润预测,李菊莲补偿了股份。在计算个人所得税时,股权转让实际总价扣除了对赌股份补偿折算的股权转让价格。
(3)深圳罗湖区税务局按差额查补个人股权转让个人所得税
2024年8月6日,《中国税务报》报道了罗湖区税务局在排查中发现的一起个人股权转让案例。李兰(化名)原计划将其持有的A公司股权转让给B公司,存在业绩对赌协议。由于A公司未达到业绩承诺,实际支付金额低于原约定,导致税务申报出现差额。最终,双方配合税务机关,根据实际支付的6600万元补缴了个人所得税和滞纳金。
04
如何避免覆税难收
由于法律和实务当中出现了分歧,而且各地税务部门对此不同的征税态度。鉴于此,我们如何在投融资的过程中,避免陷入对赌失败,在承担对赌失败后果的同时还需要承担因股权转让款“得而复失”而产生的税款“赔了夫人又折兵”的境地呢?
在资本市场的投资活动中,不仅需要注意对赌条款考核指标的设计,还应当提高对涉税条款的关注,目前的税收征管领域,没有明确的法律法规针对该事项做出明确规定,那可以从以下几个方面入手:
1. 在签订对赌协议前,建议深入考虑涉税条款的设计
双方可协商明确税负的承担方以及对应税负承担的计算方式,并在协议中予以明确规定。股权转让调整后的价格可能与签订协议时的价格存在较大差额,这将直接影响到税收的计算和缴纳。明确税负承担方式及税务承担方,对于预防税务争议和确保交易的顺利进行至关重要。
2. 可以约定对股权转让价款进行拆分
可将约定部分款项为履约保证金,暂时作为保证金往来款交易。若对赌成功,则该笔保证金转为收购款,若对赌失败,则该笔保证金原路返还,以最终履行的股权转让对价缴纳相应的税款。
3. 在签署对赌协议前,可以通过与税务机关的沟通
这样可以提前了解当地税务征收主管部门针对该征税事项的具体税务处理政策和实践操作,明确风险,从而衡量交易的成本,对应制定设计更加合理的交易条款。
有些企业老板总害怕跟税务局打交道,担心被税局揪着小辫子,其实不然,对于一些存在税企争议的情况,特别是未来有上市计划的企业,提前跟当地税局沟通,可以避免很多秋后算账的问题,而且不至于因小失大,侥幸是每一个企业在税务问题上都不应该犯的错误。