新收入准则下,合同负债与其他往来科目辨析
前几天,同事在做一家综合型上市集团公司的收入底稿,这家公司的业务涵盖了智能制造、高新设备出租、建筑施工等。
拿到序时账,他当时就蒙了。
首当其冲的,摆在他面前的就是一系列往来科目的核算差异问题。
01
销售往来四兄弟
首先,我们来看某企业(未考虑增值税的)简化商品服务买卖交易:
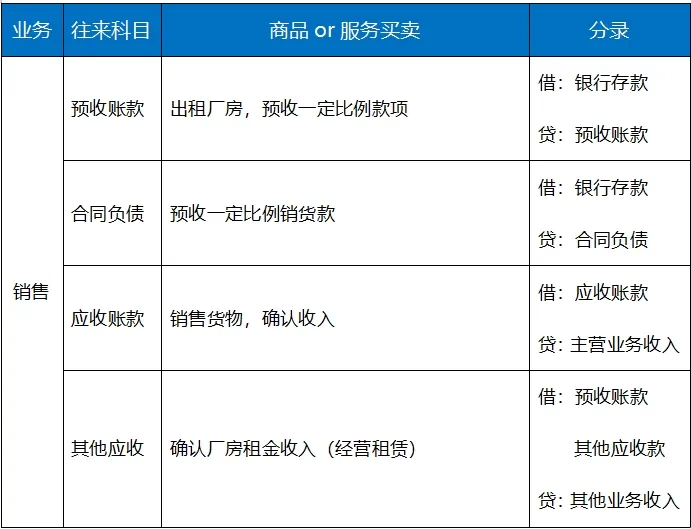
实际上,实务中的情形更加复杂。本文聚焦对合同负债的讨论,故简化处理。
《企业会计准则应用指南附录—会计科目和主要账务处理》:
预收账款:核算企业按照合同规定预收的款项。
《关于修订印发2019年度一般企业财务报表格式的通知》:
应收账款:反映资产负债表日以摊余成本计量的、企业因销售商品、提供服务等经营活动应收取的款项。
其他应收款:应根据“应收利息”、“应收股利”和“其他应收款”科目的期末余额合计数,减去“坏账准备”科目中相关坏账准备期末余额后的金额填列。
《企业会计准则第14号——收入(2017年修订)》:
合同负债,是指企业已收或应收客户对价而应向客户转让商品的义务。如企业在转让承诺的商品之前已收取的款项。
结合准则规定和目前实务的通常做法,我们总结如下:
1、应收账款,属于无条件收款的权力;
2、其他应收款VS预收账款:前者是一项金融性资产(未来收取本金及利息),而预收账款属于经营负债(未来提供商品或服务);
3、合同负债VS预收账款:两者都属于经营负债。但是,前者,不再以收到款项为前提。如根据合同约定,在企业确认收入(转移控制权)之前,已取得无条件收取合同对价的权利(即合同结算进度>企业履约进度),则有→借:应收账款 贷:合同负债;
4、另外,新准则实施后,原预收账款里有部分核算的提前收到款项,转由“合同负债”进行核算;见下5
5、针对提前收到的款项:非主营业务相关(如,处置设备厂房、处置股权、出租资产)通过“预收账款”;主营业务相关通过“合同负债”。
02
实务热点案例
按照前述总结,我们具体讨论如下案例:
企业厂房场地租赁押金:按照流动性,划分为其他应收款或长期应收款。按照新租赁准则的要求,该金额不能与租赁负债抵销,也不能并入使用权资产。
以设备、房屋租赁为主营业务的企业,收取的租金:通过预收账款(款项已收到时)或其他应收款(待收取款项时)核算。不通过合同负债进行核算,原因在于,租赁业务适用新租赁准则,而不是新收入准则。
企业提供建设施工服务(典型的可按时段法分期确认收入),截止期末完工50%(50万),合同约定付款金额60%(60万):
借 应收账款60万
贷 营业收入50万
合同负债10万
这里,应收账款反映的是“无条件收款的权力”。合同负债反映的是“应收客户对价而应向客户转让商品的义务”部分,后续随时段法确认收入时再转入营业收入。
接受客户货物预定,收取货款:合同负债;
接受客户货物预定,收取定金:合同负债。