税局明确!收到这张发票,不能勾选抵扣!
一、收到这类发票 进项税不可随便抵扣!
12366上有大量关于农产品抵扣问题的回复:
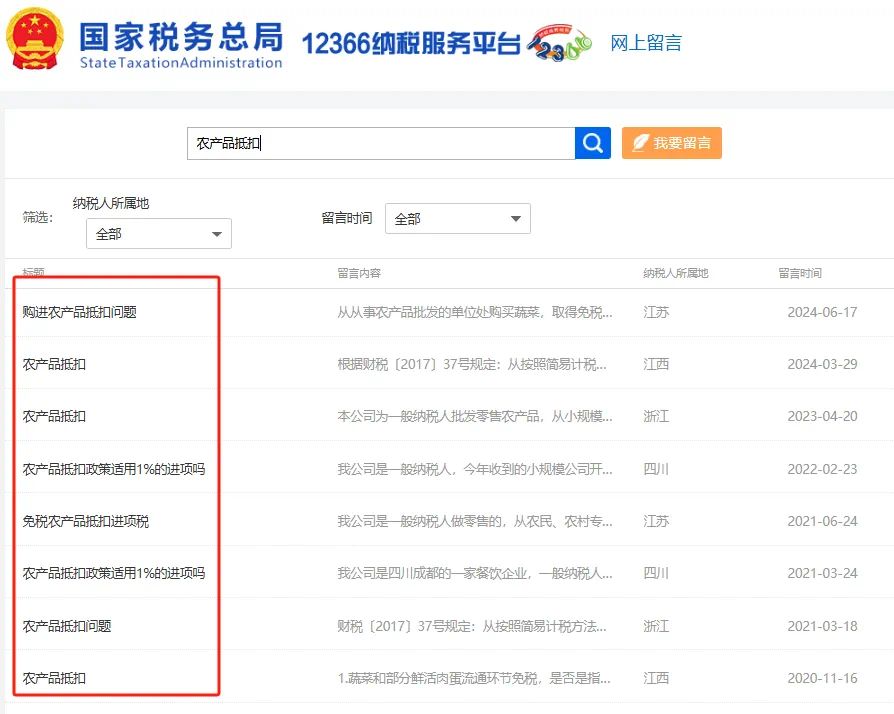
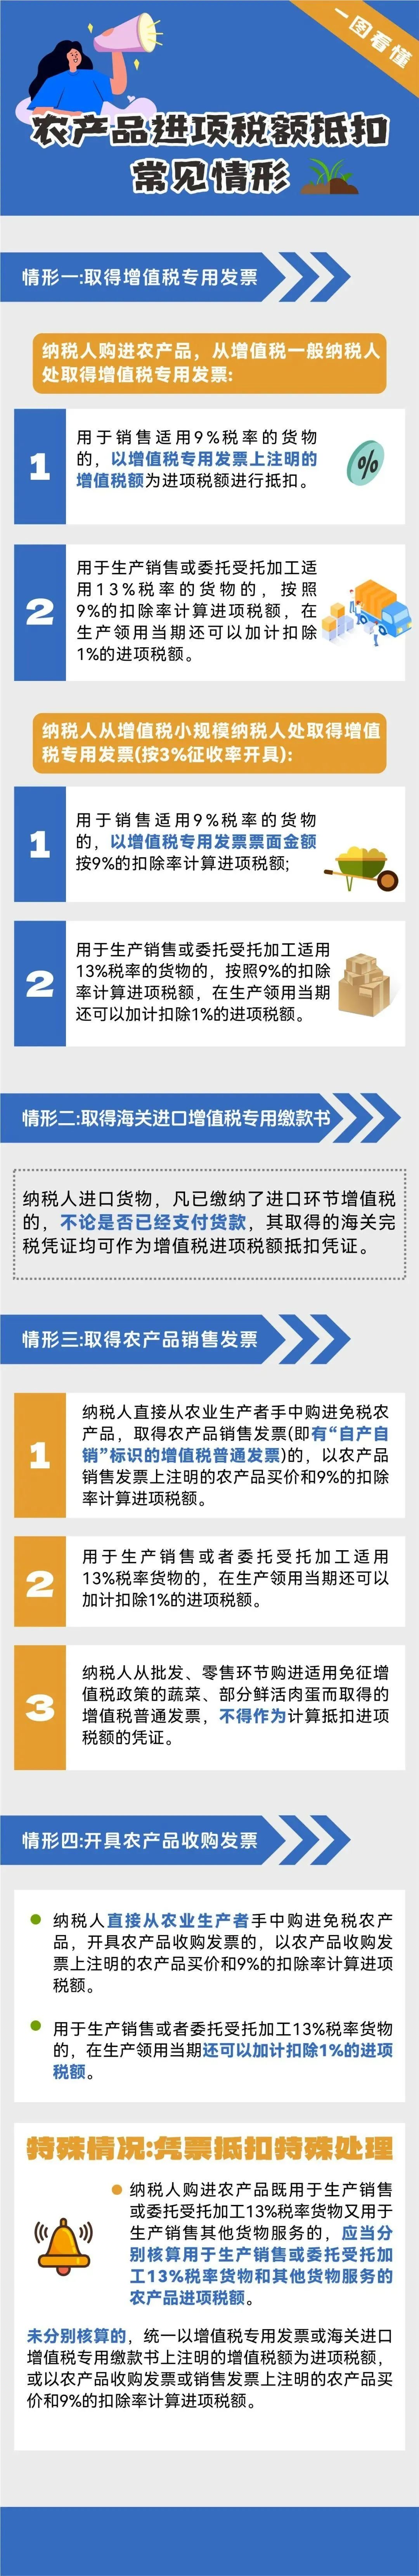
猫叔给大家总结了一下。具体来说,纳税人取得农产品发票的来源不同,进项税的抵扣规则也不同。
实务中,很多人容易把从小规模纳税人处取得的3%税率的专用发票直接勾选抵扣了,这是大错特错的。
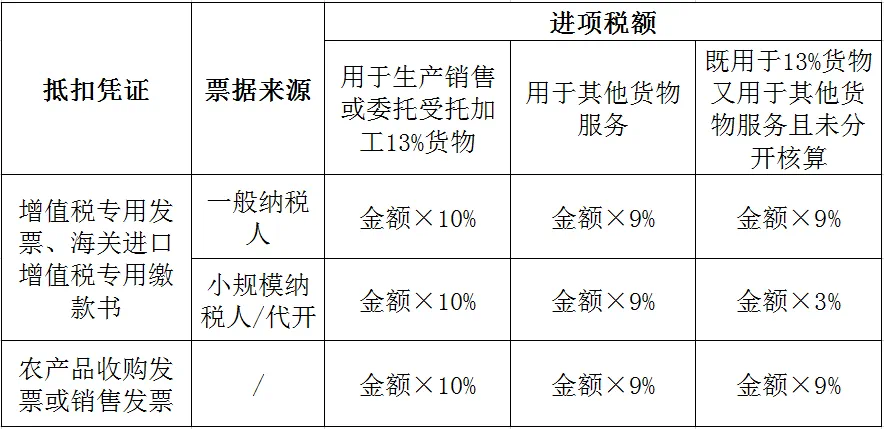
【注意:此处金额为不含税】
不是所有的农产品进项都可抵扣!
一、不是所有的农产品进项税额都能抵扣!
纳税人从批发、零售环节购进适用免征增值税政策的蔬菜、部分鲜活肉蛋而取得的普通发票,不得作为计算抵扣进项税额的凭证。
二、什么情况下取得农产品免税发票可合理抵扣?
柠檬公司是生产性企业,为一般纳税人,厂区植树节购进一批苗木,取得农业合作社开具的一份苗木的免税发票10000元。
注意:这份免税发票可以抵扣增值税。
此处要重点关注发票来源。案例中林木是来源于“农业合作社”,可以判断为对方为农业生产者、销售自产农产品。
而农业生产者销售自产农产品,免增值税,开具免税的增值税普通发票,可以按规定进行抵扣进项税额。
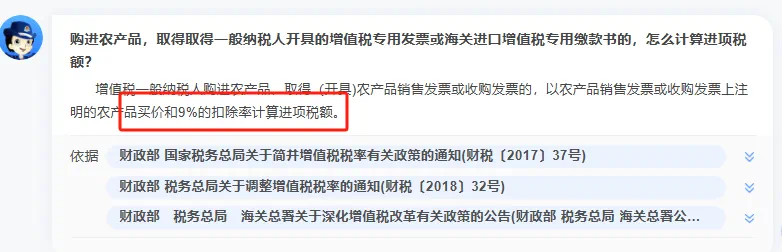
二、3%专票可以按9%、10%抵扣!
目前,取得农产品1%专票,不能按9%或10%进行抵扣。一般纳税人取得3%农产品专用发票,可以按照9%或10%计算扣除!
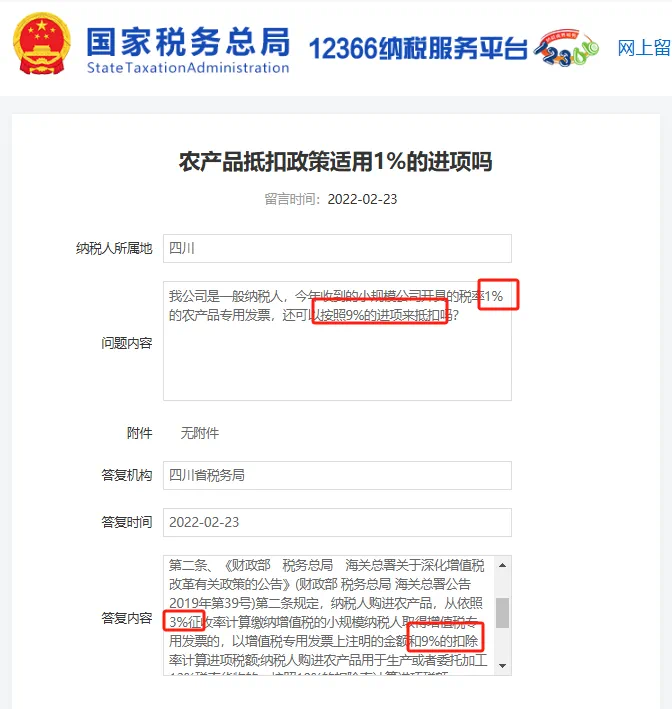
1.怎么计算抵扣呢?
举个简单的例子:猫叔公司为增值税一般纳税人,取得小规模纳税人柠檬公司开具的一张农产品专用发票,发票金额100000元,税额3000元。
那么,猫叔公司可以抵扣的进项税=100000X9%=9000(元)。
此处是用不含税金额来计算进项税额。
购进农产品用于深加工,还可以加计扣除1%。
还是上面的例子:猫叔公司在购入时,按9%计算抵扣进项税,领用进行深加工时(加工13%税率的货物),再加计1%进项税额。(即可以按照10%扣除)
三、农产品发票如何开具、抵扣勾选?
如何通过全国统一规范电子税务局开具农产品发票?
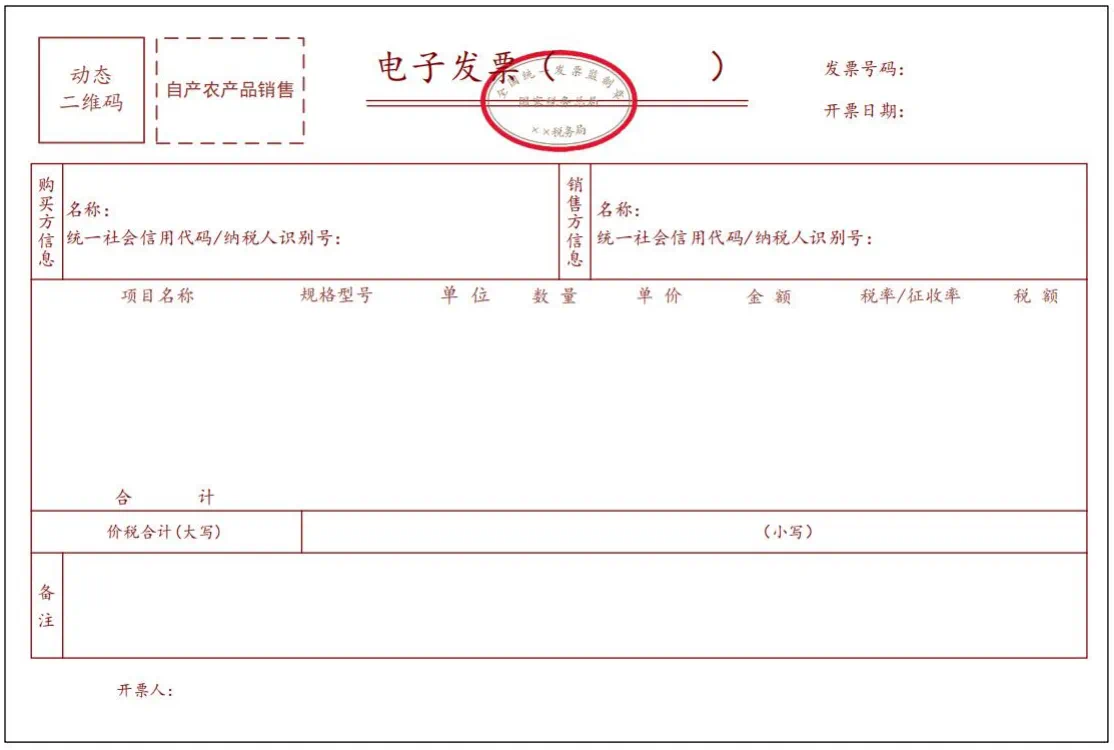
1.自产农产品销售发票
从事自产农产品且已在系统内进行归类的纳税人,可通过全国统一规范电子税务局(以下简称“新电子税局”)开具【自产农产品销售发票】,享受增值税免税政策。
操作步骤:依次选择【新电子税局】-【我要办税】-【发票使用】-【蓝字发票开具】-【立即开具】,在“特定业务”中的选择“自产农产品销售”。
2.农产品收购发票
从事农产品收购业务且已在系统内进行归类的纳税人,在向自然人收购其自产的农产品时,可通过新电子税局开具【农产品收购发票】,享受增值税免税政策。
操作步骤:依次选择【新电子税局】-【我要办税】-【发票使用】-【蓝字发票开具】-【立即开具】,在“特定业务”中的选择“农产品收购”。
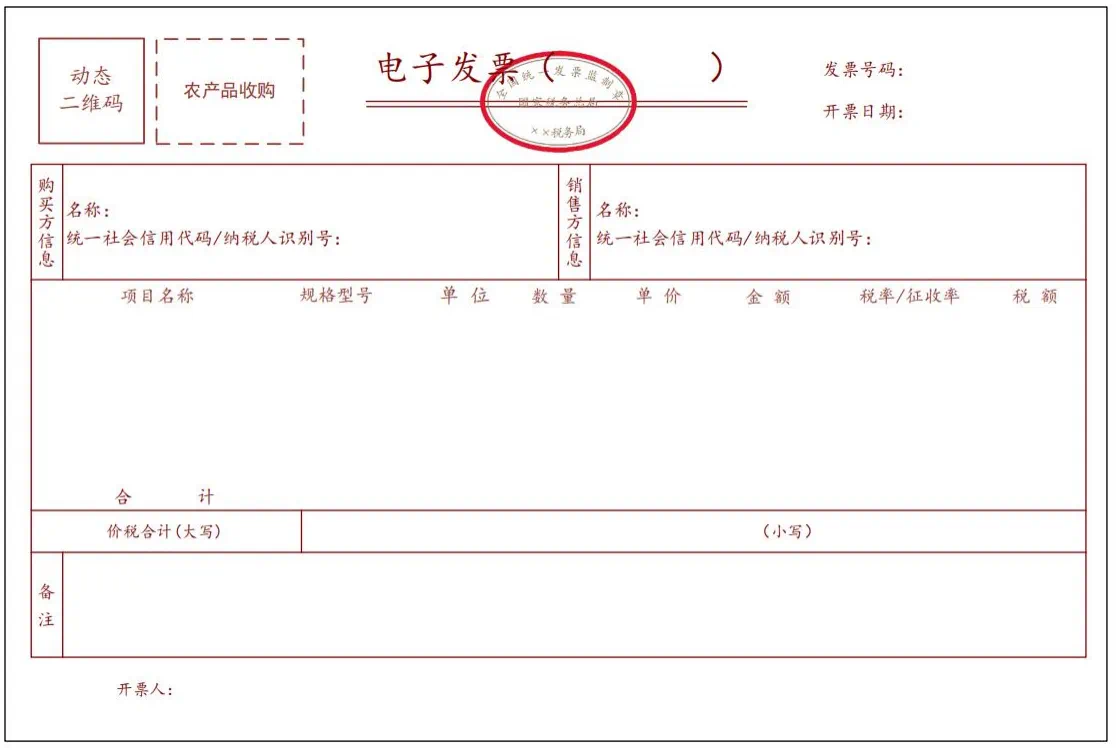
注意事项:农产品收购发票开具时应准确填写被收购自然人的信息,纳税人识别号填写其身份证件号码。
如何在税务数字账号中勾选取得的农产品发票?
1
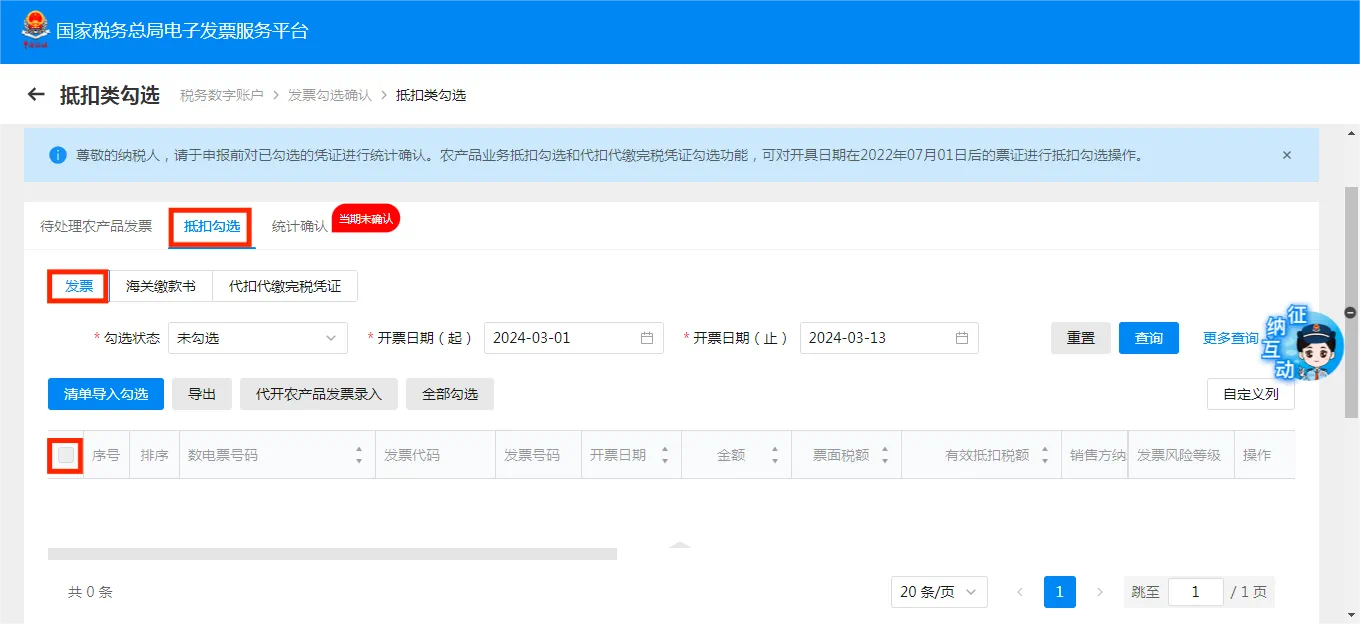
如取得电子发票服务平台开具的自产农产品销售发票(数电票)或农产品收购发票,可直接在【抵扣类勾选】模块进行勾选。
操作步骤:依次选择【新电子税局】-【热门服务】-【税务数字账户】-【发票勾选确认】-【抵扣类勾选】,点击【抵扣勾选】-【发票】模块选择对应发票。
2
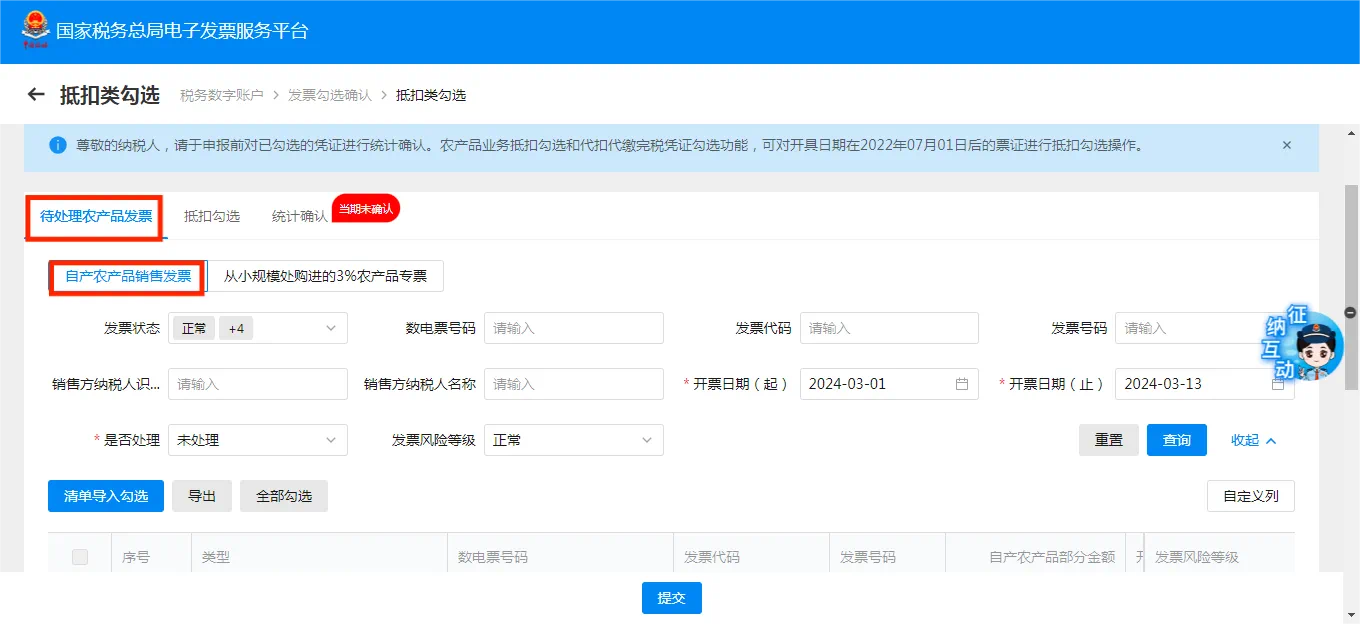
如取得增值税发票管理系统开具的自产农产品销售发票(税控票),则需要先进行【待处理农产品发票】预处理,再进行抵扣勾选。
操作步骤:依次选择【新电子税局】-【热门服务】-【税务数字账户】-【发票勾选确认】-【抵扣类勾选】,点击【待处理农产品发票】-【自产农产品销售发票】,根据实际情况选择正确“类型”并完成提交后即可返回勾选。
3
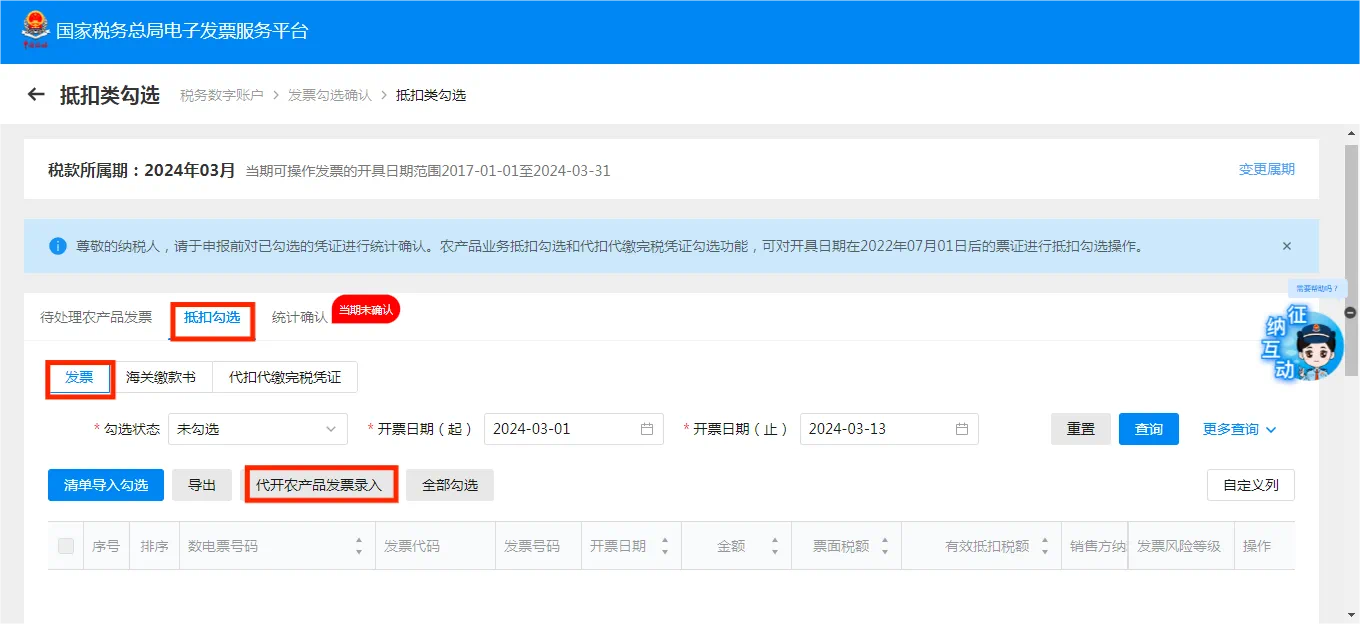
如取得税务机关代开的农产品销售发票,且系统未自动归集到【抵扣勾选】或【待处理农产品发票】模块时,需先进行补录操作,再进行勾选。
操作步骤:依次选择【新电子税局】-【热门服务】-【税务数字账户】-【发票勾选确认】-【抵扣类勾选】-【抵扣勾选】-【发票】,点击【代开农产品发票录入】,录入相应的“发票代码”、“发票号码”提交验证,完成后即可返回勾选。
注意事项:购进自产农产品如用于继续销售且仍然享受免税的,或者用于非生产经营相关的,则对应发票不得勾选抵扣增值税税额。
四、注意!这四种情况不能抵扣进项!
以下猫叔为大家列举4种常见不能抵扣进项的情形。
一、用于简易计税方法计税项目、免征增值税项目、集体福利或者个人消费的购进货物、加工修理修配劳务、服务、无形资产和不动产。
注意
●个人消费包括纳税人的交际应酬消费。涉及的固定资产、无形资产、不动产,仅指专用于上述项目的固定资产、无形资产(不包括其他权益性无形资产)、不动产;发生兼用于上述项目的可以抵扣。
●适用一般计税方法的纳税人,兼营简易计税方法计税项目、免征增值税项目而无法划分不得抵扣的进项税额,按照下列公式计算不得抵扣的进项税额:
不得抵扣的进项税额=当期无法划分的全部进项税额x(当期简易计税方法计税项目销售额+免征增值税项目销售额)÷当期全部销售额
举个例子:甲超市为增值税一般纳税人,兼营一般日用品和蔬菜,一般日用品为增值税一般计税方法计税项目,蔬菜为免税项目。2025年5月应税项目取得不含税销售额120万元,免税项目取得销售额100万元;当月购进应税项目和免税项目共用无法划分的货物支付进项税额6万,2025年5月不得抵扣的进项税额=6x100/(120+100)=2.7万元。
二、非正常损失对应的进项税额,也就是因管理不善造成货物被盗、丢失、霉烂变质,以及因违反法律法规造成货物或不动产被依法没收、销毁、拆除的情形。
具体包括
非正常损失的购进货物,以及相关的劳务和交通运输服务;非正常损失的在产品、产成品所耗用的购进货物(不包括固定资产)、加工修理修配劳务和交通运输服务;非正常损失的不动产,以及该不动产所耗用的购进货物、设计服务和建筑服务;非正常损失的不动产在建工程所耗用的购进货物、设计服务和建筑服务。
注意
●纳税人新建、改建、扩建、修缮、装饰不动产,均属于不动产在建工程。因自然灾害以及合理损耗导致的损失不属于非正常损失,进项税额准予抵扣。
●已抵扣进项税额的不动产,发生非正常损失,或者改变用途,专用于简易计税方法计税项目、免征增值税项目、集体福利或者个人消费的,按照下列公式计算不得抵扣的进项税额,并从当期进项税额中扣减:
不得抵扣的进项税额=已抵扣进项税额x不动产净值率
不动产净值率=(不动产净值÷不动产原值)x100%
乙公司为增值税一般纳税人,2024年5月买了一栋楼用于办公,专用发票注明价款2000万元,进项税额180万元,并已通过认证。但是2025年5月,纳税人将办公楼改造成员工食堂,假设分20年计提,无残值。
该不动产净值率=(2000-2000/20/12x12)/2000=95%,不得抵扣进项税额=180x95%=171万元。
三、购进的贷款服务、餐饮服务、居民日常服务和娱乐服务。
注意
●纳税人接受贷款服务向贷款方支付的与该笔贷款直接相关的投融资顾问费、手续费、咨询费等费用,其进项税额不得从销项税额中抵扣。
举个例子
丙公司为增值税一般纳税人,2025年1月在A银行贷款100万元,为期5年,到期还本按年付息,2025年全年支付贷款利息6万元,那么这6万元利息相关的进项税额不得抵扣。
四、纳税人应取得未取得增值税扣税凭证或者取得的增值税扣税凭证不符合法律、行政法规或者国家税务总局有关规定的,其进项税额不得从销项税额中抵扣。
增值税扣税凭证,是指增值税专用发票、海关进口增值税专用缴款书、农产品收购发票和农产品销售发票以及运输费用结算单据以及解缴税款完税凭证。凭完税凭证抵扣进项税额的,应当具备书面合同、付款证明和境外单位的对账单或者发票。资料不全的,其进项税额不得从销项税额中抵扣。
注意
●增值税一般纳税人取得异常凭证,尚未申报抵扣的暂不允许抵扣;已经申报抵扣的,除另有规定外,一律先作进项税额转出。经核实,符合现行增值税进项税额抵扣规定的,企业可继续申报抵扣。
举个例子
丁企业为增值税一般纳税人,2025年5月境外B公司向其提供咨询服务,丁企业在主管税务机关为B公司代扣代缴增值税6000元,已取得解缴税款完税凭证,但丁企业不能够提供与该业务相关的境外单位的对账单或者发票,故该笔进项税额不得抵扣。