一般纳税人可选择(适用)简易计税有哪些?
👤 管理员
📡 来源:webtax:284230
👁 1 浏览
💬 0 评论
🕐 2026-09-23 13:17
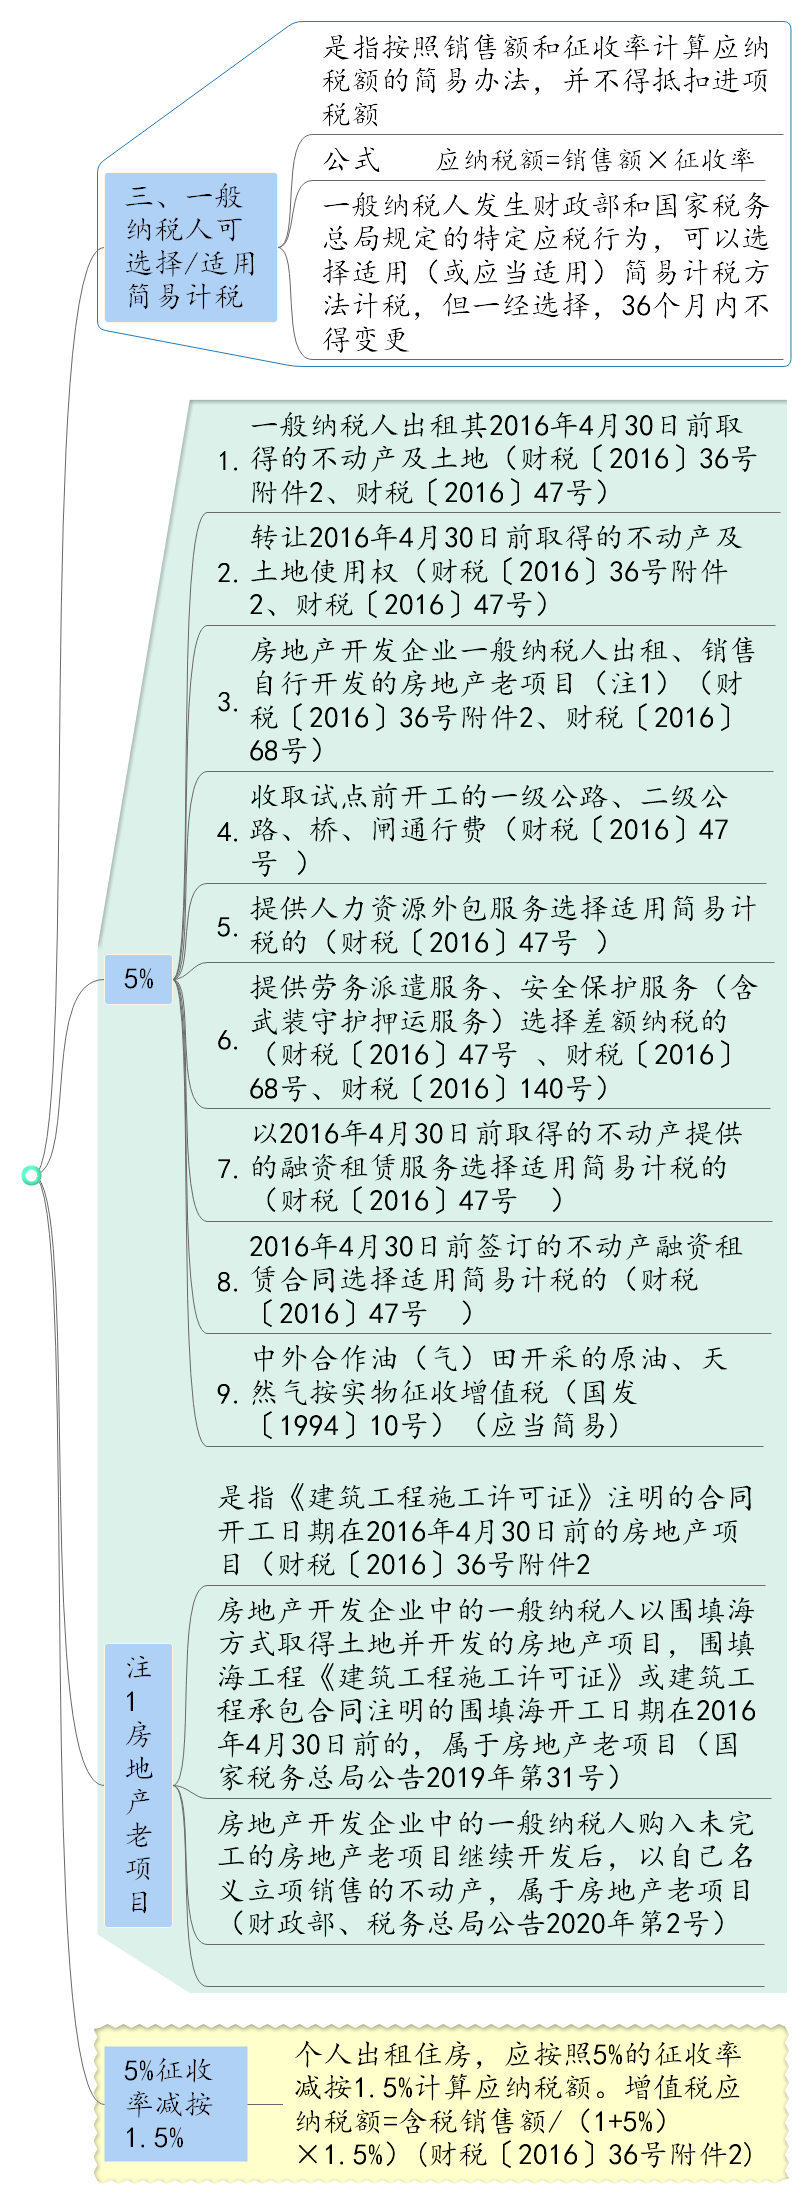
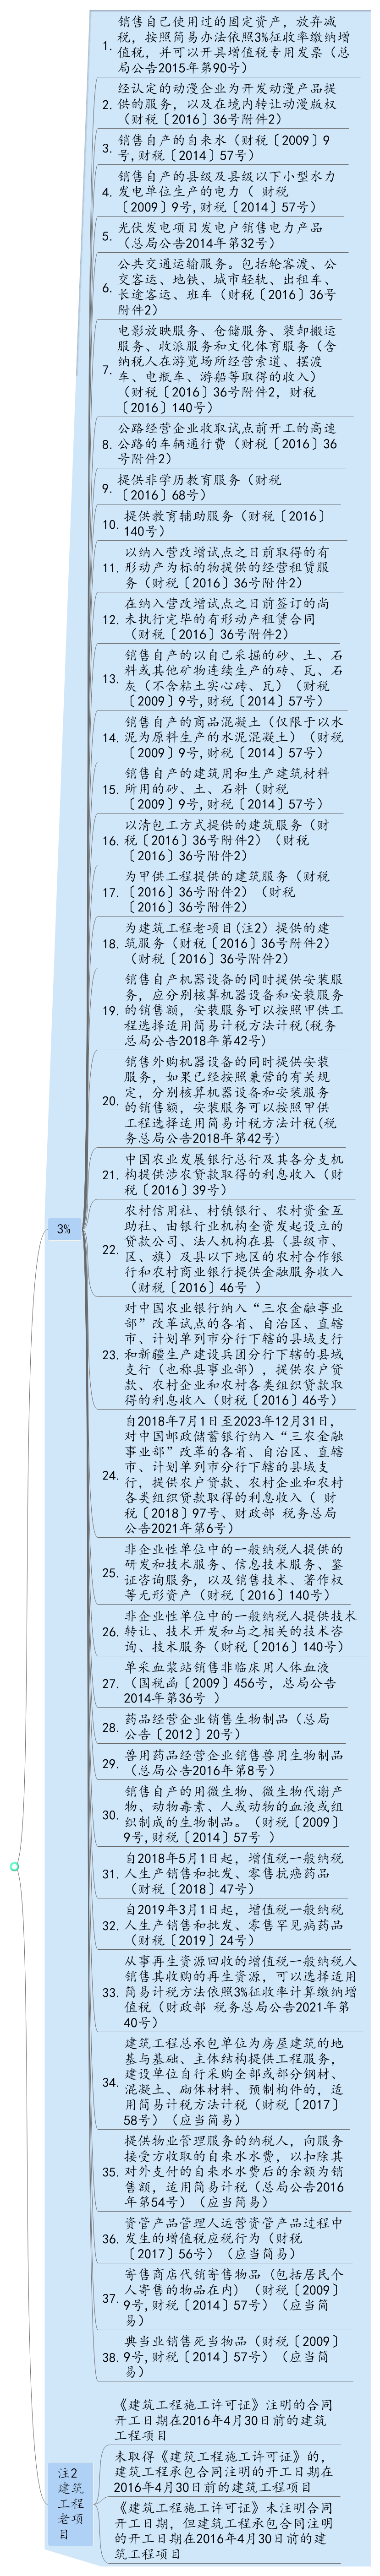
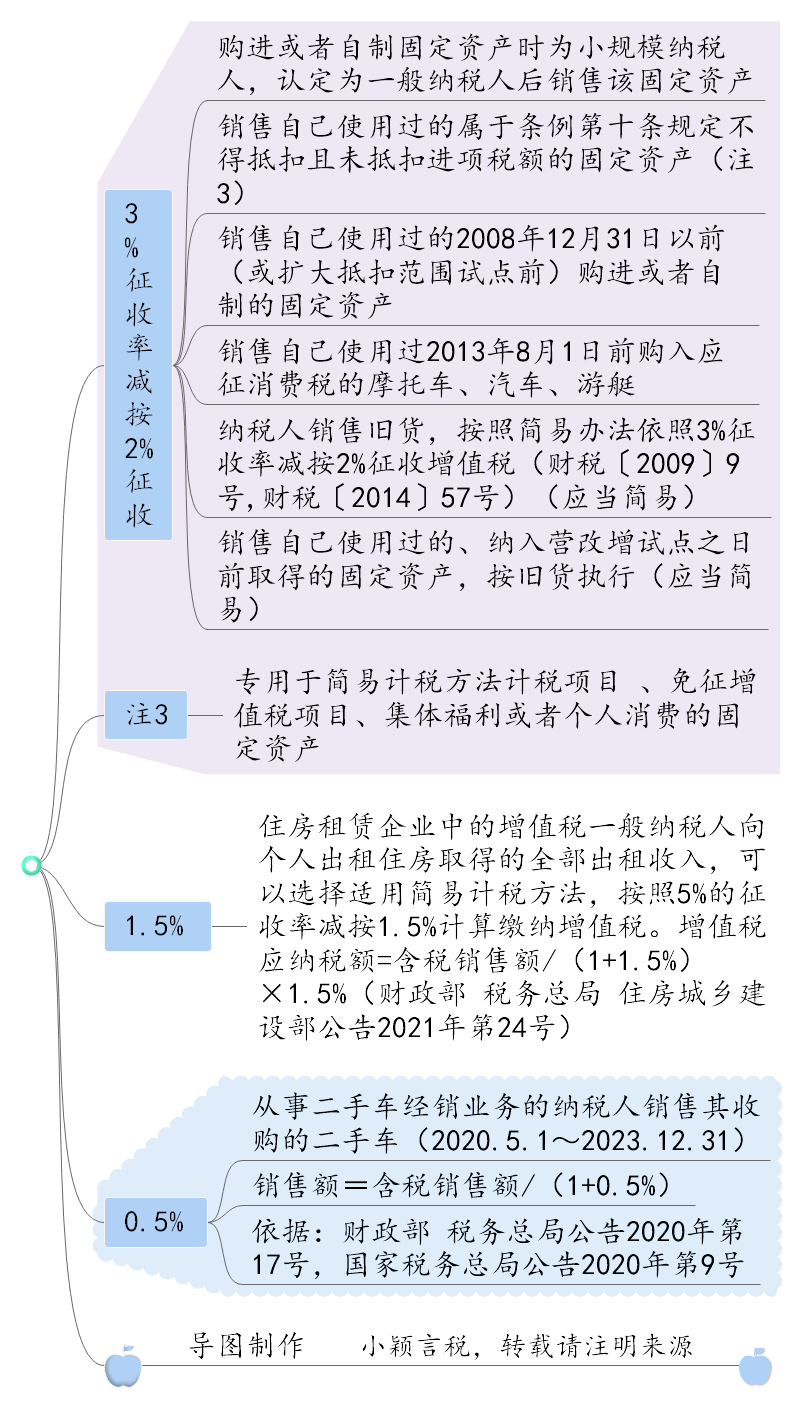
1.中外合作油(气)田开采的原油、天然气按实物征收增值税,征收率为5%。(国发〔1994〕10号) 3.房地产开发企业出租、销售自行开发的房地产老项目。房地产老项目,是指《建筑工程施工许可证》注明的合同开工日期在2016年4月30日前的房地产项目。包括但不限于: 房地产开发企业中的一般纳税人购入未完工的房地产老项目继续开发后,以自己名义立项销售的不动产,属于房地产老项目。 房地产开发企业中的一般纳税人以围填海方式取得土地并开发的房地产项目,围填海工程《建筑工程施工许可证》或建筑工程承包合同注明的围填海开工日期在2016年4月30日前的,属于房地产老项目。 7.提供劳务派遣服务、安全保护服务、提供武装守护押运服务选择差额纳税的。(财税〔2016〕47号 ,财税〔2016〕68号、财税〔2016〕140号) 10.药品经营企业销售生物制品。(总局公告〔2012〕20号) 11.光伏发电项目发电户销售电力产品。(总局公告2014年第32号) 13.销售自己使用过的固定资产,适用简易办法依照3%征收率减按2%征收增值税政策的,可以放弃减税,按照简易办法依照3%征收率缴纳增值税,并可以开具增值税专用发票。(总局公告2015年第90号) 20.中国农业发展银行总行及其各分支机构提供涉农贷款取得的利息收入。(财税〔2016〕39号) 21.农村信用社、村镇银行、农村资金互助社、由银行业机构全资发起设立的贷款公司、法人机构在县(县级市、区、旗)及县以下地区的农村合作银行和农村商业银行提供金融服务收入。(财税〔2016〕46号 ) 22.对中国农业银行纳入“三农金融事业部”改革试点的各省、自治区、直辖市、计划单列市分行下辖的县域支行和新疆生产建设兵团分行下辖的县域支行(也称县事业部),提供农户贷款、农村企业和农村各类组织贷款取得的利息收入。(财税〔2016〕46号) 27.提供物业管理服务的纳税人,向服务接受方收取的自来水水费,以扣除其对外支付的自来水水费后的余额为销售额,按照简易计税方法依3%的征收率计算缴纳增值税。(总局公告2016年第54号) 28.以清包工方式提供、为甲供工程提供的、为建筑工程老项目提供的建筑服务;建筑工程老项目,是指:①《建筑工程施工许可证》注明的合同开工日期在2016年4月30日前的建筑工程项目;②未取得《建筑工程施工许可证》的,建筑工程承包合同注明的开工日期在2016年4月30日前的建筑工程项目;③《建筑工程施工许可证》未注明合同开工日期,但建筑工程承包合同注明的开工日期在2016年4月30日前的建筑工程项目;(财税〔2016〕36号附件2) 29.纳税人销售活动板房、机器设备、钢结构件等自产货物的同时提供建筑、安装服务,应分别核算货物和建筑服务的销售额,分别适用不同的税率或者征收率。(总局公告2017年11号) 30.建筑工程总承包单位为房屋建筑的地基与基础、主体结构提供工程服务,建设单位自行采购全部或部分钢材、混凝土、砌体材料、预制构件的,适用简易计税方法计税。(财税〔2017〕58号) 31.销售自产、外购机器设备的同时提供安装服务,已分别核算机器设备和安装服务的销售额,安装服务可以按照甲供工程选择适用简易计税方法计税。(总局公告2018年第42号) 32.资管产品管理人运营资管产品过程中发生的增值税应税行为,暂适用简易计税方法,按照3%的征收率缴纳增值税。(财税〔2017〕56号) 33.自2018年5月1日起,增值税一般纳税人生产销售和批发、零售抗癌药品,可选择按照简易办法依照3%征收率计算缴纳增值税。(财税〔2018〕47号) 34.自2018年7月1日至2020年12月31日,对中国邮政储蓄银行纳入“三农金融事业部”改革的各省、自治区、直辖市、计划单列市分行下辖的县域支行,提供农户贷款、农村企业和农村各类组织贷款(具体贷款业务清单见附件)取得的利息收入,可以选择适用简易计税方法按照3%的征收率计算缴纳增值税。( 财税〔2018〕97号) 35.一般纳税人提供的城市电影放映服务,可以按现行政策规定,选择按照简易计税办法计算缴纳增值税。(财税〔2019〕17号) 36.自2019年3月1日起,增值税一般纳税人生产销售和批发、零售罕见病药品,可选择按照简易办法依照3%征收率计算缴纳增值税。上述纳税人选择简易办法计算缴纳增值税后,36个月内不得变更。(财税〔2019〕24号) 1.2008年12月31日以前未纳入扩大增值税抵扣范围试点的纳税人,销售自己使用过的2008年12月31日以前购进或者自制的固定资产。 (财税〔2008〕170号,财税〔2014〕57号) 2.2008年12月31日以前已纳入扩大增值税抵扣范围试点的纳税人,销售自己使用过的在本地区扩大增值税抵扣范围试点以前购进或者自制的固定资产。 (财税〔2008〕170号,财税〔2014〕57号 ) 自2020年5月1日至2023年12月31日,从事二手车经销的纳税人销售其收购的二手车,由原按照简易办法依3%征收率减按2%征收增值税,改为减按0.5%征收增值税,并按下列公式计算销售额:销售额=含税销售额/(1+0.5%)(财政部 税务总局公告2020年第17号,国家税务总局公告2020年第9号) 1. 提供物业管理服务的纳税人,向服务接受方收取的自来水水费,以扣除其对外支付的自来水水费后的余额为销售额,按照简易计税方法依3%的征收率计算缴纳增值税。(总局公告2016年第54号) 2. 建筑工程总承包单位为房屋建筑的地基与基础、主体结构提供工程服务,建设单位自行采购全部或部分钢材、混凝土、砌体材料、预制构件的,适用简易计税方法计税。(财税〔2017〕58号) 3. 资管产品管理人运营资管产品过程中发生的增值税应税行为,暂适用简易计税方法,按照3%的征收率缴纳增值税。(财税〔2017〕56号) 4. 中外合作油(气)田开采的原油、天然气按实物征收增值税,征收率为5%。(国发〔1994〕10号) 6.一般纳税人销售货物属于下列情形之一的,暂按简易办法依照3%征收率计算缴纳增值税: (1) 寄售商店代销寄售物品 (包括居民个人寄售的物品在内) ;