湖南省财政厅 国家税务总局湖南省税务局 湖南省民政厅关于湖南省公益性捐赠税前扣除资格确认工作有关事项的通知
各市州、省直管县市财政局,国家税务总局湖南省各市州税务局,各市州民政局:
根据《财政部 税务总局 民政部关于公益性捐赠税前扣除有关事项的公告》(财政部 税务总局 民政部公告2020年第27号),为进一步做好我省公益性捐赠税前扣除资格确认工作,现就有关事项通知如下:
一、关于确认流程
在省级和省级以下民政部门登记注册的社会组织,由省财政、税务、民政部门联合确认公益性捐赠税前扣除资格,并发布公告。
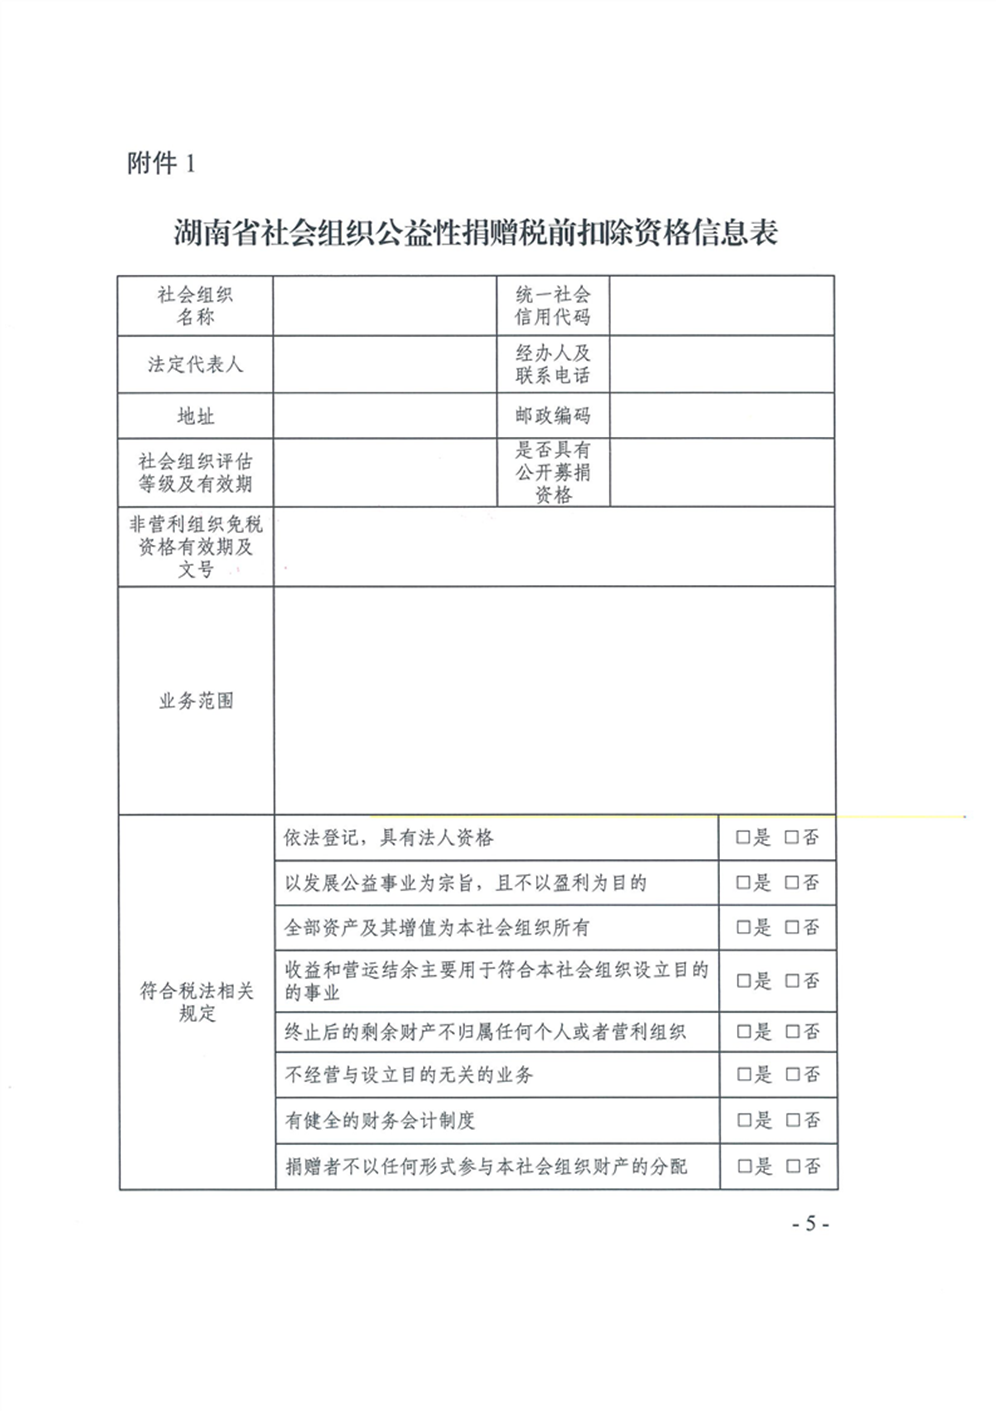
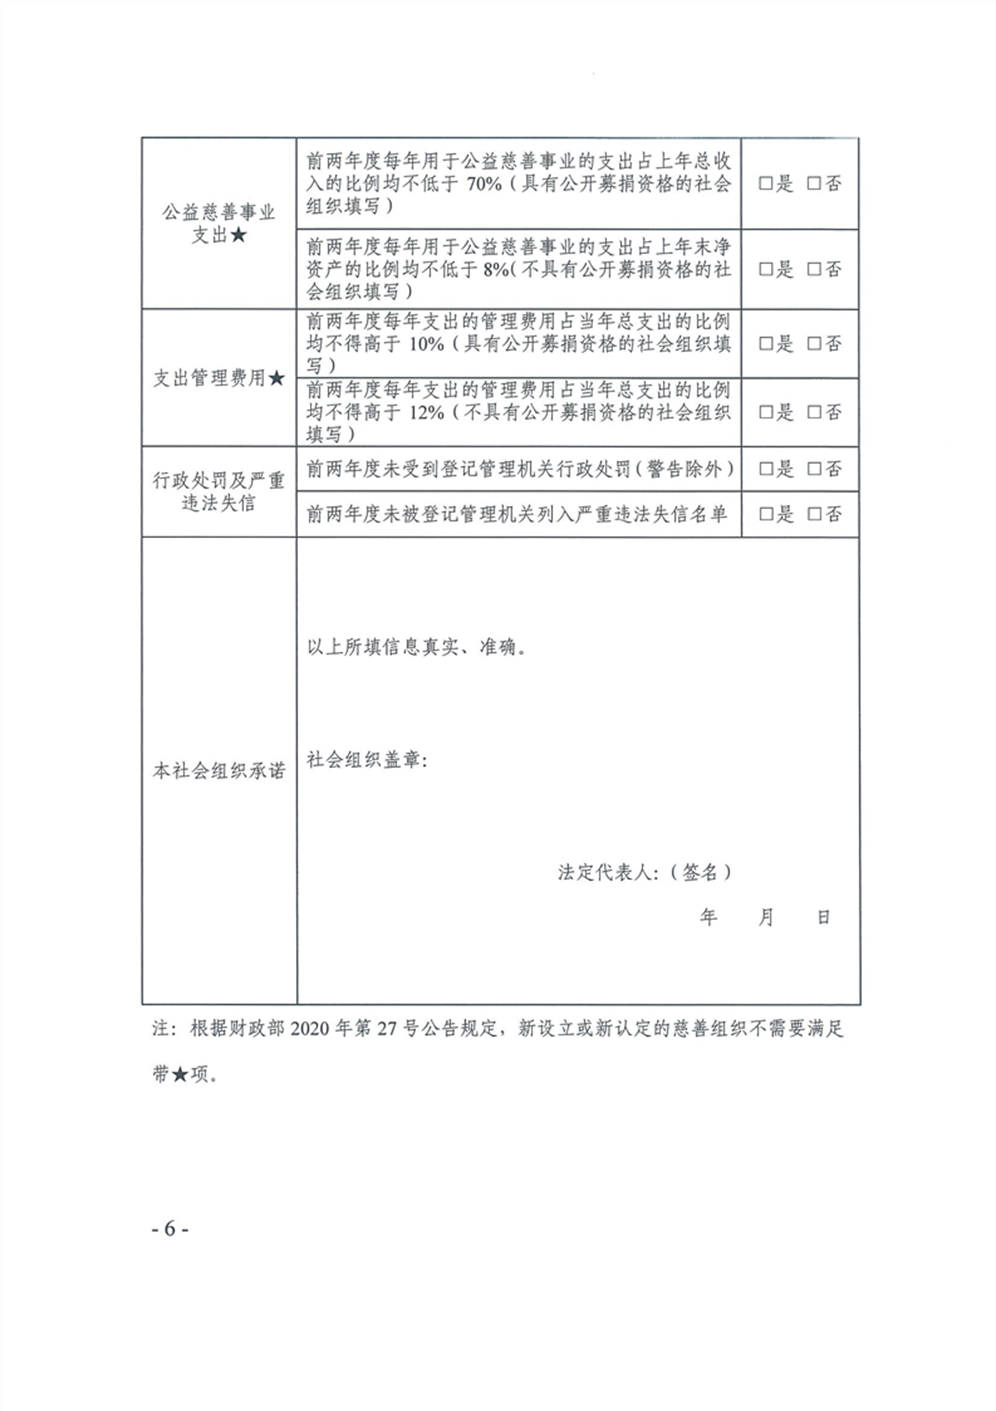
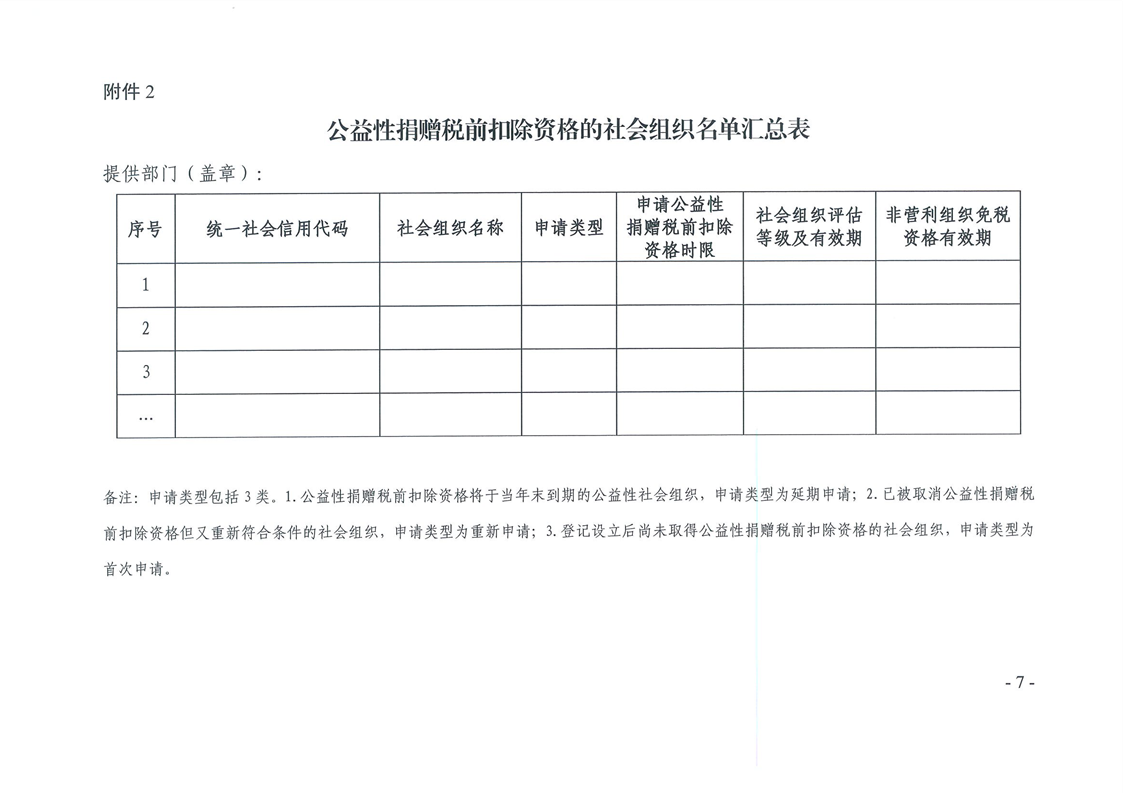
省本级社会组织填写《湖南省社会组织公益性捐赠税前扣除资格信息表》(见附件1),交省民政厅初审。省民政厅结合社会组织公益活动情况和日常监督管理、评估等情况,对社会组织的公益性捐赠税前扣除资格进行核实,提出初核意见。市州、县市区民政部门参照省民政厅做法,会商同级财税部门确认当地社会组织初审名单。县市区民政部门汇总本地区名单,填写《公益性捐赠税前扣除资格的社会组织名单汇总表》(见附件2),报送市州民政部门。市州民政部门汇总本地区名单,填写汇总表并报送省民政厅。
省民政厅汇总全省符合公益性捐赠税前扣除资格条件的社会组织初审名单,将名单和初核意见函告省财政厅、省税务局。省税务局负责提供各级名单中的社会组织“涉税违法行为”情况。省财政厅、省税务局、省民政厅按规定对全省公益性捐赠税前扣除资格予以确认,在每年年底前,完成公益性捐赠税前扣除资格的确认和名单发布工作。
二、关于宣传服务
各级财政、税务、民政部门应加大政策宣传力度,加强工作会商和协调配合,在纳税辅导、社会组织登记、年检等工作中精准服务,将公益性捐赠税前扣除资格认定政策宣传到位,推动政策有效落实。公益性捐赠税前扣除资格名单确认后,在省财政厅、省税务局、省民政厅门户网站公布。
三、关于后续管理
各级财政、税务、民政部门应加强获得公益性捐赠税前扣除资格的社会组织的后续管理,建立信息共享制度。对工作中发现社会组织存在应取消公益性捐赠税前扣除资格情形的,应及时将有关情况上报省财政厅、省税务局、省民政厅。情况属实的,按规定取消其公益性捐赠税前扣除资格,并向社会公告。
四、关于提醒预警
各级财政、税务、民政部门应做好政策提醒预警工作,获得公益性捐赠税前扣除资格的社会组织在有效期内,其非营利组织免税资格和社会组织评估等级3A及以上等两项资格需同时在有效期内。上述三项资格即将到期的,同级财政、税务、民政部门应督促指导有关社会组织做好申报确认工作。各级财政、税务部门应将非营利组织免税资格认定名单抄送同级民政部门。
本通知自发文之日起执行。2020年及以后年度社会组织的公益性捐赠税前扣除资格的确认及管理工作按本通知执行。《湖南省财政厅 湖南省国税局 湖南省地税局 湖南省民政厅关于开展公益性捐赠税前扣除资格确认的通知》(湘财税〔2016〕11号)同时废止。
附件:
1、湖南省社会组织公益性捐赠税前扣除资格信息表
2、公益性捐赠税前扣除资格的社会组织名单汇总表
湖南财政厅
国家税务总局湖南省税务局
湖南省民政厅
2020年12月24日