【纳税实务】社保滞纳金能不能税前扣除
“社保滞纳金属于与取得收入无关的支出,不得在税前扣除”
看了下网上流传的信息,包括据传的重庆市税务局的纳税提醒,好像税务局内部是有这么个口径,据说是从2025年开始不允许扣除的,以前年度的既往不咎。
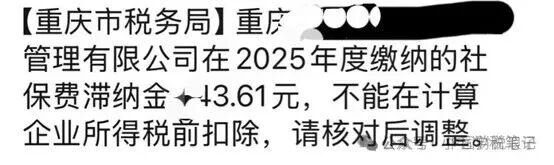
那么社保滞纳金到底能不能扣,照例我们来分析一下。
一、社保滞纳金的定性问题
根据《中华人民共和国社会保险法》(2011 年施行)的规定:
第六十条 用人单位应当自行申报、按时足额缴纳社会保险费,非因不可抗力等法定事由不得缓缴、减免。职工应当缴纳的社会保险费由用人单位代扣代缴,用人单位应当按月将缴纳社会保险费的明细情况告知本人。
第八十六条 用人单位未按时足额缴纳社会保险费的,由社会保险费征收机构责令限期缴纳或者补足,并自欠缴之日起,按日加收万分之五的滞纳金;逾期仍不缴纳的,由有关行政部门处欠缴数额一倍以上三倍以下的罚款。
社保滞纳金属于违反社保法,延迟缴纳社会保险费产生的滞纳金,不属于税收滞纳金,也不属于行政罚款。
二、社保滞纳金是否属于不得扣除项目
根据《中华人民共和国企业所得税法》第十条规定:“在计算应纳税所得额时,下列支出不得扣除:
(一)向投资者支付的股息、红利等权益性投资收益款项;
(二)企业所得税税款;
(三)税收滞纳金;
(四)罚金、罚款和被没收财物的损失;
(五)本法第九条规定以外的捐赠支出;
(六)赞助支出;
(七)未经核定的准备金支出;
(八)与取得收入无关的其他支出。”
使用排除法,简单排除掉1、2、5、6、7。
而3,不得扣除的税收滞纳金,4,罚款罚金,我们在第一条已经分析过,不属于,所以也要排除掉,那么就只剩下目前争议最大的8了。
社保滞纳金属于与取得收入无关的支出吗?
《中华人民共和国企业所得税法实施条例》第二十七条 企业所得税法第八条所称有关的支出,是指与取得收入直接相关的支出。企业所得税法第八条所称合理的支出,是指符合生产经营活动常规,应当计入当期损益或者有关资产成本的必要和正常的支出。
企业按规定承担的社保费用,很明显是与取得收入有关的支出,几乎毫无争议。
那因为延迟缴纳的社保费用产生的滞纳金,就不属于与取得收入无关的支出了?这个观点似乎不妥。
商事合同的违约金呢?工会经费的违约金呢?其他行政收费的违约金呢?都不允许扣除了吗?
三、口径问题
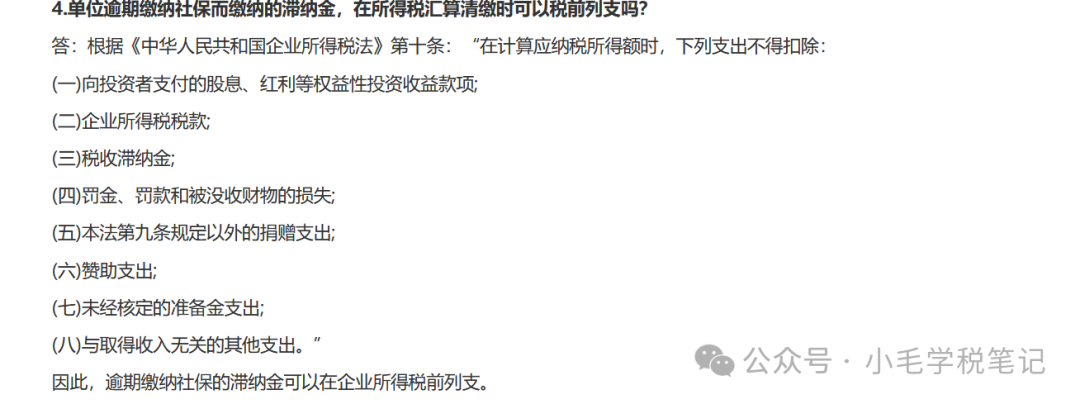
在此之前,其实很多省份税务局在12366上均认可社保滞纳金在税前可以扣除,除此之外还有一些税务局在热点问题栏目也做了解答,例如北京市税务局的《企业所得税热点问题(2023年5月)》的第四个问题
4.单位逾期缴纳社保而缴纳的滞纳金,在所得税汇算清缴时可以税前列支吗?
答:根据《中华人民共和国企业所得税法》第十条:“在计算应纳税所得额时,下列支出不得扣除:
(一)向投资者支付的股息、红利等权益性投资收益款项;
(二)企业所得税税款;
(三)税收滞纳金;
(四)罚金、罚款和被没收财物的损失;
(五)本法第九条规定以外的捐赠支出;
(六)赞助支出;
(七)未经核定的准备金支出;
(八)与取得收入无关的其他支出。”
因此,逾期缴纳社保的滞纳金可以在企业所得税前列支。
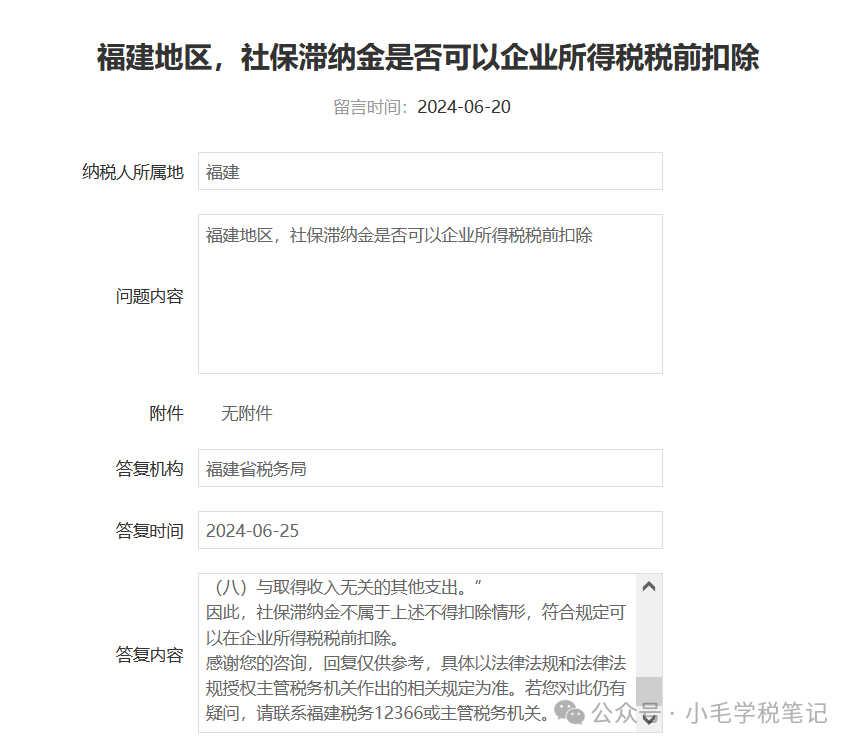
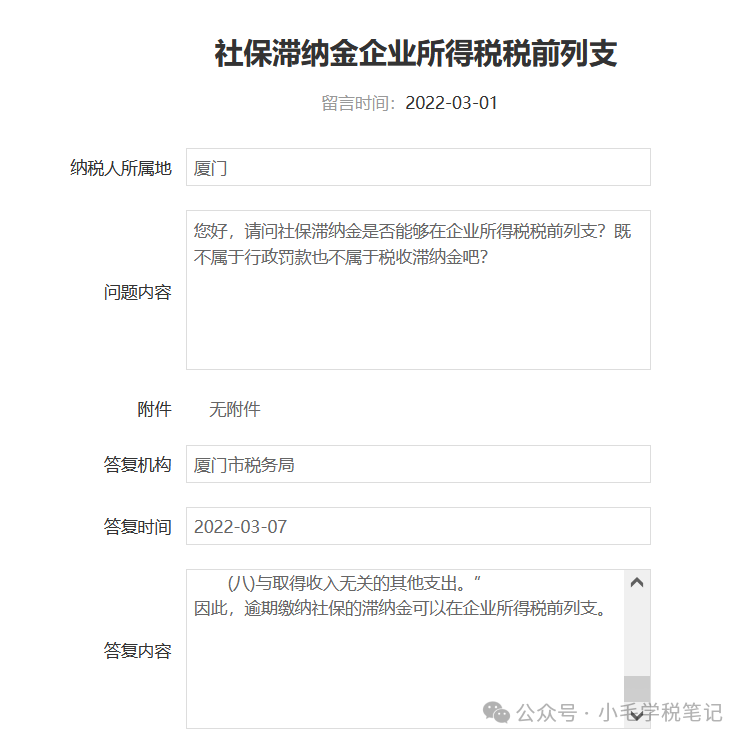
怎么突然今年冒了个新口径说不能扣除?
而税收征管,在《中华人民共和国社会保险法》《中华人民共和国企业所得税法》《中华人民共和国企业所得税法实施条例》法条没有变化的时候,可以随着一个“口径”变化而变化吗?
同样是违反了法律的滞纳金,工会经费滞纳金、残保金滞纳金、住房公积金滞纳金,应该也一视同仁,怎么唯独社保滞纳金单独挑出来变成了例外。
企业所得税法不得扣除的项目是列举的,并没有兜底条款向主管部门进行授权,也不能扩大化解释,这样一个口径对纳税人来说额外增加了负担,既不符合税收法定原则,也违背有利于纳税人的解释原则,是否值得再次商榷呢?