审计署曝光中国银行利用公募基金免税政策逃避税超23亿,本文详细拆解具体实施步骤
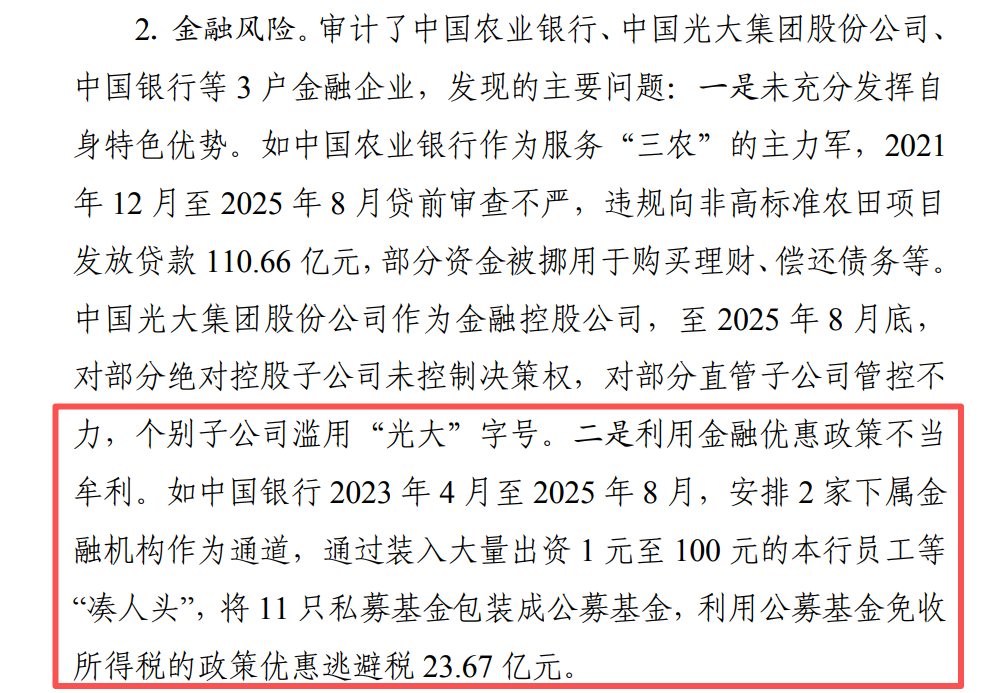
Tax Horizon:近日,审计署发布2025年审计工作报告,披露中国银行2023年4月至2025年8月,安排2家下属金融机构作为通道,通过装入大量出资1元至100元的本行员工等“凑人头”,将11只私募基金包装成公募基金,利用公募基金免收所得税的政策优惠逃避税23.67亿元。其实,利用公募基金免税政策逃避税,是近年来资本市场与税收征管领域的典型违规行为,但该模式常被包装成“合法税务筹划”,实则是滥用税收优惠的违法行为,已被税务部门与证券监管部门列为重点整治对象。本文将拆解其操作逻辑、揭示违法本质,并梳理对应的法律后果与监管趋势。
一、政策本源:免税优惠的立法初衷
2008年财政部、国家税务总局发布《关于企业所得税若干优惠政策的通知》(财税〔2008〕1号),其中明确“对投资者从证券投资基金分配中取得的收入,暂不征收企业所得税”。这一政策的立法初衷,是扶持公募基金行业发展,鼓励机构投资者通过公募基金参与资本市场长期价值投资,降低长期投资的税收成本。
从交易实质看,基金分红并非额外收益,而是基金净值的部分兑现:分红后基金单位净值会等额下跌,投资者总资产在分红前后并未发生实质增值,只是将部分基金份额转化为了现金。政策给予免税待遇,是基于鼓励长期持有、培育机构投资者的行业导向,其适用前提是投资者以投资为目的持有基金,而非专门为获取税收利益进行刻意安排。但部分企业恰恰利用“分红免税+净值下跌形成账面亏损”的规则,设计出了短期套利的偷税模式,完全背离了政策本意。
二、偷税套利的操作路径与核心逻辑
此类操作的核心原理,是通过人为控制基金申赎时点,将企业应税利润转化为免税分红收入,同时制造可税前扣除的投资亏损,双重减少企业所得税税基。根据参与主体不同,可分为企业端的基础套利模式,以及基金公司配合的进阶违规模式。
(一)企业端基础套利的四步框架
第一步,锁定高分红标的。企业通常在年末所得税汇算清缴前,筛选公告大额分红的债券型或低波动混合型基金。这类产品净值稳定、分红确定性强,适合短期快进快出,企业会优先选择单位净值高、分红比例大的产品放大套利规模。
第二步,权益登记日前大额申购。在基金分红的权益登记日之前,企业动用大额资金申购基金份额,确保获得本次分红资格。按照规则,只要权益登记日持有份额,对应分红即可享受免征企业所得税待遇。
第三步,确认免税分红收入。分红除息后基金净值相应下跌,企业账户收到现金分红,该部分收入在企业所得税申报时计入免税收入项,无需缴纳25%的企业所得税。
第四步,分红后立即赎回确认亏损。收到分红后,企业立刻赎回全部基金份额。由于分红后净值下跌,赎回价格低于申购成本,账面形成投资亏损。按照企业所得税规则,这部分亏损可在税前扣除,抵减企业主营业务的应税利润。
整套操作中,企业总资产几乎没有变化(分红现金+赎回金额≈申购本金,仅损失少量申赎手续费),但税务上却获得双重收益:一边是无需纳税的分红收入,一边是可抵减利润的投资亏损。相当于用极低的手续费成本,将原本需要缴税的利润转化为免税所得。例如企业当年有1000万应税利润,通过申购1亿元分红基金,获得500万免税分红同时产生500万投资亏损,即可全额抵消应税利润,少缴125万企业所得税,而操作成本仅十余万元。
(二)基金公司配合的三类违规模式
基础模式尚需依赖公开分红信息,而部分基金公司为做大规模、赚取管理费,主动与机构合谋,形成了更隐蔽的违规链条,这也是证监会2025年《机构监管情况通报》中明确点名的三类违法情形。
一是刻意打造“高净值基金壳”。部分迷你基金利用惩罚性赎回费计入基金资产的规则,引入“帮忙资金”短期频繁申赎,用赎回费快速拉高基金净值,再以“高比例分红”为卖点向机构营销。机构资金分红前进、分红后出,基金公司借此做大规模收取管理费,双方共同套取税收优惠。
二是提前泄露分红信息。按照信息披露规则,分红方案需公开公告后全体投资者才可获知,但部分基金公司销售人员为拓展机构客户,提前透露分红比例、时点等敏感信息,让机构精准安排申购时点,最大化套利效率,既破坏信披公平性,也直接协助企业避税。
三是定制化分红安排。部分大型机构直接向基金公司提出要求,指定分红时间与金额以匹配自身税务节奏。基金公司为留住大客户,完全按照客户需求调整分红计划,将公募产品异化为私人避税工具,严重违背公募基金的公共属性。
四、监管闭环形成,套利空间持续收窄
近年来,税务部门与证券监管部门已形成联动监管机制,从基金端和企业端双向封堵漏洞。证券监管端明确三项刚性要求:一是建立全流程分红内控机制,明确高管与岗位权责;二是严格管控分红金额,原则上分红不得高于当期基金净利润,遏制人为做高净值分红;三是建立分红信息保密与知情人登记制度,严禁提前泄露信息。
税务征管端,金税系统的大数据分析能力持续提升,企业短期内大额申赎基金、大额申报免税分红与投资亏损的异常数据,都会成为稽查预警指标。税务机关会从持有时长、商业目的、会计核算合规性等多维度核查,一旦认定为恶意避税,即刻启动纳税调整。
公募基金分红免税是支持资本市场发展的制度红利,受益主体应当是秉持长期投资理念的投资者,而非钻制度空子的套利者。对于企业而言,税务筹划必须建立在真实商业行为基础之上,以“钻空子”为核心的所谓“筹划”本质就是偷逃税款,最终只会面临补税、罚款、信用受损的多重代价。随着监管体系不断完善,此类滥用税收优惠的操作空间正在彻底消失,合法合规才是企业经营的根本底线。