正常账目背后的暗流水——揭秘贵州省福泉市聚源矿产有限公司隐匿收入偷税案真相
近期,国家税务总局黔南州税务局稽查局根据举报线索,依法查处福泉市聚源矿产有限公司(以下简称“聚源矿产”)隐匿收入偷税案。经查,2022年至2023年,聚源矿产采取私人账户收款、在账簿上少列收入、进行虚假纳税申报等手段偷税,造成少缴增值税、企业所得税等税费款共计65.10万元。2025年3月,国家税务总局黔南州税务局稽查局依法对该公司作出追缴税费款、加收滞纳金并处罚款共计110.74万元的处理处罚决定。目前,涉案税费款、罚款及滞纳金均已追缴入库。
亏损企业的反常挂账疑云
近期,黔南州税务局稽查局收到举报线索,反映聚源矿产存在通过个人微信收款码收取经营款项,隐匿真实营业收入的偷税嫌疑。税务人员依法开展核查。
税务人员通过税收大数据分析发现,该公司成立于2020年,主要从事矿产品的加工制造与销售。2020年至2023年,四年间企业财务报表均显示持续亏损,但同期账面上却常年挂有大额其他应收款项。一家连续亏损的企业,为何会有大笔资金长期以“其他应收款”的名义挂账?
账面数据暴露的异常疑点,与举报线索反映的隐匿收入、少申报税款情况相互印证。综合前期核查掌握的疑点线索,国家税务总局黔南州税务局稽查局依法对福泉市聚源矿产有限公司开展立案检查。
正常账面下的隐秘资金链
立案后,检查人员依法调取企业财务账簿、凭证、纳税申报资料开展比对核查。公司账面记载的经营收入与申报数据吻合,未发现明显涉税异常,看似没有问题。
检查人员随即转向货物流向核查,逐一核对货物出入库明细与库存台账,发现部分出入库数据与账面库存存在偏差。为核实货物真实流转情况,检查人员要求企业提供货物过磅单据,该公司却以系统更换、历史数据无法查询为由,拒绝提供相关凭证资料。
账面看似严丝合缝、货流数据却对不上、关键凭证不提供,种种反常迹象让检查人员将突破口转向资金流。检查人员依法调取公司法定代表人、总经理、财务负责人等核心人员的银行账户明细,逐笔梳理筛查,一条异常资金链条很快浮出水面:2022年至2023年期间,公司总经理尤丹波的私人银行账户有多笔大额资金频繁往来,且企业无法对资金来源与用途作出合理解释。
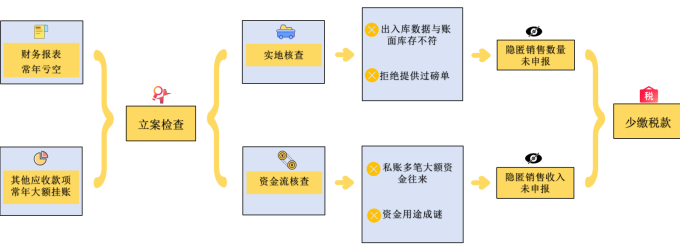
面对检查人员的释法明理与证据佐证,尤丹波最终承认,其通过私人账户收取部分经营性销售货款,不入公司账簿、不进行纳税申报,以此隐匿真实营业收入。经核实确认,该公司通过私人账户隐匿不含税销售收入共计429.32万元,累计造成少缴增值税、企业所得税等各项税费合计65.10万元,偷税违法事实全部查清。
偷税行为终付法律代价
《中华人民共和国税收征收管理法》第六十三条第一款规定:纳税人伪造、变造、隐匿、擅自销毁账簿、记账凭证,或者在账簿上多列支出或者不列、少列收入,或者经税务机关通知申报而拒不申报或者进行虚假的纳税申报,不缴或者少缴应纳税款的,是偷税。对纳税人偷税的,由税务机关追缴其不缴或者少缴的税款、滞纳金,并处不缴或者少缴的税款百分之五十以上五倍以下的罚款;构成犯罪的,依法追究刑事责任。
针对其违法事实,国家税务总局黔南州税务局稽查局依法对福泉市聚源矿产有限公司作出追缴税费款、加收滞纳金并处罚款共计110.74万元的处理处罚决定。目前,涉案税费款、滞纳金及罚款均已追缴入库。