母公司借钱给子公司,利息到底要不要交税?
A公司谈了个4.5%,觉得不错。
B公司磨了半天,才拿到5%。
C公司最惨,直接吃了闭门羹。
母公司出面,统一贷了1个亿,利率3%。然后按各子公司实际用款分配——谁用多少,付多少利息。
一年下来,整体融资成本省了上百万。
这种模式叫"统借统还",大型集团、上市公司几乎都在用。
但财务最头疼的问题来了:
子公司付给母公司的利息——增值税要不要交?企业所得税能不能扣?关联企业借款,债资比2:1的限制又该怎么办?
一、先搞清楚:什么是"统借统还"?
一句话定义:
集团内一家企业统一向金融机构借款,再把资金分配给成员企业使用,由实际用款的企业按实际占用金额承担利息。
典型流程:
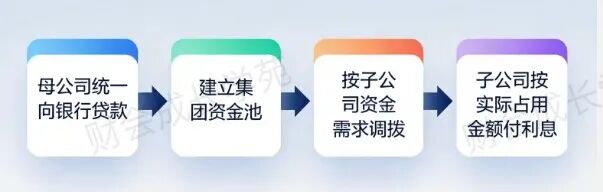
为什么集团都爱用?
母公司融资能力强,能拿到更低利率
避免各子公司重复跑银行、重复交融资成本
资金统一调度,哪里缺钱补哪里
整体税负优化空间大
那么税法上有哪些规定呢?
二、增值税:利息收入到底免不免?
这是问得最多的问题。
符合条件,免征增值税。
政策依据:
财税〔2016〕36号附件3: "统借统还业务中,企业集团或企业集团中的核心企业以及集团所属财务公司按不高于支付给金融机构的借款利率水平或者支付的债券票面利率水平,向企业集团或者集团内下属单位收取的利息,免征增值税。"
但需满足3个前提条件:
| 条件 | 具体要求 | 踩坑点 |
|---|---|---|
| 借款主体 | 必须是企业集团、核心企业或集团财务公司 | 普通关联公司之间不适用 |
| 资金来源 | 必须是向金融机构借款或发行债券 | 自有资金拆借不适用 |
| 利率上限 | 收取的利息 ≤ 支付给金融机构的利率 | 加收手续费、管理费就超标 |
什么意思?
-
母公司从银行借,利率3%,转给子公司也收3%——免增值税
-
母公司从银行借,利率3%,转给子公司收3%+1%管理费——全额征增值税,因为实际利率超了
-
母公司用自己的钱借给子公司——不适用统借统还优惠,按贷款服务6%交增值税
实务建议:
-
集团内部资金往来,优先走"统借统还"通道,别用自有资金直接拆借
-
利息计算要纯粹,别变相加收管理费、服务费
-
如果确实需要自有资金拆借,单独签合同、单独定价,别和统借统还混在一起
三、企业所得税:利息支出怎么扣?
子公司付给母公司的利息,企业所得税能不能税前扣除?
能。但要满足5个前提条件。
1、业务真实
资金必须真实流转,不能只是账面挂往来。
必须留存的证据:
银行放款记录(母公司从银行拿到钱)
集团内部资金划拨记录(银行回单、转账凭证)
借款合同
利息计算依据
实务中有财务挂"其他应付款",实际上没有一笔银行流水。税务一查一个准。
2、利率合理
集团不能随意定利率。
建议标准:
不高于金融机构同期同类贷款利率
最好参考LPR或银行实际放款利率
如银行利率3%,集团内部收8%。没有商业合理性,税务直接按特别纳税调整处理。
3、利息实际支付
不能计提了几年一直不付。
建议按合同约定,按月或按季度实际支付,保留付款凭证。
4、发票合规
子公司支付利息,需要取得发票作为税前扣除凭证。
注意: 统借统还利息收入免征增值税,但可以申请代开增值税普通发票(免税发票),作为税前扣除凭证。
5、不受限债资比
一般规则:关联企业借款,债资比有限制——一般企业2:1,金融企业5:1。超过比例的利息,企业所得税不能扣。
但统借统还,有豁免权!
为什么?三个层面的逻辑:
1、不属于关联企业借款——集团统一向金融机构借钱,再分给子公司用,本质上还是金融机构的借款,只是管理方式变了,不属于关联方内部融资。
2、不属于债权性投资——统借统还的资金来源是金融机构,不是集团自有资金,不适用关联方债资比的限制规则。
3、符合独立交易原则——只要集团内部转贷利率不高于银行利率,就满足独立交易原则,不受债资比约束。
因此,符合条件的统借统还业务,其利息支出可以全额在税前扣除,不受2:1债资比的约束。这一规则在国税函〔2002〕837号和国税发〔2009〕31号第二十一条中已有明确,并在广西、天津、辽宁、河北等地的税务实践中得到普遍认可。
四、这6类资料,少一样都可能补税
税务检查的时候,不是问你有没有借钱,而是问你有没有证据证明这个业务是真实的、合理的、合规的。
以下6类资料,一样都不能少。
1、银行借款合同
证明集团确实统一向金融机构融资,不是自有资金拆借。
2、集团资金管理制度
包括:
资金池管理办法
资金调拨审批流程
内部利率定价机制
目的是证明统借统还是集团常态化管理,不是临时安排的避税工具。
3、内部借款协议
母公司和每家子公司分别签正式合同,明确借款金额、期限、利率及利息支付方式、违约责任。
没有合同,利息支出税前扣除缺乏依据。
4、资金划拨凭证
银行回单、转账流水、付款凭证,确保资金真实流转。
5、利息计算明细
建议建立《集团利息分摊表》,列明:
| 公司 | 借款金额 | 实际占用天数 | 利率 | 应付利息 | 已付利息 | 未付余额 |
|---|---|---|---|---|---|---|
| 子公司 A | 3000 万 | 365 天 | 3% | 90 万 | 90 万 | 0 |
| 子公司 B | 2000 万 | 365 天 | 3% | 60 万 | 60 万 | 0 |
当税务检查时提供,比翻账本快十倍。
6、董事会或股东会决议
金额较大的集团融资,保留董事会批准文件、资金池设立决议。
作用是增强业务真实性,证明这是集团战略决策,不是私下操作。
一句话总结:
集团资金可以统一管,但税务合规必须跟着走。资金池越大,凭证越要完整,流程越要规范。
统借统还的政策红利,不是自动到账的福利,而是靠业务真实、合同规范、资金真实流转、利率合理、资料完整一点点攒出来的。
建议在年底汇算清缴前,把这篇文章翻出来,对照检查表过一遍。该补的合同补了,该整理的台账整理了,该留的凭证留齐了。