一张发票能抵也能罚!增值税发票避坑全指南
老会计常说:发票不是一张纸,是钱,也是风险。在财税一线摸爬滚打,绕不开的就是增值税发票。它既是企业抵扣税款、降低成本的关键凭证,也是税务稽查的重点对象。开错一张、收错一张,轻则进项转出、补税加收滞纳金,重则触及虚开红线、承担刑责。
这篇手册把发票从「种类—开具—抵扣—收票—红冲—电子化—风险」串成一条线,建议先收藏,开票前翻一翻。
PART 01 发票有几种:先分清楚种类
日常说的「增值税发票」其实是一大家子。按能否抵扣进项税,核心是增值税专用发票与增值税普通发票两大类;按载体又分为纸质票与电子发票。
近几年全面推开的数电票(全面数字化电子发票),取消了纸质联次和税控设备,开票更轻,但对票面要素的要求一点没降。
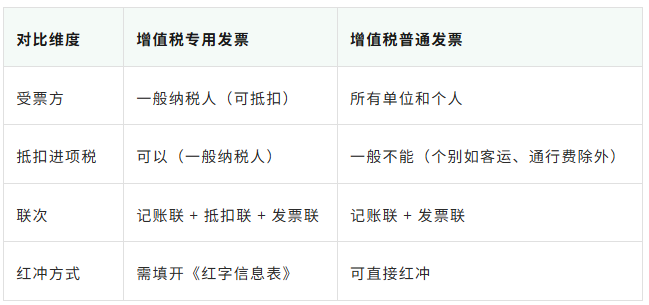
补充:数电票没有纸质联次、票面统一,但仍分"数电票(专票)"和"数电票(普票)"两类。能不能抵扣,就看两点:你是不是一般纳税人 + 用途能不能抵——逻辑跟纸质专票一样。
别踩坑:专票不是"拿到就能抵"(用于免税、简易计税、福利、个人消费的不能抵);而通行费、客运、农产品等部分普票,其实也能依法抵扣。
PART 02 专票为什么「金贵」:抵扣才是核心
增值税专用发票的命脉在进项税额抵扣。一般纳税人销售货物或服务的应纳税额 = 销项税额 − 进项税额,拿到合规专票并勾选确认后,发票上的税额就能从应缴税款里扣掉——这正是它被叫「金贵」的原因。
取得专票(合规、真实) → 勾选确认(综合服务平台) → 申报抵扣(填进附表二)
勾选通道:电子税务局 / 增值税发票综合服务平台
自2020年起,增值税专用发票等扣税凭证已取消认证确认、申报抵扣的期限,不再有「360天内必须勾选」的死线。但仍建议在企业所得税汇算前完成勾选,避免跨年折腾。
PART 03 开票前必查:这6项错了就废
票面要素一旦出错,受票方可能无法抵扣、甚至被整批退票。开票前逐项核对以下6个关键点:
① 购买方名称与纳税人识别号:专票必填,普通发票自2017年起也须填税号。
② 地址、电话、开户行及账号:专票必须完整,缺一不可。
③ 税收分类编码与适用税率:选错编码或税率,整张票作废。
④ 备注栏:建筑服务、不动产销售/租赁、运输服务等有强制备注要求。
⑤ 汇总开票须附销货清单,且清单须从开票系统导出打印。
⑥ 商品数量、单价、金额逻辑关系闭合,价税合计无误。
实操提醒:把这份清单贴在开票岗显示器旁,比事后被税务老师退票要省心得多。
PART 04 收到这样的发票,再便宜也别抵
收票和开票一样重要。
这四类发票收了也抵扣不了,还可能被认定为异常凭证:
① 失控 / 作废发票:开票方走逃、发票被作废重开;
② 抬头或税号错误:与个人消费混用;
③ 内容与实际业务不符:品名笼统如「办公用品」无清单;
④ 应备注未备注:如建筑服务漏写项目名称与地址。
被认定为异常增值税扣税凭证的,已抵扣的须作进项转出,尚未抵扣的暂不允许抵扣,待核查清楚再说。
收票三查:查票面要素、查业务真实性、查发票状态(全国增值税发票查验平台)。状态存疑的,先查验再报销。
PART 05 开错了、退货了:红字发票怎么冲
发票开错或发生销货退回,不能直接涂改或撕毁,要走红字发票冲销。专票与普票的红冲路径不同:
STEP 01 专票红冲(购买方已抵扣)
由购买方在系统填开《红字信息表》,销售方凭信息表开具红字专票。
STEP 02 专票红冲(购买方未抵扣)
由销售方填开《红字信息表》并开具红字专票。
STEP 03 普票红冲
直接在开票系统作废或红冲,无需信息表。
补充:纸质专票跨月不能作废,只能红冲;电子发票(含数电票)一律不能作废,只能开具红字。数电票红冲通过《红字发票信息确认单》办理(不再填开传统《红字信息表》),受票方确认后销售方开具红字。
记住:纸质专票跨月不能作废,只能红冲;电子发票(含数电票)一律不能作废,只能开具红字。
PART 06 电子发票:重复报销怎么防
电子专票、电子普票以及数电票已成主流。它没有物理联次,下载后想打印几张就几张——这恰恰带来了重复报销的隐患。
① 建电子发票台账,登记发票号码与报销状态;
② 报销系统做查重校验;
③ 要求员工报销时注明「本票仅报销一次」。
电子发票无法作废,只能红冲,OFD/PDF版式需留存归档。
✦ 重点:数电票默认交付到受票方税务APP/邮箱,企业财务可设置自动归集,从源头降低漏票与重报。
PART 07 红线:虚开发票的法律代价
所有发票风险里,最致命的是虚开。没有真实交易,为他人、让他人为自己、或介绍他人开具与经营不符的发票,都属虚开。
合同流、资金流、发票流——「三流一致」是防范虚开的基本盘。
虚开增值税专用发票罪(刑法第205条):虚开的税款数额在十万元以上,或者造成国家税款损失数额在五万元以上的,即达刑事立案追诉标准(依据2022年《立案追诉标准(二)》第五十六条,2024年《危害税收征管刑事案件司法解释》延续该口径)。数额巨大或致国家税款重大损失的,最高可处无期徒刑,单位犯罪双罚(罚单位 + 责任人)。
行政层面同样不轻:虚开发票可被处5万至50万罚款,没收违法所得,并纳入税收违法「黑名单」,影响纳税信用与招投标。
LAST 写在最后:管理SOP
发票管理没有捷径,靠的是标准化流程 + 复核机制。建议企业把「开票前核对清单」「收票三查」「红冲SOP」固化下来,让每张票都经得起倒查。政策口径时有更新,实操中请以最新法规与主管税务机关要求为准。
一句话收尾:把发票当钱管,才能在稽查来时睡得着觉。