9月被抽查底稿的事务所,问题大多出在同一个地方
9月,是事务所的"检查季"。
按今年的安排,多地税协的行业自律检查实地抽查集中在8月至9月完成,检查内容里明确列着"执业质量控制与业务底稿规范",检查方式包括"底稿抽查";与此同时,各地税务机关的涉税专业服务执业检查也在陆续进场,法定检查事项里就有一项是"涉税报告和文书留存备查情况"。
今年这一轮尤其"长"——以行业自律检查为例,8月是事务所自查自纠,9月上旬省税协做案头审核,实地核验从9月中旬启动,一直排到10月底,重点盯的是信用低、风险高、数据异常,以及存在低价竞争和被投诉举报的所。税务端也一样,多地税务机关的涉税专业服务执业检查计划,时间跨度都排到了10月底。
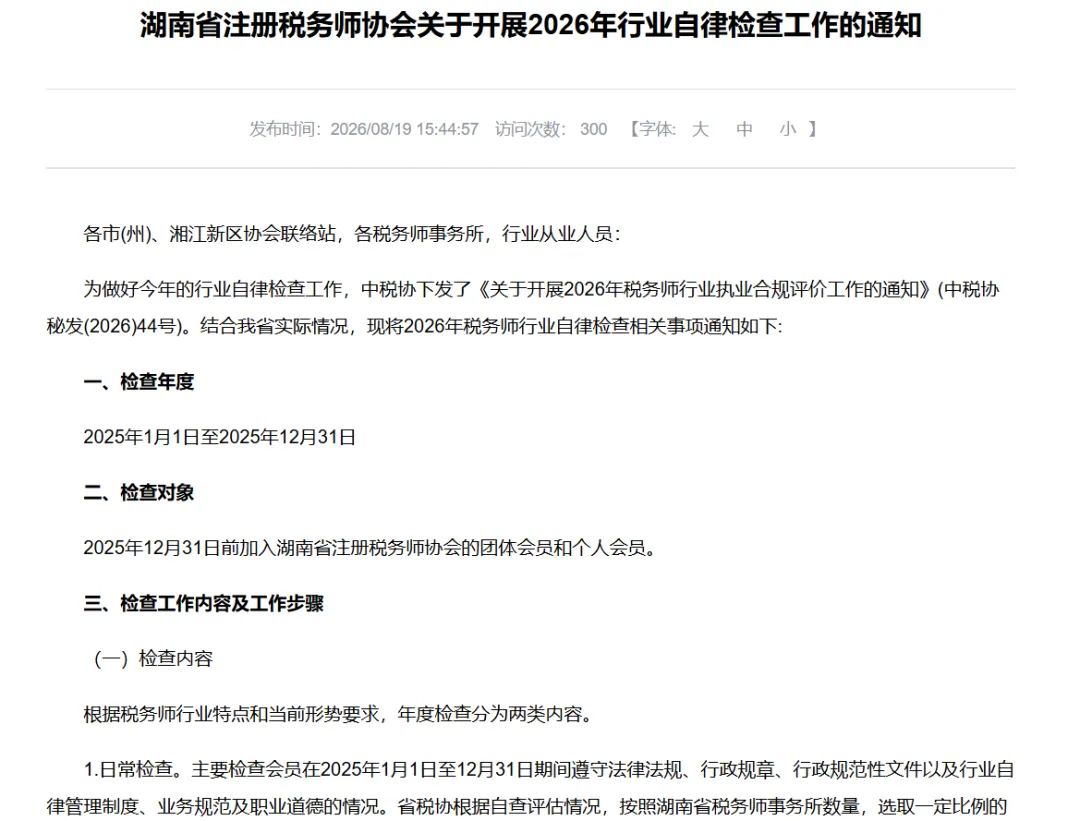
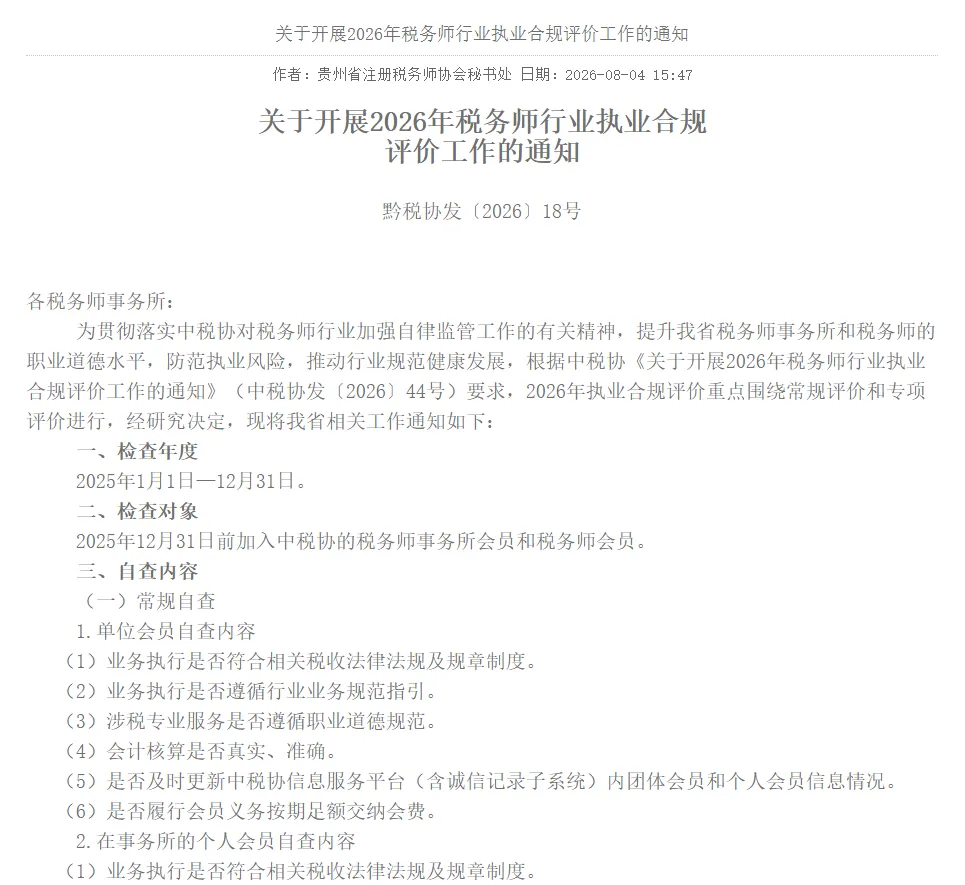
也就是说,这两个月,有相当一部分事务所正在被翻底稿——不是"将要",是"此刻"。
底稿这件事,平时不显山不露水,一到检查就显出分量。而它暴露的问题,往往不是"没做",而是——做是做了,但找起来费劲、说不太清、经不起追问。
一、底稿的问题,很少是"没做",通常是这四种
第一种:编出来了,但痕迹是散的。
底稿表单上的数据,是从客户系统里导出来、再手工搬进去的。搬的过程没有记录。检查时问"这个数从哪来",只能靠回忆;问"中间调过没有",答不上来。
第二种:表与表之间对不上。
数据、底稿、鉴证报告三者之间,本该自动勾稽。但手工编辑的底稿误差多,一处改了另一处没跟着改,最后出现"底稿跟报告不一致"这种最难解释的情况。
第三种:复核意见悬在半空。
质控看完底稿提了意见——"第3张表的职工薪酬那里再看一下"。可底稿有几十张表,这句话落到具体是哪一行,全靠双方来回问;改完之后有没有改干净,也没人复核第二遍。
第四种:模板是自己的,但系统装不下。
每家事务所的底稿体系都不一样,有的用协会模板,有的自己沉淀了十几年。如果工具只支持固定模板,落地时就只能"削足适履"——要么放弃自己那套,要么继续在Excel里做。
这四种问题,本质上指向同一件事:底稿的价值不在"有一份文件",而在"这份文件能不能被追溯、被验证、被复用"。
二、为什么"底稿抽查"越来越难过
上面说的是事务所自己的感受。但今年有一个更硬的变化:对底稿的要求,正在从"行业惯例"变成"制度条文"。
《涉税专业服务管理办法(试行)》(国家税务总局令第58号)明确要求,涉税专业服务机构"应当建立业务记录制度,记录执业过程并形成工作底稿",需要出具涉税报告和文书的,应由承办业务人员签字并加盖机构印章后交付委托人、双方留存备查;法律法规及国家税务总局规定报送的,应当向税务机关报送。
这不是行业惯例,是写进办法的。《涉税专业服务管理办法(试行)》(国家税务总局令第58号)第二十六条,把"涉税报告和文书留存备查情况"直接列进了法定检查事项;同一条里,工作底稿还要求"内容完整、重点突出、逻辑清晰、结论明确"。检查方式则明确可以采取实地检查、调取业务档案、询问、异地协查等方法,"对与检查相关的情况和资料,可以记录、录音、录像、照相和复制"。
换句话说——底稿不只是给自己看的内部资料,它是可以被调取、被追问、被作为检查依据的业务档案。
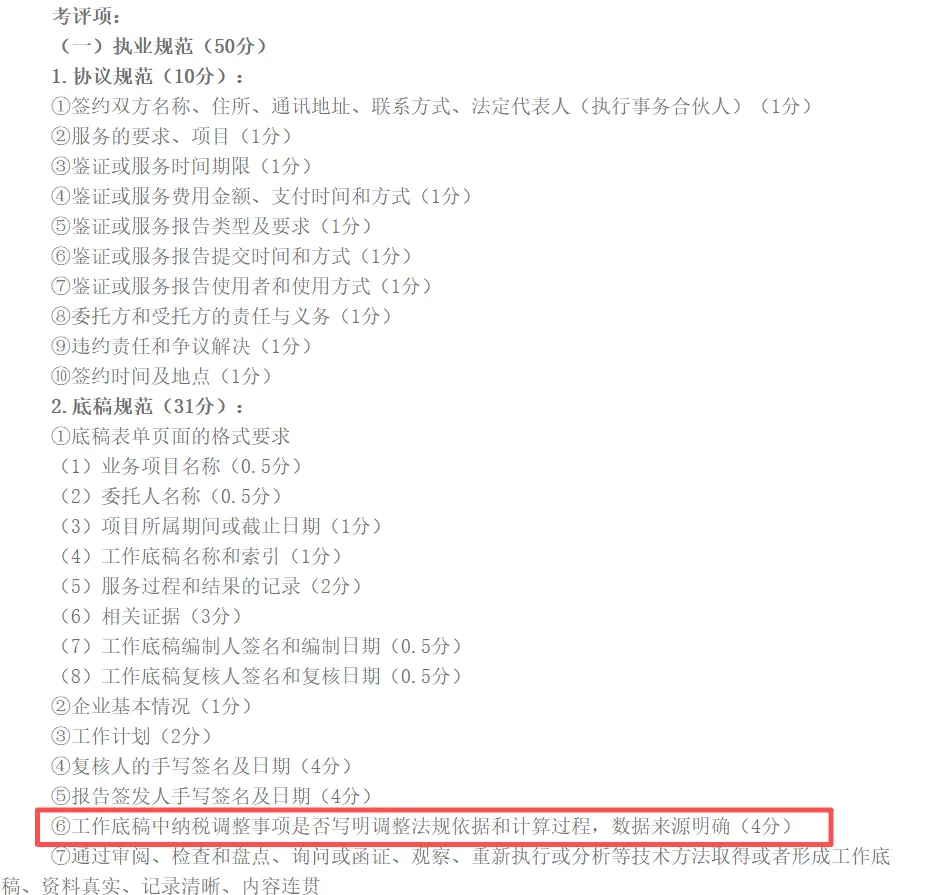
而在行业自律层面,底稿的分量还会更直接地体现出来。以贵州省税协2026年的等级认定办法为例,执业规范一项满分50分,其中底稿规范单独占31分——从表单格式、编制人复核人签名、纳税调整事项的法规依据与计算过程,到"是否有原始单据的复制件、复印件上是否有委托方确认原件相符的红章",逐项计分。各省分值口径不同,但底稿都是认定的重点。
底稿做得好不好,直接换算成分数。
三、把底稿从"事后整理"变成"过程留痕"
说到底稿,绕不开一个现实:它是"事后"的产物,却是"过程"的镜子。
传统模式下,底稿是项目做完之后补出来的——数据靠导、表单靠搬、勾稽靠比、复核靠喊。这个链条上每一步都在消耗人力,而且都不产生专业判断价值。
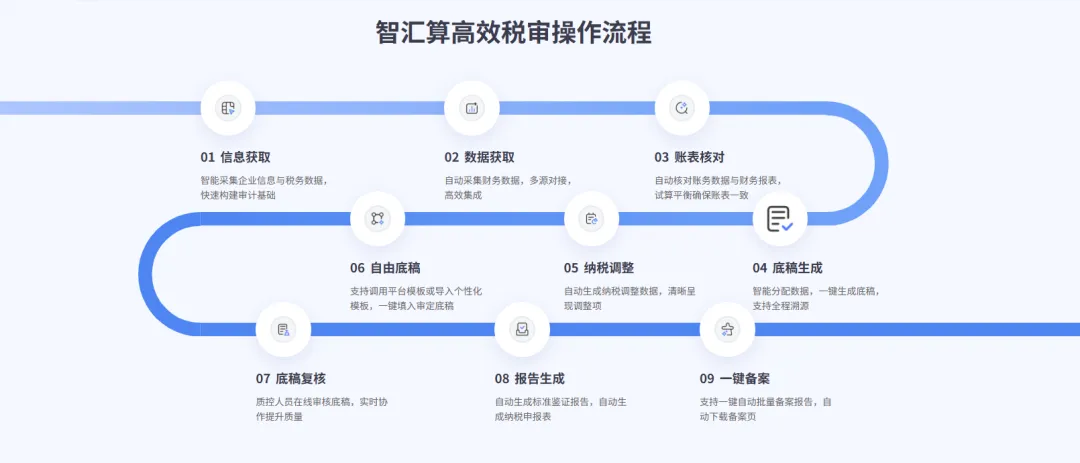
答税科技出品的答税·智汇算专业版,是一款面向税务师事务所的智能审税平台。它把税审全流程拆成九个环节,其中与底稿直接相关的是中间四环:
01.信息获取——智能采集企业信息与税务数据,快速构建审计基础
02.数据获取——自动采集财务数据,多源对接,支持对接700+财务软件(实际效果因项目情况而异)
03.账表核对——自动核对账务数据与财务报表,试算平衡,确保账表一致
04.底稿生成——智能分配数据,一键生成底稿,支持全程溯源
05.纳税调整——自动生成纳税调整数据,覆盖40余项常见调整事项
06.自由底稿——支持调用平台模板或导入个性化模板,一键填入审定底稿
07.底稿复核——质控人员在线审核底稿,实时协作
08.报告生成——自动生成标准鉴证报告与纳税申报表
09.一键备案——直连电子税务局或税协,批量备案、自动下载备案页
智汇算·专业版
回到上面那四种问题,这套流程对应的解法其实很具体:
针对"痕迹是散的"——全链路云端留痕。
审计作业过程中所有修改、编辑及数据对应的勾稽关联信息都会实时记录、实时同步云端,点击即追溯。谁在什么时候改了什么、改动的依据是什么,系统里有记录,不依赖某个人的记忆。、
针对"表与表对不上"——自动校验联动。
财务数据、审计底稿与鉴证报告之间的数据自动计算、自动勾稽、自动校验。数据从采集进来就是一条链上的,避免了手工搬运产生的误差和"改一处漏一处"。
针对"复核意见悬在半空"——在线闭环、精准定位。
审核意见可以精准定位到具体表单、具体单元格,并支持点击审核意见一键溯源跳转至对应页面、对应表单。质控说"第3张表那一行",双方看的是同一个位置,改完实时反馈,全程线上闭环。
针对"模板装不下"——自由底稿。
既可用平台模板,也可导入事务所自己的个性化表单模板,实现数据智能填充、自动勾稽,一键生成审定底稿。这一点是工具能不能真正落地用的分水岭——事务所十几年的底稿体系不用推翻。
四、检查季过后,正是调整的时候
检查季总会过去。但它留下的问题不会自己消失,下一轮年报季还会再来一次。
检查是"体检",年报季是"大考"。
趁着这轮体检刚做完、问题还在手上的时候,把底稿的作业方式捋一遍,比等到明年三四月手忙脚乱要划算得多。
而如果底稿这件事本身能被系统承接掉大部分——数据不用搬、勾稽不用比、复核不用喊、模板不用改——那么"把底稿做扎实"就不再是一件靠人力和经验硬扛的事。
对事务所来说,真正的产能天花板往往不在人手上,而在"有多少时间在被消耗,又有多少时间在做专业判断"。
如果你正在评估事务所的数字化工具,或者想看看底稿生成、自动勾稽、在线复核这些环节在自己所的项目上跑起来是什么样子,可以预约一次演示。
-添加小助手-
【预约演示】
本文据现行有效的政策文件及各地税务机关公开答复口径整理。具体申报口径以主管税务机关解释和电子税务局实际页面为准。
← 上一篇
离岸信托补税大幕拉开
评论(0)