关于调整我省车辆车船税适用税额标准的通知
各市、县(市、区)财政局、税务局:
根据《浙江省人民政府办公厅关于进一步减轻企业负担增强企业竞争力的若干意见》(浙政办发[2018]99号)规定,自2019年1月1日起,我省货车、挂车、专业作业车、轮式专用机械车等四种车辆的车船税具体适用税额标准按法定税额幅度的最低水平执行,其他车辆的车船税适用税额标准仍按《浙江省人民政府关于贯彻执行中华人民共和国车船税法的通知》(浙政发[2011]96号)执行。现将调整后我省有关车辆车船税的具体适用税额标准明确如下:
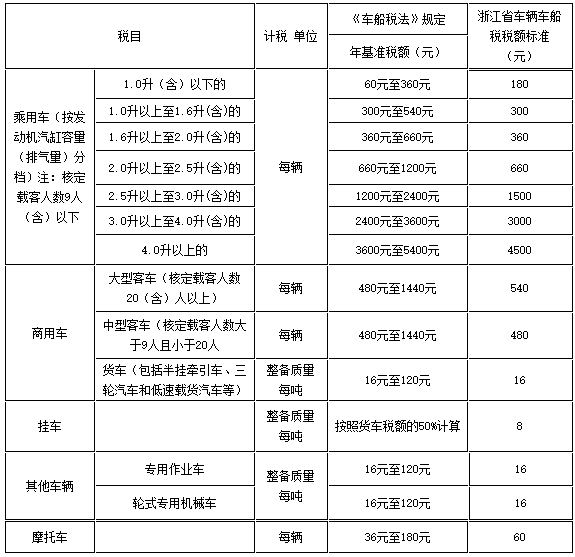
本通知自2019年1月1日起执行。
相关资料:
《浙江省财政厅 国家税务总局浙江省税务局关于进一步明确我省车辆车船税新适用税额标准的通知》的政策解读
一、为什么要发布《通知》?
《浙江省人民政府办公厅关于进一步减轻企业负担增强企业竞争力的若干意见》(浙政办发〔2018〕99号)规定,自2019年1月1日起,将货车、挂车、专业作业车、轮式专用机械车等车辆车船税适用税额降低到法定税率最低水平。为使广大纳税人和基层税务机关准确掌握货车、挂车、专业作业车、轮式专用机械车等车辆车船税具体适用税额,便于执行操作,特制定本《通知》。
二、2019年1月1日起,货车、挂车、专业作业车、轮式专用机械车等车辆车船税具体适用税额是多少?
货车(包括半挂牵引车、三轮汽车和低速载货汽车等)的车船税适用税额为整备质量每吨16元,挂车的车船税适用税额为整备质量每吨8元,专业作业车的车船税适用税额为整备质量每吨16元,轮式专用机械车的车船税适用税额为整备质量每吨16元。
三、2019年1月1日以后,除货车、挂车、专业作业车、轮式专用机械车以外的其他车辆,车船税的适用税额是多少?
除货车、挂车、专业作业车、轮式专用机械车以外其他车辆的车船税适用税额标准仍按《浙江省人民政府关于贯彻执行中华人民共和国车船税法的通知》(浙政发[2011]96号)执行。
评论(0)