关于核定个人独资企业和合伙企业投资者个人所得税应税所得率的通知
各县(市)地方税务局,台州市椒江、黄岩、路桥地方税务局,市局直属分局:
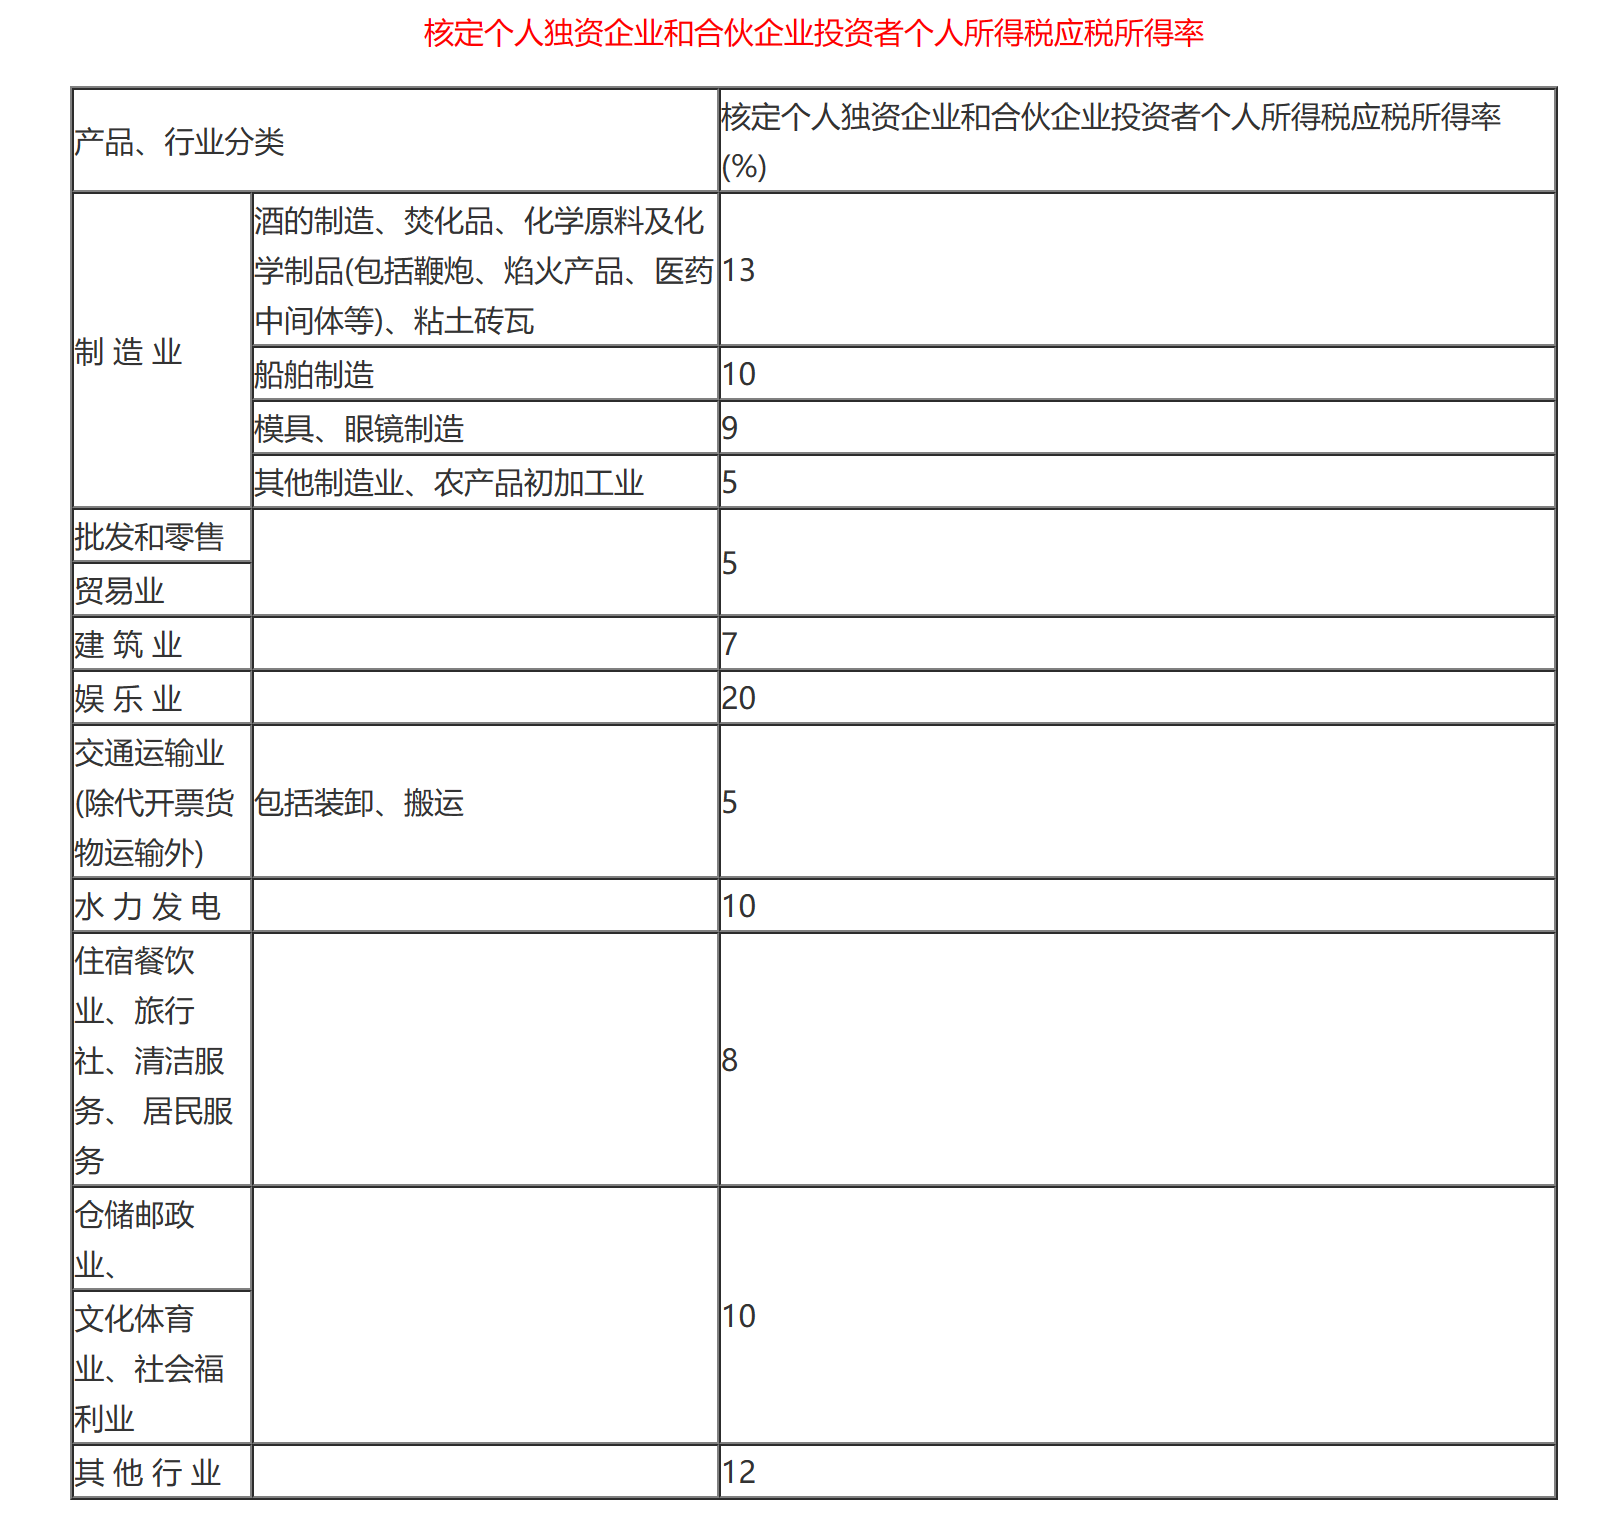
现将市局制订的《核定个人独资企业和合伙企业投资者个人所得税应税所得率》印发给你们,并就有关事项作出如下规定,请一并贯彻执行。执行中有什么问题,请及时反馈给市局。
1.本《核定个人独资企业和合伙企业投资者个人所得税应税所得率》以国家统一规定的《国民经济行业分类和代码表》(见台地税政发〔2008〕14号件附件2)为标准,对产品和行业进行分类,各单位在实际执行时,可对照该分类的具体规定,对产品和行业进行分类,确定应税所得率。
2.各单位可根据自己的实际情况,确定不低于本规定的具体适用应税所得率,并报市局备案。
3.本通知自2008年1月1日起执行,凡上级税务机关有明文规定或调整相关应税所得率的,则按明文规定或调整后的政策执行。
附件:核定个人独资企业和合伙企业投资者个人所得税应税所得率
二○○八年五月二十一日
附件
下一篇 →
关于调整核定征收企业所得税应税所得率的通知
评论(0)