2023年9月4日,国家税务总局挂网《财政部 税务总局关于设备、器具扣除有关企业所得税政策的公告》(财政部 税务总局公告2023年第37号,以下简称“37号公告”),政策实际上将单位价值不超过500万元的除房屋建筑物以外的固定资产一次性扣除政策延期至2027年12月31日。
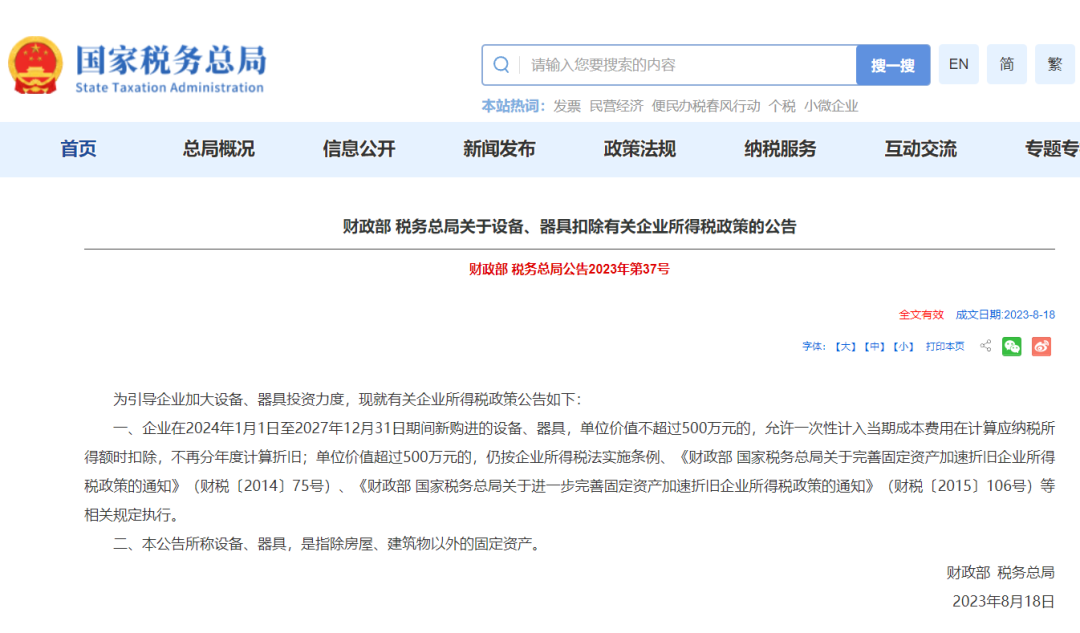
虽然截至目前为止尚未出台相应的征管公告,但是考虑到政策的延续性,相关征管口径大概率将参照现有的国家税务总局公告〔2018〕46号执行。 实际上,37号公告的起源应当是《财政部 税务总局关于设备、器具扣除有关企业所得税政策的通知》(财税〔2018〕54号,以下简称“54号文”),54号文的政策执行期间为2018年1月1日至2020年12月31日,《财政部 税务总局关于延长部分税收优惠政策执行期限的公告》(财政部 税务总局公告〔2021〕6号)将54号文的执行期限延长到2023年的12月31日,37号公告续接优惠,将政策执行期延长到了2027年12月31日。 固定资产一次性扣除作为固定资产加速折旧的特殊一类,其政策渊源可追溯至《财政部 国家税务总局关于完善固定资产加速折旧企业所得税政策的通知》(财税〔2014〕75号)。下面我们将固定资产一次性扣除的政策做个简单对比吧。
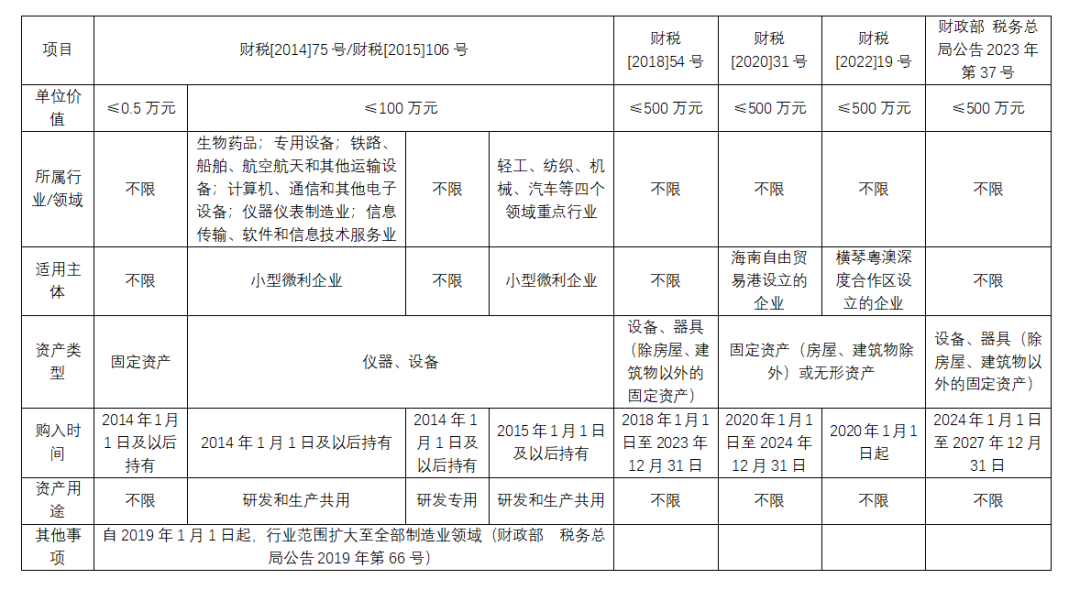
通过对比,我们可以很清晰地看到,固定资产一次性扣除优惠的条件也越来越低,国家对我们纳税人的扶持力度是杠杠滴! 当然了,我们纳税人也可以根据自身的实际情况选择是否享受优惠,比如,当前处于企业所得税税收优惠期且预计优惠政策即将到期不再享受,如果纳税人选择了适用固定资产一次性扣除政策,则面临着优惠政策到期后的纳税调增将产生较高税负的困境。 所以,无论是54号文也好,37号公告也罢,我们纳税人一定要结合自身的实际情况综合分析是否享受政策优惠,毕竟,只有适合自己的政策才是最好的政策,否则,就会因盲目适用政策而付出不必要的财税成本!