大名鼎鼎的FATCA到底是什么?
这不免让人生疑:美国向来对国际事务无孔不入,尤其在税务领域,更是构建了一套极为严苛的法律与制度体系。如此趁手的国际合作工具,它怎么会置身事外?
答案其实很简单:它,根本不需要。
因为美国早已为自己量身打造了一条更长、更有力的"臂膀"——FATCA。
01
FATCA是什么
FATCA,全称Foreign Account Tax Compliance Act,2010年由美国正式立法,中文通常叫《海外账户税收合规法案》,俗称“肥咖法案"[1]。它的目的说白了就一件事:找出“美国人”藏在海外的钱,防止他们利用离岸账户逃税。
对跨境架构从业者来说,FATCA是个绕不过去的节点。它出来之前,靠瑞士、开曼这些地方的银行保密制度来隐匿资产,确实是条可行的路。FATCA之后,这条路基本堵死了。而我们后来更熟悉的CRS(统一报告标准),逻辑上就是照着FATCA做出来的。
02
IRS是怎么做到隔山打牛的
想查清全世界美国人的海外账户,光靠IRS自己是做不到的,它没法跑到全球各国的银行去翻账本。所以FATCA用的是一个很聪明的思路:不查个人,只盯机构。
1. 把合规压力转嫁给金融机构
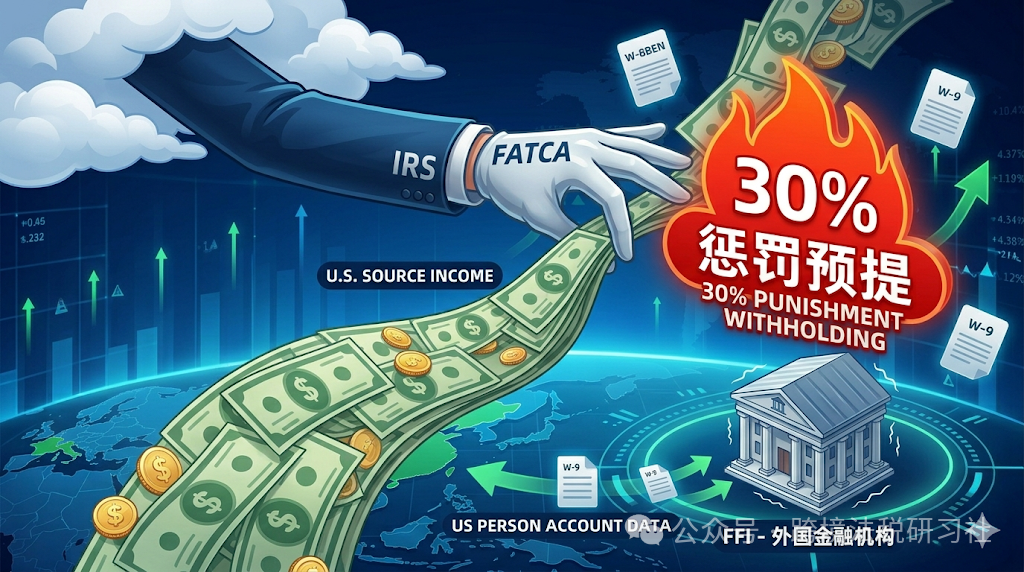
FATCA要求所有非美国的金融机构——也就是法案里说的FFI(外国金融机构),比如新加坡、瑞士、开曼的银行、券商、基金,必须主动审查自己的客户,把藏在这里的美国税务居民及其账户余额、资金流水,整理好汇报给IRS。
2. 让机构就范的手段:30%惩罚性扣缴
凭什么一家境外银行要花大价钱配合美国政府?这里就要说到FATCA真正的杀手锏了。
美国规定:如果哪家外国金融机构不配合、不向IRS报送信息,那么这家机构从美国来源收到的特定收入[2],比如美股分红、部分利息等,直接被强制扣缴30%[3]。
美元是全球最主要的结算货币,几乎没有什么有规模的金融机构能完全脱离美国金融体系运作。被扣30%的美国来源收入,对很多银行来说是真实的商业威胁。在这个压力下,全球金融机构陆续与IRS签署协议,自掏腰包升级合规系统,承担起识别和报告美国账户的工作。
3. 实务中的运作闭环
整个流程大概是这样的:
第一步:IRS用30%扣缴的红线施压,迫使境外金融机构配合。
第二步:金融机构在客户开户或账户发生重大变化时,要求填写W-8BEN(非美国人)或W-9(美国人)[4],同时会通过出生地、联系电话、转账记录等线索,反向筛查客户是否具有"美国特征"[5]。
第三步:一旦确认客户是美国税务居民(或客户拒绝配合),金融机构就按规定时间,把账户余额、利息、分红等数据发给IRS。
结果就是:IRS足不出户,拿到了一份详细的海外账户持有人名单。
03
几个核心概念
理解FATCA只需要搞清两件事:它在抓谁?谁在帮它抓?
1. 目标人群:U.S. Person
很多人以为FATCA只盯着有美国国籍的人。实际上,美国税法里的"U.S. Person"范围比这宽得多。在FATCA框架下,只要满足以下任何一条,在境外金融机构的合规要求就会明显提高[6]:
• 美国公民(U.S. Citizen):哪怕从没在美国生活过(比如海外出生的"美宝"),有美国国籍就是美国税务居民;
• 绿卡持有者(Green Card Holder):合法永久居民;
• 满足"实质居住测试"的外籍人士(Substantial Presence Test):没有绿卡和国籍,但当年在美国待了至少31天,且当年全部天数加上前两年天数加权合计超过183天[7],也算;
• 美国实体:在美国注册或依据美国法律设立的公司、合伙企业、信托等。
只要被认定为U.S. Person,海外金融资产就是FATCA重点关注的对象。
2. 执行主体:FFI 与 NFFE
被FATCA盯上的海外机构主要分两类:
FFI(Foreign Financial Institution—外国金融机构)是FATCA申报的主力[8]。不只是非美国银行,还包括券商、公私募基金、信托公司,乃至部分发行现金价值保单或年金合同的保险公司。这些机构承受最直接的30%扣缴威胁。
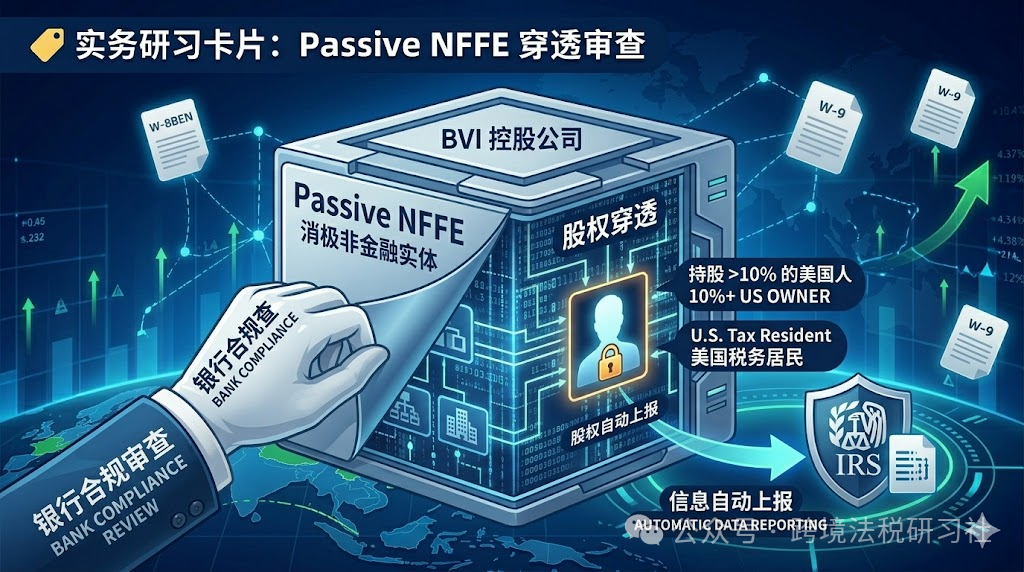
NFFE(Non-Financial Foreign Entity —非金融外国实体)是普通的海外企业,比如设在BVI(英属维尔京群岛)的贸易公司或控股公司[9]。NFFE本身不需要像银行那样大规模申报,但当它去香港或新加坡的银行开户时,银行会问:这家公司背后,有没有持股超过10%的美国股东?
如果有,且这家公司主要靠利息、股息等被动收入盈利(即"消极NFFE"),那么这位美国股东的信息仍然会被穿透上报。
04
FATCA对个人和企业的实际影响
1. 高净值个人:资产透明了
如果你或者你的客户是美国税务居民,包括美宝家庭、绿卡持有者、满足实质居住测试的人,FATCA是一道必须认真对待的合规门槛。
在境外金融机构开户,账户余额、股息、利息这些数据会被自动上报给IRS。除了机构在后台报送,FATCA还给个人增加了主动申报义务:海外特定金融资产超过一定门槛,纳税人必须在年度税表里附上Form 8938(特定海外金融资产声明)[10]。不报的后果是高额罚款,严重情况下还会涉及刑事责任。
2. 出海企业:开户变麻烦了,而且有穿透审查
对做跨境电商、外贸出海、或搭建了离岸家族信托的企业主来说,最直接的感受是:去境外银行开户比以前麻烦多了。
拿着BVI或开曼公司的材料去香港、新加坡的银行,面对的不是几个简单问题,而是一份冗长的W-8BEN-E表格(专门针对实体的非美国身份声明)。银行不仅要看你的业务,还要穿透股权结构。如果这家公司被判定为"消极NFFE",银行就会追问有没有持股超过10%的美国股东。有的话,相关信息照样上报IRS。
所以,想用离岸壳公司来遮住美国人身份,这个思路在FATCA面前已经行不通了。
3. 蝴蝶效应:从FATCA到CRS
FATCA更深远的影响是给全球税务机关打了个样。OECD看到美国靠这套机制摸清了本国人的海外家底,2014年推出了CRS(统一报告标准)[11]。现在包括中国在内的100多个国家和地区已经在互相交换税务居民的金融账户信息。
如果说FATCA是美国单方面向全球金融机构施压,CRS就是多国联手建立的信息共享网络。两者叠加,全球主要离岸中心几乎没有死角。
05
结语
回顾FATCA的来龙去脉,能看清一件事:靠信息不对称和银行保密来规避税务,这个窗口基本关了。
不管是准备赴美发展的高净值人士,还是正在搭建离岸架构的企业家,合规都是绕不过去的前提。在填写那些W-8、W-9表格时,随手勾一个选项的代价可能远比想象的大,你在金融机构留下的每一笔记录,都可能在日后的税务检查中被翻出来。
FATCA不只是一部美国税法,它重新定义了"海外"二字的边界。在这个全球信息流通的时代,那道曾经隔开IRS与海外资产的物理距离,已经名存实亡。
参考资料
[1] 参见美国2010年《恢复就业鼓励雇佣法案》(Hiring Incentives to Restore Employment Act, HIRE Act, P.L. 111-147)。FATCA作为该法案的一部分(Title V, Subtitle A)被正式签署成为美国法律,并被编入《国内税收法典》(IRC)第4章(Chapter 4)。
[2] 参见美国《国内税收法典》第1473(1)条关于"可扣缴支付"(Withholdable Payment)的法定定义,主要指来源于美国的利息、股息、租金、特许权使用费等固定或可确定的年度或定期收入(FDAP)。
[3] 参见美国《国内税收法典》第1471(a)条。该条款规定,对于未与IRS签订合规协议的外国金融机构(Non-participating FFI),其收取的"可扣缴支付"将被征收30%的预提所得税。
[4] 参见美国国税局(IRS)官方发布的W-8BEN表格(Certificate of Foreign Status of Beneficial Owner for United States Tax Withholding and Reporting)与W-9表格(Request for Taxpayer Identification Number and Certification)及其填报说明。
[5] 参见美国财政部关于FATCA实施的最终条例(Treasury Regulations)§ 1.1471-4(c),其中详细规定了参与型外国金融机构(Participating FFI)对客户账户进行尽职调查(Due Diligence)和搜寻"美国标识"(U.S. indicia)的具体程序。
[6] 参见美国《国内税收法典》第7701(a)(30)条关于"美国人(United States person)"的法定定义,以及第7701(b)(3)条关于实质居住测试(Substantial Presence Test)的具体计算规则。
[7] 参见美国《国内税收法典》第7701(b)(3)(A)条及美国财政部条例26 C.F.R. § 301.7701(b)-1(c)(1),关于实质居住测试(Substantial Presence Test)加权天数的计算规则。
[8] 参见美国《国内税收法典》第1471(d)(4)条及相关美国财政部条例(Treasury Regulations),关于外国金融机构(Foreign Financial Institution, FFI)的界定。
[9] 参见美国《国内税收法典》第1472(d)条关于非金融外国实体(Non-Financial Foreign Entity, NFFE)的定义及其识别、合规要求。
[10] 参见美国《国内税收法典》第6038D条(由FATCA法案新增)。该条款规定,满足特定门槛的美国纳税人必须向IRS提交Form 8938,主动申报其持有的特定外国金融资产(Specified Foreign Financial Assets)。
[11] 参见经济合作与发展组织(OECD)于2014年发布的《金融账户涉税信息自动交换标准》(Standard for Automatic Exchange of Financial Account Information in Tax Matters),其中的核心部分即为统一报告标准(Common Reporting Standard, CRS)。