进项抵扣规则再调整,会计人员,别报错了
1
新规来了,
这类进项票,必须“先关联、后抵扣”!
核心就一句话:固定资产、无形资产、不动产等使用期限超过12个月的长期资产,对应的增值税专用发票,在抵扣进项税之前,必须在电子税务局完成发票与资产的关联确认。
执行时间:从2026年1月1日起正式执行。
与此同时,电子税务局也上线了“长期资产发票关联确认”功能模块。
也就是说,以前勾选认证完直接填申报表就行,现在多了一步:告诉税务局这张票对应的是哪台设备、哪栋楼、哪个专利权。
为什么要关联:
税务局的出发点,是让大数据别再“看走眼”。
以前,税务局的大数据系统会按行业平均税负来比对。比如某行业平均税负5%,你家公司只有2%,系统就会自动预警:你是不是少交税了?
但真实原因可能是:你公司今年买了一台大型设备,或者买了一层办公楼,一次性抵扣了几百万进项税。如果把这部分调回去,实际税负并不低。
大额长期资产进项,经常“带偏”税务风险预警。
现在通过关联确认,税务局能清楚知道:你抵扣的这笔进项,对应的是一台真实存在的机器,还是一栋正在使用的办公楼。
这样一来:
1.税负分析更准,不会被“误伤”
2.虚开发票、票实不符的问题也能早发现
这是用数字化手段,把“票、账、资、税”串起来,对合规的企业其实是一种保护。
2
到底哪些情况必须做?哪些不用?
采用一般计税方法的一般纳税人,2026年1月1日之后,办理固定资产、无形资产、不动产等使用期限超过12个月的,长期资产对应的增值税进项发票抵扣时,须在电子税务局完成进项抵扣关联确认。
核心要件:
1.你是一般纳税人,并且用的是一般计税方法;
2.资产属于固定资产、无形资产、不动产,且使用期限超过12个月;
3.发票的开具和抵扣时间,在2026年1月1日之后。
无需做关联确认的情形:
1.租入的长期资产(不是买,是租);
2.施工现场临时构筑物;
3.房地产开发企业的房产存货(这是商品,不是自用);
4.取得的是普通发票(没抵扣进项,自然不需要关联);
5.2026年1月1日前已完成入账且抵扣进项的长期资产,不追溯操作。
一个常见疑问:必须先登记才能勾选抵扣吗?
答案:不是的!
你可以先正常勾选抵扣,但必须在当期申报期内补做关联确认。
不登记≠不能勾选,但不登记=操作不合规+有税务风险+后续资产无法正常税务管理。
3
线上这样操作,几分钟就能搞定!
1.前置准备
整理好长期资产台账(资产名称、原值、编号、实际用途)、对应好增值税专票资料(发票号码、开具金额、税率、开票方信息),确保信息一一对应。
2.操作路径
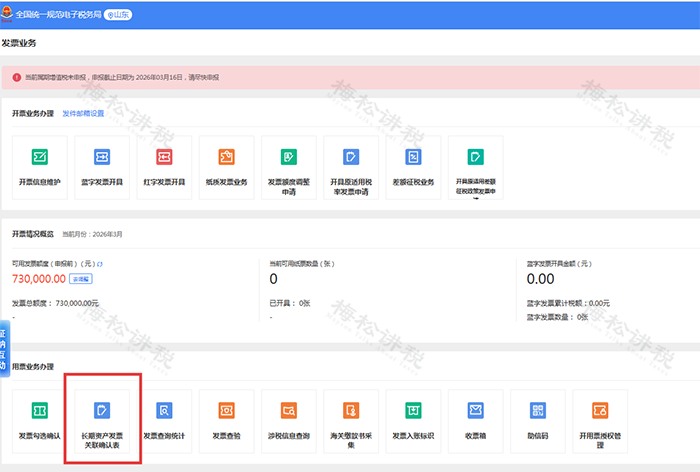
进入“电子税务局 →我要办税→发票业务→长期资产发票关联确认”模块:
3.核心操作
-
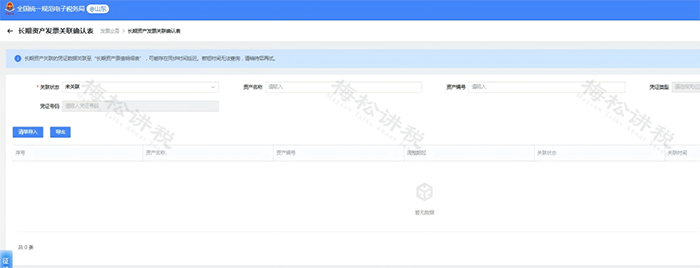
进入模块后,系统支持筛选已勾选待抵扣的长期资产增值税专用发票,核对发票信息无误后,选择对应的长期资产完成关联操作;
-
按照系统提示准确填报资产基础信息,将发票数据关联至长期资产原值明细表;
-
提交关联确认申请后,可在模块内查看资产与发票的关联状态(未关联/已关联);
-
确认完成后,下载关联确认回执,与发票、资产资料一并归档留存,备查备用。
4
四类特殊场景,这样处理最省事!
情形一:一项长期资产开多张发票
将多张发票批量勾选,统一关联至同一资产,无需逐张单独操作,减少重复工作量。
情形二:一项资产发票跨月开具
建议待该资产发票全部开具完毕后,一次性完成“勾选抵扣+关联确认”,切勿拆分关联。
情形三:一张发票开具多项长期资产
按单项资产拆分发票金额,分别关联至对应的资产台账,标注拆分比例及计算依据,确保票资信息精准对应。
情形四:原值超500万元且混合用途的长期资产
先按常规流程完成发票关联确认,再建立专项混用资产台账;在资产折旧期间,按净值率计算并按年度调整转出不得抵扣的进项税额,做好台账明细记录即可。