小规模纳税人免征增值税申报案例
一、小规模纳税人免税申报(自开增值税普通发票)
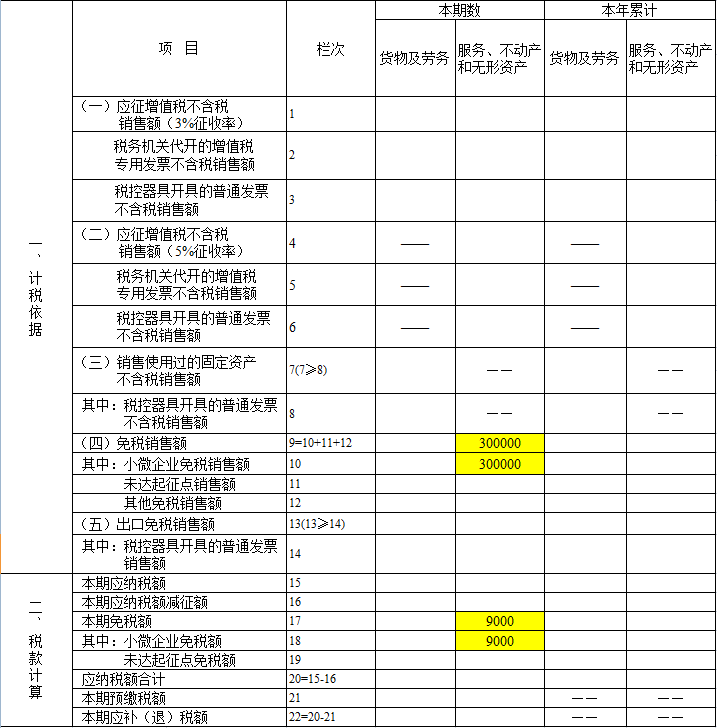
增值税小规模纳税人,2019年1季度提供餐饮服务自行开具增值税普通发票价税合计23.69万元,未开具发票收入7.21万元。
分析:
提供餐饮服务的生活服务业小规模纳税人,征收率为3%。
税控器具开具普通发票不含税收入=23.69/(1+3%)=23万元
未开票收入不含税收入=7.21/(1+3%)=7万元
按现行政策规定,小规模纳税人合计季度销售额未超过30万元的,免征增值税,本例合计销售额未超过30万元,可全部享受免征增值税政策。
二、小规模纳税人免税申报(代开增值税专用发票)
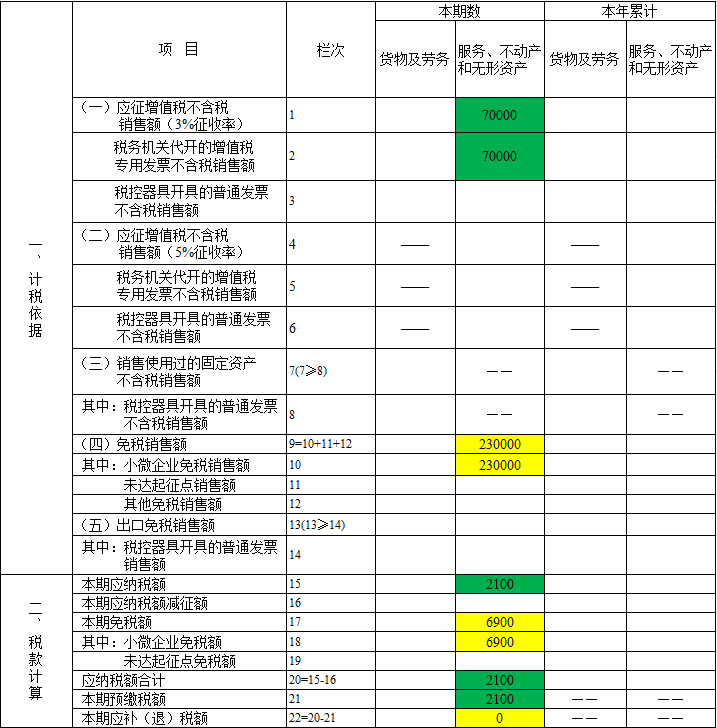
增值税小规模纳税人,2019年1季度提供运输服务自行开具增值税普通发票价税合计23.69万元,到税务机关代开增值税专用发票金额7.21万元,预缴税款0.21万元。
分析:
提供交通运输服务的小规模纳税人,征收率为3%。
税控器具开具普通发票不含税收入=23.69/(1+3%)=23万元
代开增值税专用发票不含税收入=7万元
本例合计季度销售额虽未超过30万元,但由于按政策规定代开增值税专用发票必须缴纳税款,因此自开普通发票23万元可以申报免税收入,代开专票7万元不可享受免税政策。
三、小规模纳税人一般申报(单营业务)
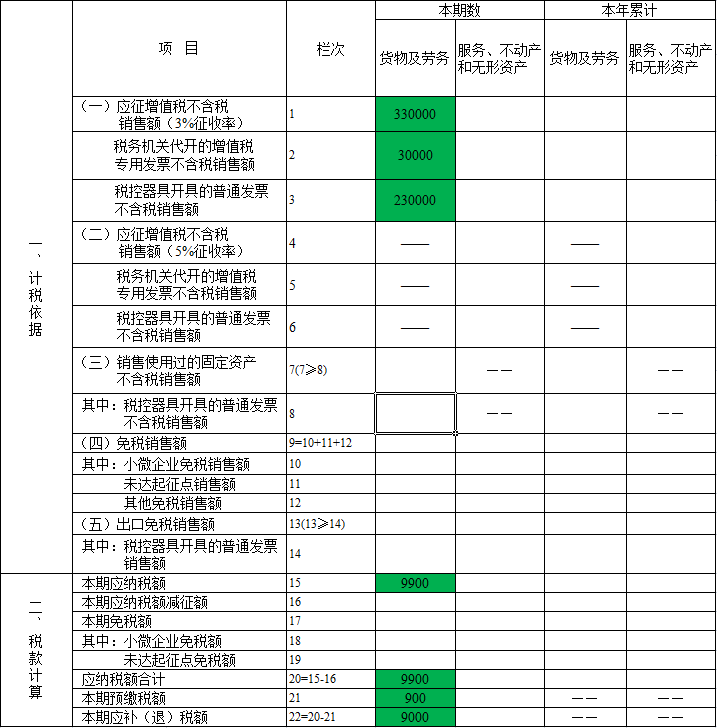
增值税小规模纳税人,2019年1季度份销售货物一批,自行开具增值税普通发票价税合计23.69万元,未开票收入7.21万元,到税务机关代开增值税专用发票上注明的不含税收入3万元,预缴税款0.09万元。
分析:
该商店属于销售货物的小规模纳税人,征收率为3%。
税控器具开具普通发票不含税收入=23.69/(1+3%)=23万元
未开具发票不含税收入=7.21/(1+3%)=7万元
税务机关代开的增值税专用发票不含税收入=3万元
该小规规模纳税人合计季度销售额等于33万元,超过30万元的免税标准,因此不可享受免税政策,需全额申报纳税。
四、小规模纳税人一般申报(混营业务)
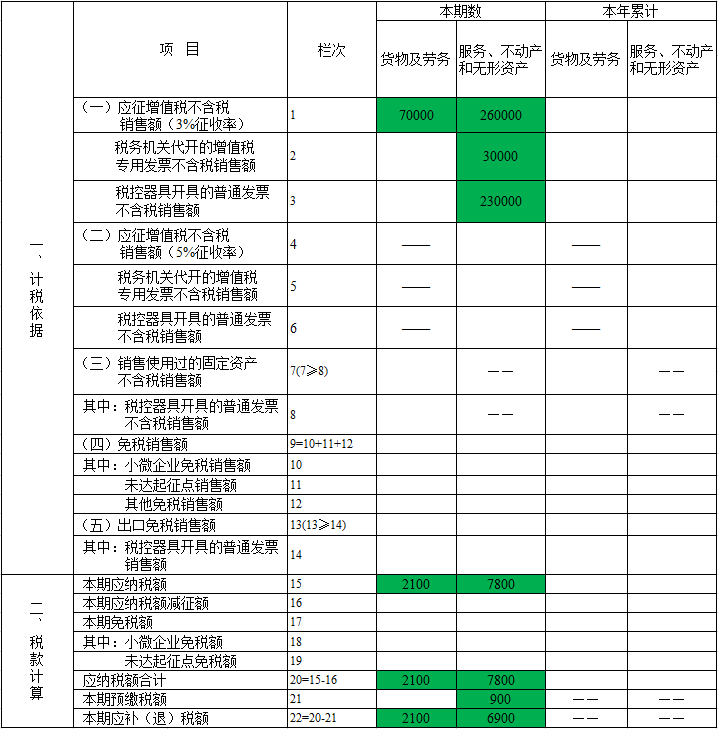
增值税小规模纳税人,2019年1季度提供广告服务,自行开具增值税普通发票价税合计23.69万元,到税务机关代开增值税专用发票(提供广告服务)上注明的不含税收入3万元,预缴税款0.09万元;销售商品取得价税合计收入7.21万元,未开具发票。
分析:
税控器具开具普通发票不含税收入=23.69/(1+3%)=23万元
税务机关代开的增值税专用发票不含税收入=3万元
销售商品取得未开票不含收入=7.21/(1+3%)=7万元
本例中该小规模纳税人提供广告服务属于销售服务,适用征收率为3%,销售商品属于货物及劳务,适用征收率也为3%。同时根据最新政策规定,小规模纳税人发生增值税应税销售行为合计季度销售额不超过30万元,免征增值税,所以新政策是按照货物劳务服务等合并计算是否能享受免税政策,与以前政策不同的是,以前是对货物劳务和服务可按季度的免税标准分别适用免税政策,需要重点掌握。
五、小规模纳税人差额征税业务申报
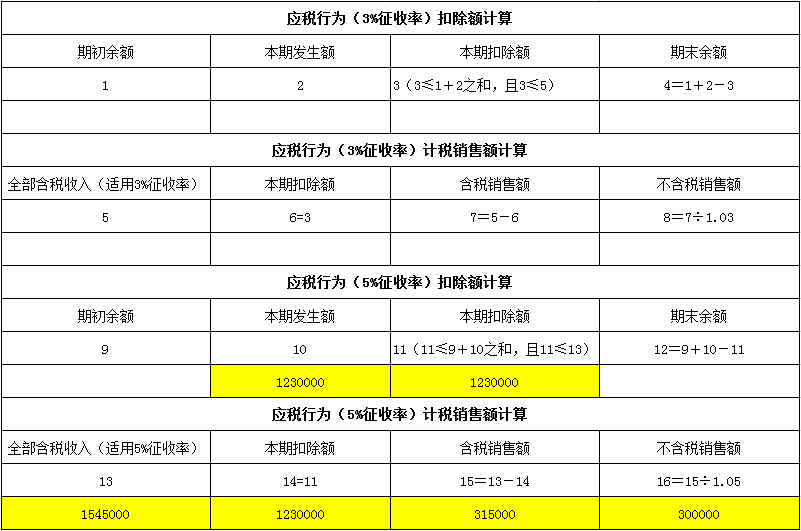
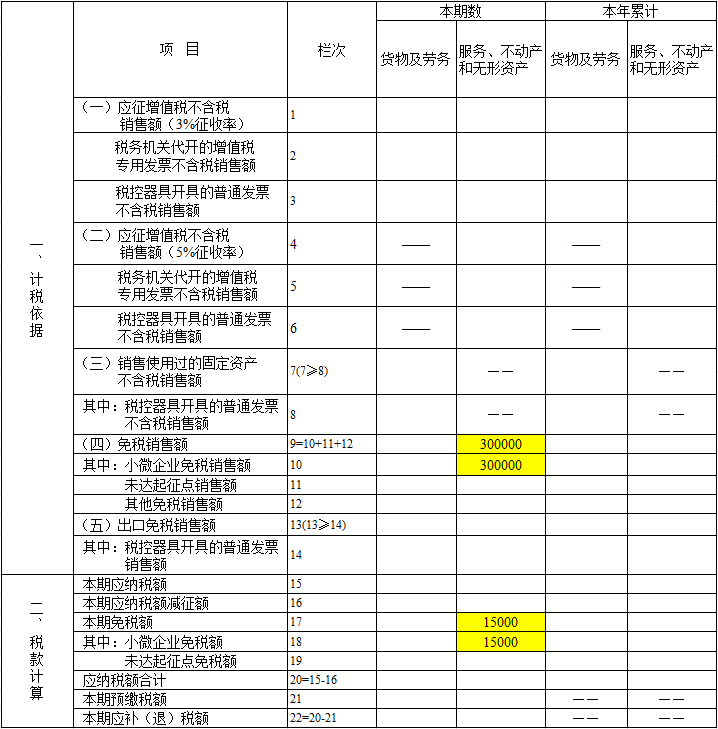
人力资源公司2019年1季度提供劳务派遣服务,取得全部含税收入154.5万元,其中含代用工单位支付给劳务派遣员工的工资、福利和为其办理社会保险及住房公积金共计123万元,选择差额征税办法并按规定开具了普通发票。
分析:
该纳税人本期允许差额扣除额=123万元;
差额后含税销售额=154.5-123=31.5万元;
本期差额后不含税收入=31.5/(1+5%)=30万元。
按照财税[2016]47号件要求,小规模纳税人提供劳务派遣服务,以取得的全部价款和价外费用为销售额,按照简易计税方法依3%的征收率计算缴纳增值税;也可以选择差额纳税,以取得的全部价款和价外费用,扣除代用工单位支付给劳务派遣员工的工资、福利和为其办理社会保险及住房公积金后的余额为销售额,按照简易计税方法依5%的征收率计算缴纳增值税。本例纳税人选择了差额纳税办法,故适用5%的征收率。同时,新政策规定以差额后的销售额确定是否可以享受免税政策并填入增值税申报表“免税销售额”相关栏次,由于该纳税人差额后的不含税销售额为30万元,故可享受免税政策。
在填列申报表时应先填写《增值税纳税申报表(小规模纳税人使用)附列资料》,再填写《增值税纳税申报表(小规模纳税人适用)》,具体填列方法如下:
- 附表
- 主表
六、小规模纳税人自开专用发票业务申报
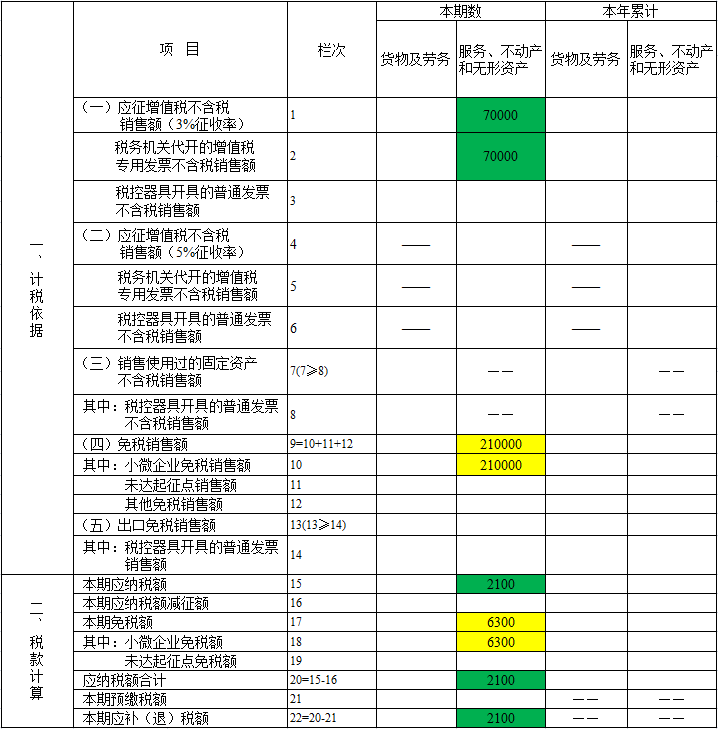
增值税小规模纳税人,2019年1季度提供咨询服务,自行开具增值税普通发票价税合计21.63万元,自行开具增值税专用发票上注明的不含税收入7万元。
分析:
税控器具开具普通发票不含税收入=21.63/(1+3%)=21万元
自开增值税专用发票不含税收入=7万元
按政策规定,咨询业小规模纳税人可以自行开具增值税专用发票,自开专票的小规模纳税人,申报方法、税额计算以及小微政策享受方法均和代开专票一致,二者唯一区别是:代开专用发票的小规模纳税人需要预缴税款,并在申报表中“本期预缴税款”栏次中填写已预缴税款额,而自开专用发票的小规模纳税人不需要预缴,而是在申报时一并缴纳。本列合计月销售额虽未超过30万元,但自开专用发票收入仍需在申报时缴纳税款,填列方法如下:
七、小规模纳税人特殊销售业务(含销售不动产业务)
新的普惠性政策对小规模纳税人销售不动产作了特别规定,导致其业务及申报出现了复杂的变化。下面以3个实例进行填报说明,未能穷尽列举,供大家在实际业务中参考。
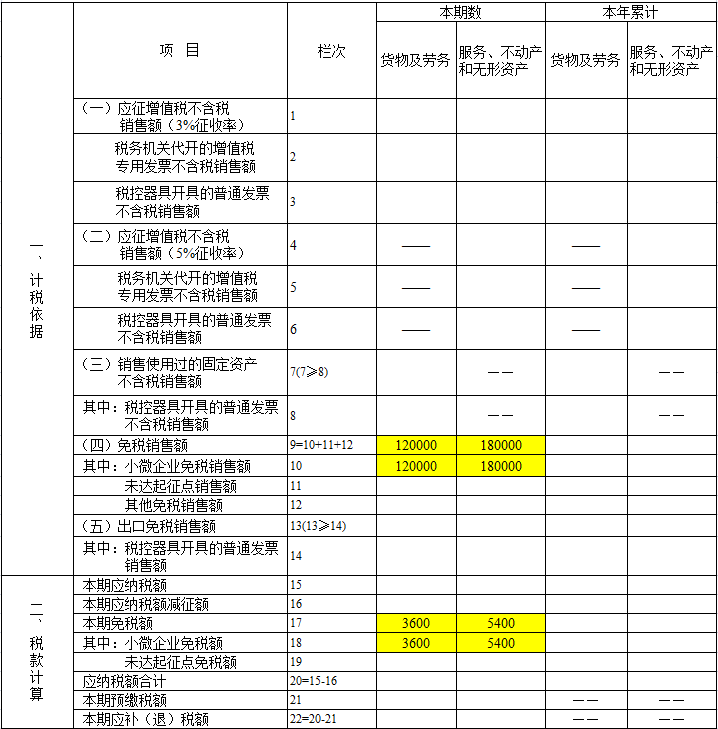
(一)某增值税小规模纳税人,2019年1季度共实现不含税收入30万元,其中销售货物12万元,提供咨询服务9万元,销售不动产9万元。
分析:
按照新的政策规定,该纳税人销售货物、服务和不动产取得的销售额未超过30万元,可全部享受免税政策。
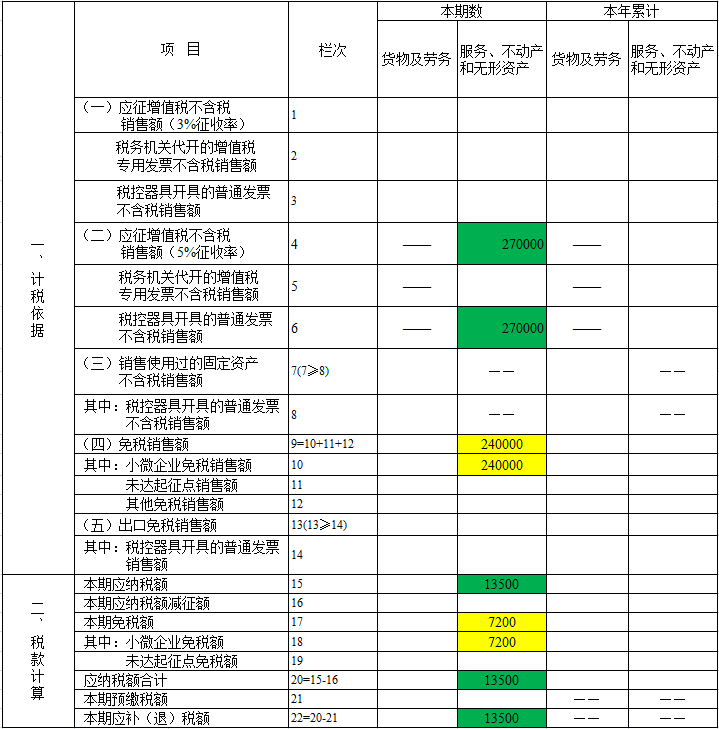
(二)增值税小规模纳税人,2019年1季度共实现不含税收入51万元,其中提供咨询服务24万元,销售其在异地的自建不动产27万元。
分析:
按照新的政策规定,该纳税人全部销售收入超过了30万元免税标准,但剔除销售不动产后的销售服务收入为24(51-27)万元,因此,该纳税人提供服务取得的收入24万元仍可以享受小规模纳税人免税政策,但销售不动产27万元应照章纳税,可按政策规定不在不动产所在地税务机关预缴税款(注:和(一)相比,因为总销售收入超过30万了,扣除销售不动产收入后,销售服务收入未过30万可以免税,但销售不动产就不能免了)。
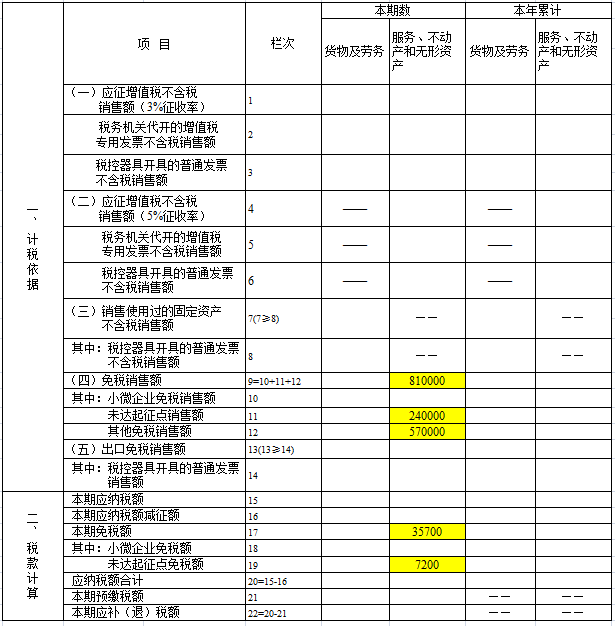
(三)增值税小规模纳税人(属于个体工商户),2019年1季度共实现不含税收入81万元,其中提供咨询服务24万元,销售不动产(属于北京上海广州深圳区域的2年以上的普通住房)57万元。
分析:
个体工商户销售住房有特别的政策规定,营改增纲领性文件财税【2016】36号附件3《营业税改征增值税试点过渡政策的规定》第五条之规定:个人(指个体工商户和其他个人,下同)将购买不足2年的住房对外销售的,按照5%的征收率全额缴纳增值税;个人将购买2年以上(含2年)的住房对外销售的,免征增值税(适用北京、上海、广州、深圳之外的地区);个人将购买2年以上(含2年)的非普通住房对外销售的,以销售收入减去购买住房价款后的差额按照5%的征收率缴纳增值税,个人将购买2年以上(含2年)的普通住房对外销售的,免征增值税(适用于北京、上海、广州、深圳)。
本例中合计季度销售额虽然超过了30万,但除了剔除销售不动产收入后的销售服务24万元可以免税外,其销售普通住房57万元也可按政策规定予以免税。
八、增值税预缴申报
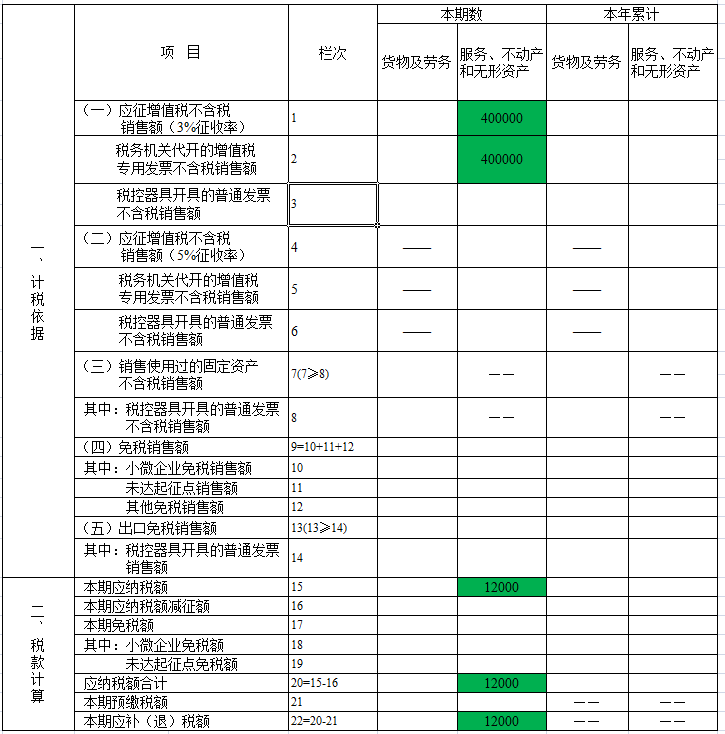
(一)增值税小规模纳税人机构在深圳A区,2019年第一季度在A区取得建筑服务项目预收款20万元,在B区取得建筑服务项目预收款20万元,以上收入均开具增值税专用发票。
分析:
现行增值税实施了若干预缴税款的征管措施,比如跨地区提供建筑服务、销售不动产、出租不动产等等。考虑到免税标准由3万元提高至10万元,纳税人的政策受益面和受益程度均有大幅提高,公告明确,按照现行规定应当预缴增值税税款的小规模纳税人,凡在预缴地实现的季度销售额未超过30万元的,当期无需预缴税款。
本例中合计季度销售额虽然超过了30万,但在预缴地实现的季度销售额不超过标准,因此当期无需进行预缴申报及预缴税款,直接在申报期进行对应纳税申报即可。
(二)增值税小规模纳税人机构在深圳A区,2019年第一季度在A区取得建筑服务项目预收款10万元,在B区取得建筑服务项目预收款20万元,以上收入开具增值税普通发票。
分析:
本例中合计季度销售额未超过了30万,在预缴地实现的季度销售额不超过标准,因此当期无需进行预缴申报及预缴税款,直接在申报期进行对应纳税申报即可(免税申报)。
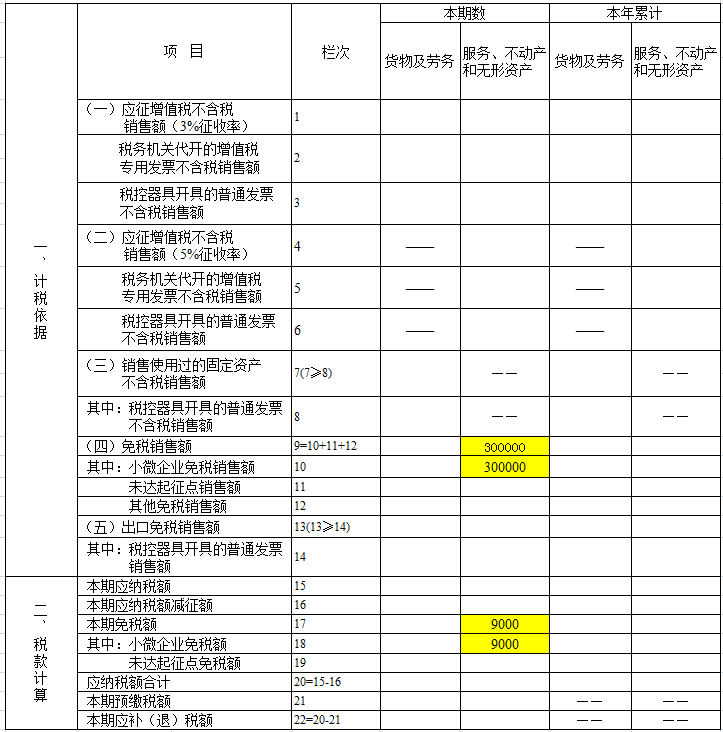
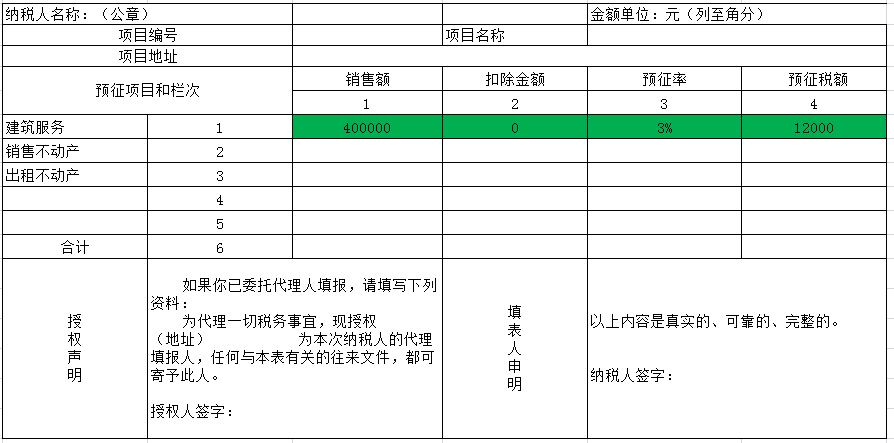
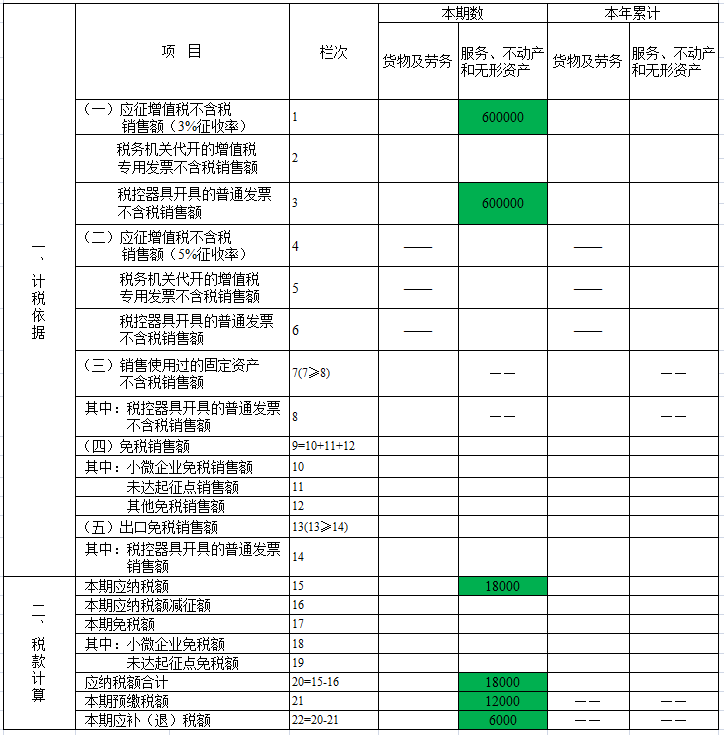
(三)增值税小规模纳税人机构在深圳A区,2019年第一季度在A区取得建筑服务项目预收款40万元,在B区取得建筑服务项目预收款20万元。
分析:
本例中合计季度销售额虽然超过了30万,但在预缴地B实现的季度销售额不超过标准,因此当期无需进行预缴申报及预缴税款,但是需要在A预缴地实施预缴。
1、预缴申报
2、纳税申报
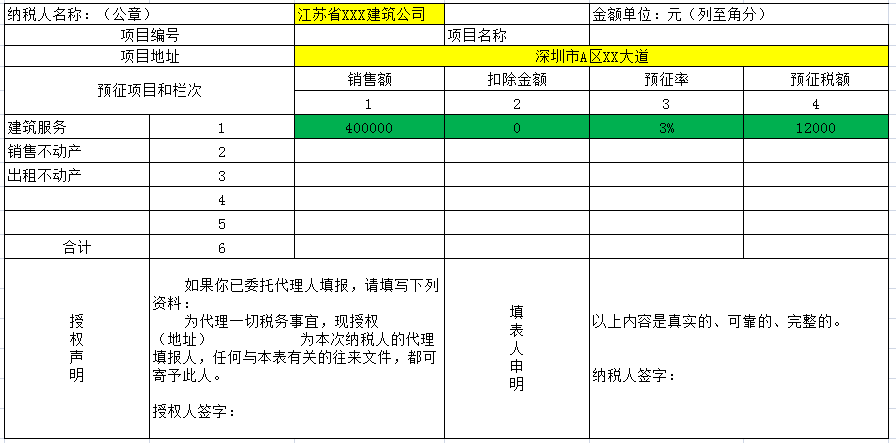
(四)增值税小规模纳税人机构在江苏,2019年第一季度在深圳A区取得建筑服务项目预收款40万元,在深圳B区取得建筑服务项目预收款20万元。
分析:
本例中合计季度销售额虽然超过了30万,但在预缴地深圳B区实现的季度销售额不超过标准,因此当期无需进行预缴申报及预缴税款,但是需要在深圳A区预缴地实施预缴。
九、个体工商户申报
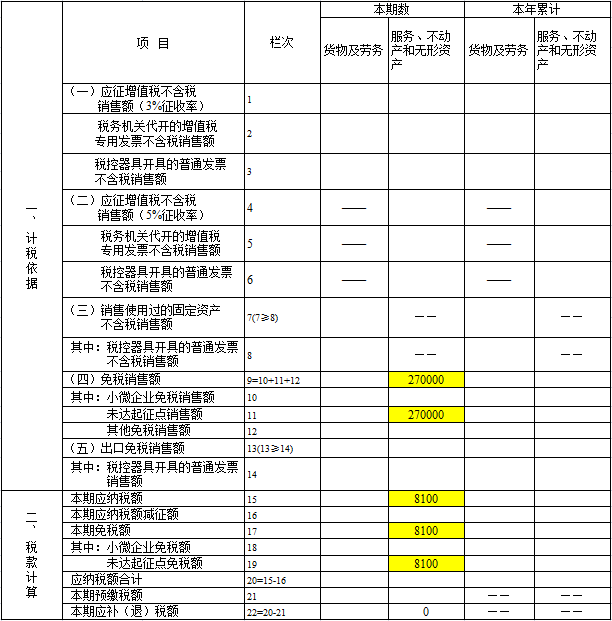
(一)个体工商户增值税纳税人,2019年第一季度零售商品(非免税商品),取得销售收入价税合计27.81万元,未开具增值税发票。
分析:
零售商品的商业个体工商户纳税人,征收率为3%。
未开票收入=27.81/(1+3%)=27万元
按现行政策规定,工体工商户纳税人合计季度销售额未超过30万元的,免征增值税,本例合计销售额未超过30万元,可全部享受免征征收政策,但在纳税申报表的填写过程中与小规模纳税人存在差异,需要特别注意。
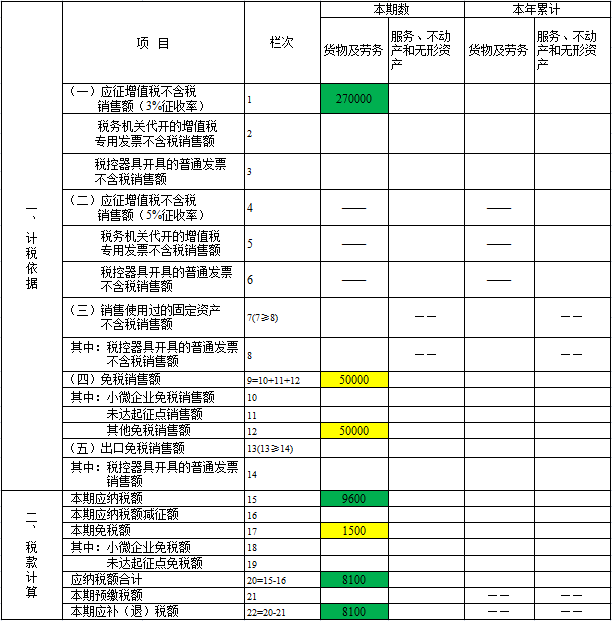
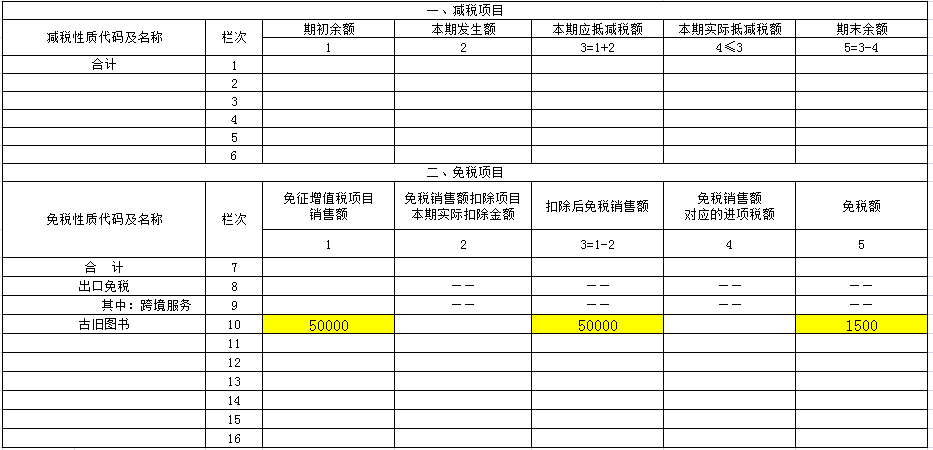
(二)个体工商户增值税纳税人,2019年第一季度零售商品(非免税商品),取得销售收入价税合计27.81万元,未开具增值税发票;销售古旧图书取得销售收入合计5万元,向税务机关申请代开免税发票。
分析:
零售商品的商业个体工商户纳税人,征收率为3%。
未开票收入=27.81/(1+3%)=27万元
古旧图书免税销售额5万元
按现行政策规定,工体工商户纳税人合计季度销售额未超过30万元的,免征增值税,本例合计销售额超过30万元,不得享受免征征收政策,但有可享受增值税免税优惠的古旧图书销售额,该部分可享受免税。
1.填写《增值税减免税申报明细表》
2.填写申报表主表