新收入准则财税差异与协调之一:新旧收入准则的变化
作者:答税平台专家 三尺冰
一
内涵和体例的变化
2018年1月1日执行的《企业会计准则第14号——收入》(财会〔2017〕22号)(以下简称“新收入准则”)取代了《企业会计准则第14号——收入》(财会〔2006〕3号)(以下简称“旧收入准则”)和《企业会计准则第15号——建造合同》(财会〔2006〕3号)(以下简称“建造合同准则”)。
新收入准则不仅在篇幅上大幅扩充(新收入准则共45条,篇幅几乎相当于旧收入准则的19条加上建造合同准则的28条),更是对收入的确认、计量、记录和报告规则作出实质性的修改。
收入准则修订的主要内容包括:
(1)将现行收入和建造合同两项准则纳入统一的收入确认模型。旧收入准则和建造合同准则在某些情形下边界不够清晰,可能导致类似的交易采用不同的收入确认方法,从而对企业财务状况和经营成果产生重大影响。修订后的收入准则采用统一的收入确认模型来规范所有与客户之间的合同产生的收入,并且就“在一段时间内”还是“在某一时点”确认收入提供具体指引。
(2)以控制权转移替代风险报酬转移作为收入确认时点的判断标准。旧收入准则要求区分销售商品收入和提供劳务收入,并且强调在将商品所有权上的主要风险和报酬转移给购买方时确认销售商品收入,实务中有时难以判断。修订后的收入准则打破商品和劳务的界限,要求企业在履行合同中的履约义务,即客户取得相关商品(或服务)控制权时确认收入,从而能够更加科学合理地反映企业的收入确认过程。
(3)对于包含多重交易安排的合同的会计处理提供更明确的指引。旧收入准则对于包含多重交易安排的合同仅提供了非常有限的指引,具体体现在收入准则第十五条以及企业会计准则讲解中有关奖励积分的会计处理规定。这些规定远远不能满足实务需要。修订后的收入准则对包含多重交易安排的合同的会计处理提供了更明确的指引,要求企业在合同开始日对合同进行评估,识别合同所包含的各项履约义务,按照各项履约义务所承诺商品(或服务)的相对单独售价将交易价格分摊至各项履约义务,进而在履行各履约义务时确认相应的收入。
(4)对于某些特定交易(或事项)的收入确认和计量给出了明确规定。修订后的收入准则对于某些特定交易(或事项)的收入确认和计量给出了明确规定。例如,附有销售退回条款的销售、附有质量保证条款的销售、附有客户额外购买选择权的销售、向客户授予知识产权许可、售后回购、无需退还的初始费等。
表1 新旧收入准则的对比
| 项目 | 旧收入准则和 建造合同准则 | 新收入准则 |
| 篇幅 | 旧收入准则19条 | 45条 |
| 建造合同准则28条 | ||
| 体例 | 主要介绍: 1. 销售商品收入; 2. 提供劳务收入(不含建造合同); 3. 让渡资产使用权收入; 4. 建造合同。 | 1. 提出适用所有收入确认的五步法模型; 2. 后附特定交易(或事项)的收入确认和计量规则。 |
| 主要变化 | 1.以控制权转移替代风险报酬转移作为收入确认时点的判断标准; 2.对于包含多重交易安排的合同的会计处理提供更明确的指引; 3.明确特定交易(或事项)的收入确认规则,比如区分总额和净额确认收入、附有质量保证条款的销售、附有客户额外购买选择权的销售、向客户授予知识产权许可、售后回购、无需退还的初始费等。 | |
二
核算科目的变化
新收入准则新增科目及核算内容如下:
| 序号 | 科目名称 | 核算内容 |
| 1 | 合同履约成本 | 核算企业为履行当前或预期取得的合同所发生的、不属于其他企业会计准则规范范围且按照收入准则应当确认为一项资产的成本。 |
| 2 | 合同履约成本减值准备 | 合同履约成本的辅助科目 |
| 3 | 合同取得成本 | 核算企业取得合同发生的、预计能够收回的增量成本。 |
| 4 | 合同取得成本减值准备 | 合同取得成本的辅助科目 |
| 5 | 应收退货成本 | 核算销售商品时预期将退回商品的账面价值,扣除收回该商品预计发生的成本(包括退回商品的价值减损)后的余额。 |
| 6 | 合同资产 | 核算企业已向客户转让商品而有权收取对价的权利。 |
| 7 | 合同资产减值准备 | 合同资产的辅助科目 |
| 8 | 合同负债 | 核算企业已收或应收客户对价而应向客户转让商品的义务。 |
和旧收入准则相比,新收入准则通过在销售业务核算中新增有关合同取得、执行等情况的会计科目,用慢镜头细化商品(服务)转化为货币的惊险一跃。新旧收入准则核算收入、成本的科目对比情况如下:
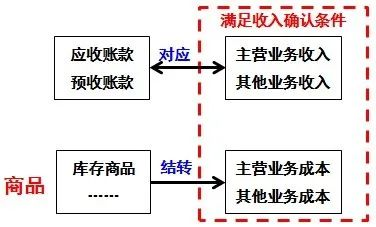
图1 旧收入准则核算收入、成本的会计科目
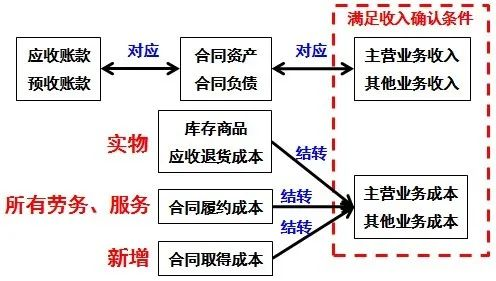
图2 新收入准则核算收入、成本的会计科目