昂贵“咨询费”背后的“生意经”——揭秘涉税中介橙子(厦门)财税管理有限公司及其实际控制人林密月等人虚开增值税发票案件
近期,国家税务总局厦门市税务局第一稽查局联合公安部门依法查处涉税中介橙子(厦门)财税管理有限公司虚开发票案件。经查,2020 年至 2021 年,涉税中介橙子(厦门)财税管理有限公司实际控制人林密月等人,介绍他人虚开增值税普通发票104 份,价税合计 4805.33 万元,介绍他人虚开增值税专用发票 18 份,价税合计881 万元,为他人虚开增值税普通发票 25 份,价税合计 98 万元。2024 年 9 月,橙子(厦门)财税管理有限公司因介绍他人虚开增值税普通发票,犯虚开发票罪,被判处罚金 20 万元;林密月、李德风、曾琪因犯虚开发票罪分别被判处有期徒刑二年九个月到一年三个月不等,并处罚金共计 11.1 万元,主动退缴违法所得共计 98 万元。税务部门对林密月及其团伙介绍他人虚开增值税专用发票和为他人虚开增值税普通发票的违法行为,作出罚款 30 万元的处罚决定;根据涉税专业服务管理相关规定,对橙子(厦门)财税管理有限公司及其涉税服务人员李德风采取列为涉税服务失信主体等措施。同时,税务部门依法对其 1 户代理企业开展立案检查,已追回税款 1452.63 万元。
口罩生产企业多次支付大额咨询策划费 前期,国家税务总局厦门市税务局第一稽查局通过税收大数据分析发现,瓶子(厦门)科技有限公司(以下简称“瓶子科技”)存在进项税额异常等问题。瓶子科技主要从事口罩生产销售业务,却多次向一家名为橙子(厦门)财税管理有限公司(以下简称“橙子财税”)的涉税中介机构支付远高于市场行情价的“咨询策划费”,不符合该行业企业正常生产经营情况,且从各项运营业务信息来看,瓶子科技并未发生复杂疑难的涉税业务需求。这一异常行为引起了检查人员的注意。
为了解情况,检查人员依法约谈瓶子科技负责人杨宪华,但自称橙子财税财务总监的李德风随之而来、意外现身。面对检查人员有关大额咨询策划费发票的问题,杨宪华和李德风均不愿介绍业务细节,并以“时间久了没有留存”等理由拒绝提供相关资料。
为查清真相,检查人员依法调取相关银行流水,通过层层追踪,发现瓶子科技通过对公账户将款项转至包含橙子财税在内的上游开票公司或有关个人后,又控制多个个人账户短时间内迅速完成回流收款,以此实现“资金闭环流转”。
面对资金核查等证据,瓶子科技负责人杨宪华在第二次约谈中承认接受虚开发票的违法行为,并提供了橙子财税违规税收筹划、虚开发票的有关证据。
介绍他人虚开发票,不法中介浮出水面
鉴于案件重大复杂,国家税务总局厦门市税务局第一稽查局联合当地公安经侦部门迅速成立专案组,依法对橙子财税立案检查。
在对橙子财税开展实地检查的过程中,专案组查获了账簿凭证、“好处费”支付记录等资料,结合资金核查结果和瓶子科技提供的有关证据,证实了橙子财税存在介绍他人和为他人虚开增值税发票的行为。橙子财税实际控制人林密月及涉税服务人员李德风、曾琪等人相继落网,最终对其违法事实供认不讳。
据供述,橙子财税财务总监李德风经朋友介绍认识了瓶子科技负责人杨宪华,并达成合作协议:橙子财税向瓶子科技收取介绍虚开服务费和“好处费”后,为瓶子科技开具品名为“咨询策划费”的增值税普通发票;同时,利用瓶子科技和内部员工提供的身份证件到多地注册名为“咨询服务部”的空壳个体户,介绍他人以空壳个体户或个人名义为瓶子科技虚开品名为“咨询费”或“无纺布、双芯鼻梁条”等原材料的增值税专用发票和增值税普通发票,用以虚增成本、少缴税款。此外,橙子财税还承诺持续提供代理记账服务和“税收筹划”,协助瓶子科技应对检查。 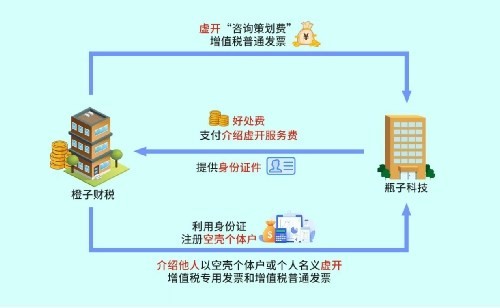
串通一气弄虚作假,涉税违法难逃制裁
经核查认定,橙子(厦门)财税管理有限公司实际控制人林密月等人,介绍他人虚开增值税普通发票 104 份,价税合计 4805.33 万元,介绍他人虚开增值税专用发票 18 份,价税合计 881 万元,为他人虚开增值税普通发票 25 份,价税合计 98 万元。
《中华人民共和国发票管理办法》第二十一条第二款规定:任何单位和个人不得有下列虚开发票行为:
(一)为他人、为自己开具与实际经营业务情况不符的发票;
(二)让他人为自己开具与实际经营业务情况不符的发票;
(三)介绍他人开具与实际经营业务情况不符的发票。
《中华人民共和国发票管理办法》第三十五条第一款规定:违反本办法的规定虚开发票的,由税务机关没收违法所得;虚开金额在 1 万元以下的,可以并处 5 万元以下的罚款;虚开金额超过 1 万元的,并处 5 万元以上 50 万元以下的罚款;构成犯罪的,依法追究刑事责任。
2024 年 9 月,橙子(厦门)财税管理有限公司因介绍他人虚开增值税普通发票,犯虚开发票罪,被判处罚金 20 万元;林密月、李德风、曾琪因犯虚开发票罪分别被判处有期徒刑二年九个月到一年三个月不等,并处罚金共计 11.1 万元,主动退缴违法所得共计 98 万元。2025 年 6 月,税务部门对林密月及其团伙介绍他人虚开增值税专用发票和为他人虚开增值税普通发票的违法行为,作出罚款 30 万元的处罚决定;根据涉税专业服务管理相关规定,对橙子(厦门)财税管理有限公司及其涉税服务人员李德风采取列为涉税服务失信主体等措施。同时,税务部门依法对瓶子(厦门)科技有限公司开展立案检查,已追回税款 1452.63 万元。
【政策解读及点评】
本案件中,橙子(厦门)财税管理有限公司介绍他人、为他人开具与实际经营业务情况不符的发票,违反了发票管理的有关规定。根据《中华人民共和国发票管理办法》,任何单位和个人都不得为他人、为自己、让他人为自己、介绍他人虚开发票,否则将会被没收违法所得并处罚款,构成犯罪的还会被依法追究刑事责任。涉税中介作为专业性服务机构,是连接税务部门和广大市场经营主体的桥梁,更应当筑牢合规意识,发挥专业作用,帮助经营主体依法处理好涉税业务,从简单“代理人”转型为合规“守门人”,拒绝虚开发票,严格遵循合同流、发票流、资金流、货物流/服务流“四流一致”原则。
近两年,税务部门先后曝光了多起涉税中介违法违规案件,释放出坚决查处涉税专业服务机构违法违规行为的明确信号。某些涉税中介为牟私利知法犯法,提供违规税收筹划,甚至主动唆使客户实施税收违法行为,严重破坏了税收公平和行业生态,也将自己及其所代理的企业推入深潭泥沼,这值得所有涉税专业服务机构及从业人员引以为戒。
合规不是束缚,而是保护,只有合规经营诚信纳税才是可持续发展之道。在寻求涉税服务的过程中,企业也需提高警惕,选择信用良好、资质合规的涉税专业服务机构,共同维护健康的税收营商环境。